Stablecoin to kryptowaluta, której cena ma być stała, najczęściej równa 1 dolarowi. Największe to USDT (Tether) i USDC (Circle). Stablecoiny działają w blockchainie jak każda inna kryptowaluta: można je przesłać w kilka minut na drugi koniec świata, o każdej porze. Ich wartość nie zależy jednak od popytu na sam token, tylko od tego, czy emitent naprawdę trzyma rezerwy, które pozwolą wymienić każdy token na dolara.
W tym przewodniku wyjaśniamy, jak działają stablecoiny, czym różnią się USDT i USDC, do czego się ich używa i jakie ryzyka się z nimi wiążą. Pokazujemy na danych, jak w 2022 i 2023 roku „stabilne” monety traciły powiązanie z dolarem, oraz ryzyko, o którym rzadko się mówi polskim inwestorom: stablecoin w dolarach to w praktyce trzymanie dolarów, więc jego wartość w złotych zmienia się razem z kursem. Opisujemy też, co zmieniło unijne rozporządzenie MiCA i jak stablecoiny rozlicza się w Polsce.
Najważniejsze w skrócie
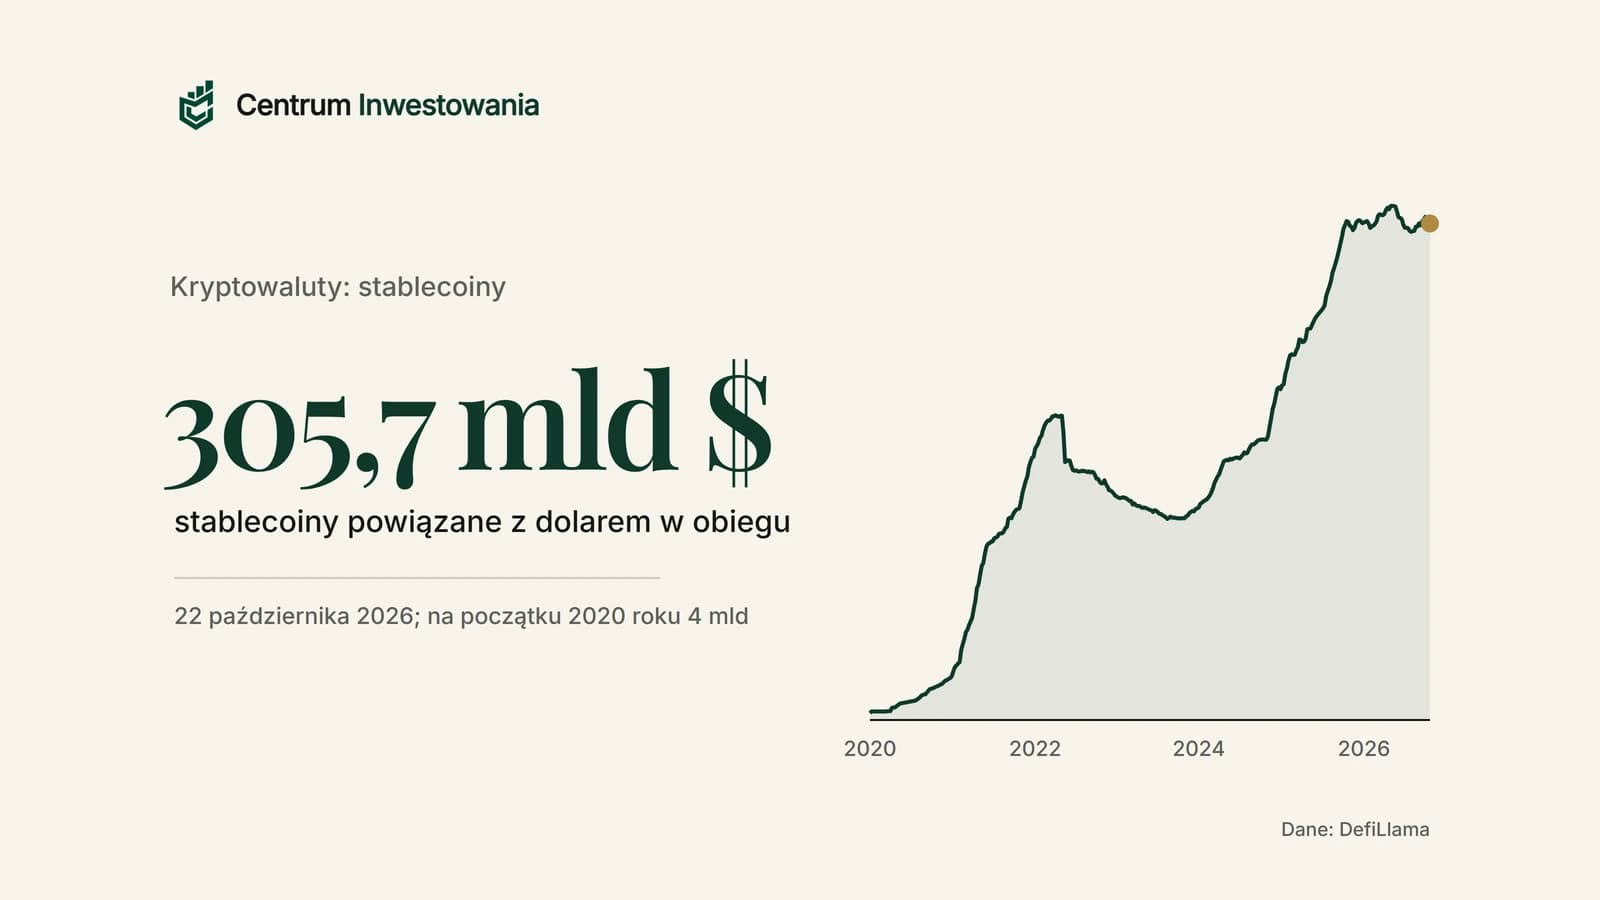
- Stablecoin to token o stałej cenie, zwykle 1 dolar albo 1 euro. 22 października 2026 roku w obiegu były stablecoiny powiązane z dolarem warte 305,7 mld USD, według DefiLlama.
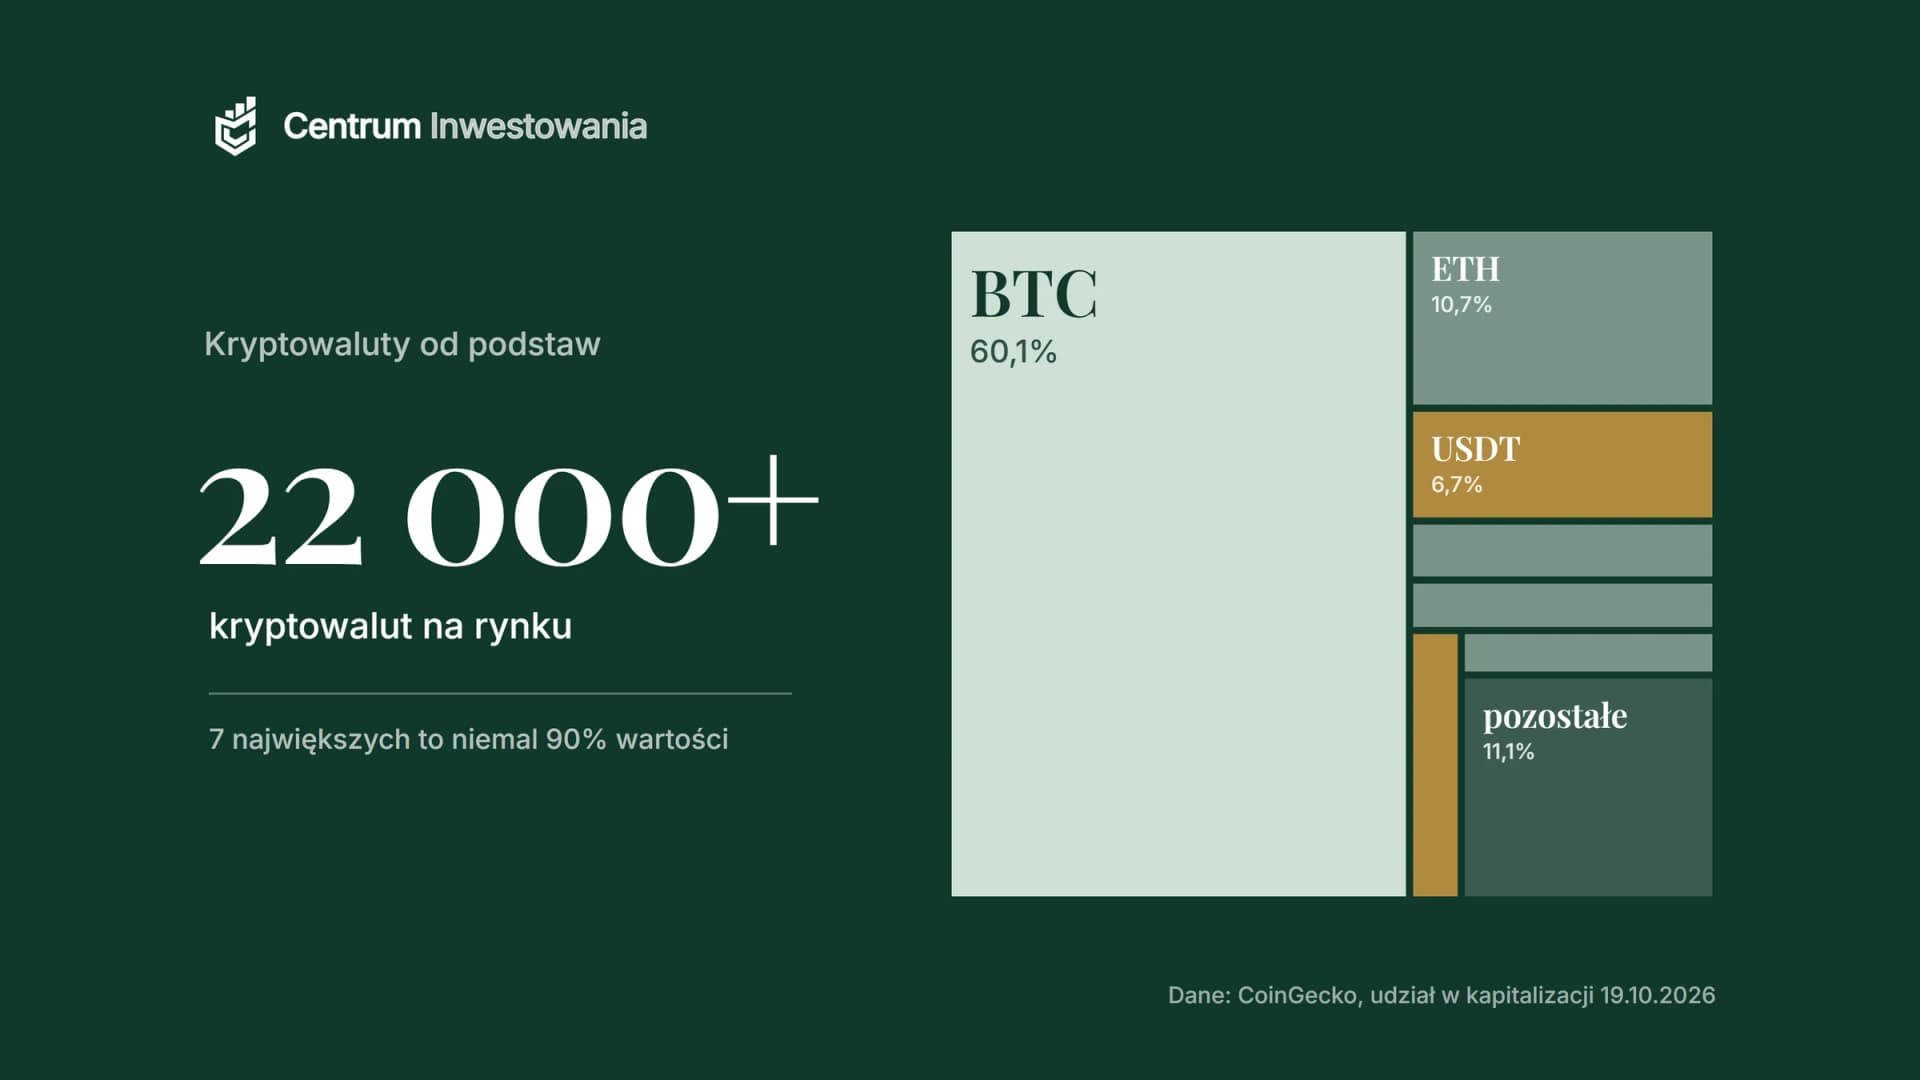
- Rynek zdominowały dwa tokeny: USDT (182,7 mld USD, 59,8% rynku) i USDC (72,6 mld USD, 23,8%).
- Stabilność to obietnica, a nie gwarancja. W marcu 2023 roku USDC spadł do 0,88 USD, gdy część rezerw utknęła w upadłym banku SVB. W maju 2022 roku algorytmiczny UST stracił niemal całą wartość.
- Dla polskiego inwestora to inwestycja w dolara. 10 000 USDT kupione 12 października 2022 roku kosztowało około 50 000 zł, a 21 października 2026 roku było warte około 38 900 zł, bo dolar potaniał o 22%.
- W UE obowiązuje MiCA. USDC i EURC mają zgodę na emisję w Unii, a USDT nie, dlatego giełdy w Europejskim Obszarze Gospodarczym wycofały go z handlu spot do 31 marca 2025 roku.
- Podatek: wymiana kryptowaluty na stablecoina jest w Polsce neutralna podatkowo. Podatek płacisz dopiero przy zamianie na złote, inną walutę albo towar.
Co to jest stablecoin
Zwykłe kryptowaluty, jak bitcoin czy ether, potrafią zmienić cenę o kilkanaście procent w jeden dzień. To utrudnia używanie ich do płatności i rozliczeń. Stablecoin łączy wygodę kryptowaluty, czyli szybkie przelewy w blockchainie bez banku, z ceną powiązaną z tradycyjną walutą. Jeden USDT ma być wart jednego dolara, jeden EURC jednego euro.
Większość stablecoinów emitują prywatne firmy. Działa to podobnie jak żeton w kasynie: wpłacasz dolara i dostajesz token, a oddając token, odbierasz dolara. Emitent trzyma wpłacone pieniądze jako rezerwę i zarabia na odsetkach od niej, na przykład z krótkoterminowych obligacji skarbowych USA. Posiadacz tokena odsetek od emitenta nie dostaje.
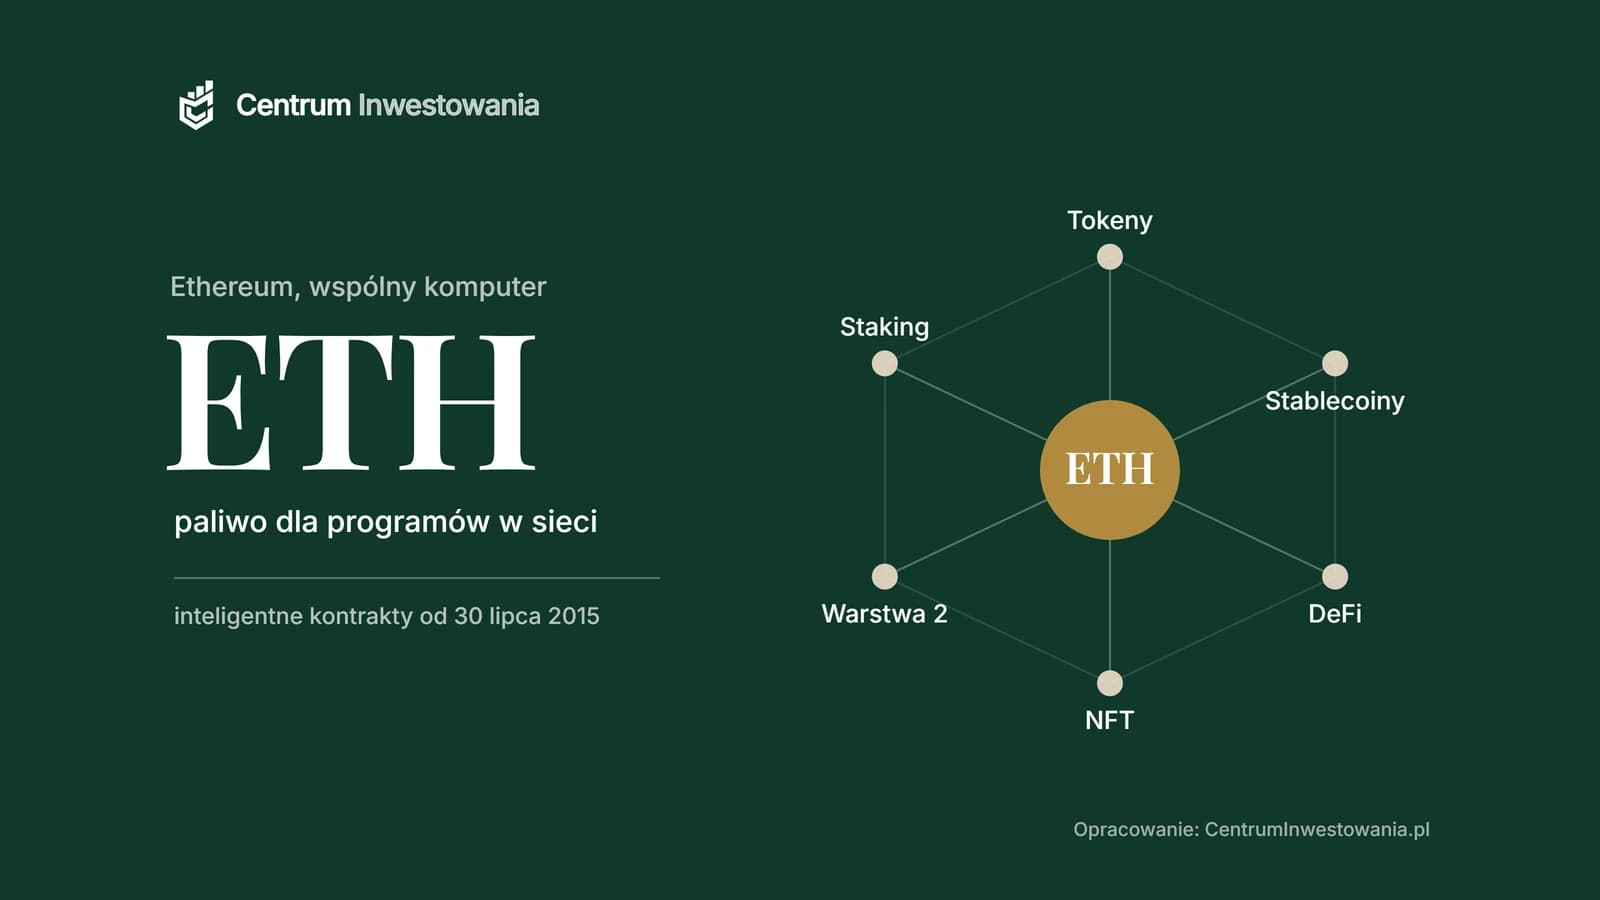
Stablecoiny działają w wielu blockchainach jednocześnie. USDT czy USDC istnieją w sieciach ethereum, Tron, Solana i innych. Jak działa sama technologia, wyjaśniamy w przewodniku blockchain: jak działa i dlaczego trudno go oszukać, a o sieci, w której działa najwięcej stablecoinów i aplikacji, piszemy w tekście Ethereum: czym różni się od bitcoina.
Trzy rodzaje stablecoinów

- Zabezpieczone walutą. Emitent trzyma rezerwy w gotówce, depozytach bankowych i krótkoterminowych obligacjach skarbowych. To zdecydowana większość rynku: USDT, USDC, PayPal USD (PYUSD) i euro-stablecoin EURC. Ich bezpieczeństwo zależy od uczciwości emitenta, jakości rezerw i banków, w których je przechowuje.
- Zabezpieczone kryptowalutami. Token powstaje jako pożyczka w inteligentnym kontrakcie, zabezpieczona kryptowalutami o wartości wyższej niż pożyczka. Gdy wartość zastawu spada, kontrakt automatycznie go sprzedaje. Przykłady to DAI i jego następca USDS. Ryzykiem jest gwałtowny krach zastawu i błędy w kodzie.
- Algorytmiczne. Kurs ma utrzymywać mechanizm emisji i wykupu drugiego tokena, bez pełnych rezerw. Najsłynniejszy przykład, UST z ekosystemu Terra, upadł w maju 2022 roku. Po tej katastrofie algorytmiczne stablecoiny praktycznie zniknęły z głównego rynku.
Rynek stablecoinów w liczbach

22 października 2026 roku w obiegu były stablecoiny powiązane z dolarem o łącznej wartości 305,7 mld USD. Dwa największe, USDT i USDC, miały razem 83,6% rynku. Stablecoiny w euro to wciąż margines: największy, EURC, miał w obiegu 0,49 mld USD.

Na początku 2020 roku wszystkie stablecoiny razem były warte około 4 mld USD. W kwietniu 2022 roku rynek sięgnął 188 mld USD, a po upadku Terry skurczył się o 35%, do 123 mld w sierpniu 2023 roku. Od tego czasu rośnie: w 2025 roku przybyło ponad 100 mld USD, a od początku 2026 roku wartość rynku stoi w okolicach 305 mld.
USDT (Tether)
Najstarszy i największy stablecoin, działający od 2014 roku. Emituje go firma Tether, powiązana z giełdą Bitfinex. USDT jest podstawową „walutą rozliczeniową” na wielu giełdach kryptowalut poza Unią Europejską: większość par handlowych ma postać BTC/USDT czy ETH/USDT. Tether publikuje kwartalne raporty o rezerwach przygotowywane przez firmę audytorską, ale przez lata był krytykowany za brak pełnego audytu. W 2021 roku amerykańska Komisja ds. Obrotu Kontraktami Terminowymi Towarowymi (CFTC) nałożyła na Tether 41 mln USD kary za nieprawdziwe twierdzenia, że w latach 2016-2019 USDT był zawsze w pełni pokryty dolarami.
USDT nie uzyskał zgody na emisję w Unii Europejskiej. Dlatego giełdy działające w Europejskim Obszarze Gospodarczym wycofały go z handlu spot do 31 marca 2025 roku, zgodnie ze stanowiskiem Europejskiego Urzędu Nadzoru Giełd i Papierów Wartościowych (ESMA). Posiadanie USDT w portfelu nie jest w UE zakazane, ale kupić go na regulowanej europejskiej giełdzie w większości przypadków się nie da.
USDC (Circle)
Drugi największy stablecoin, emitowany przez amerykańską firmę Circle. Rezerwy USDC to gotówka w bankach i krótkoterminowe obligacje skarbowe USA, a Circle publikuje ich skład co miesiąc. 1 lipca 2024 roku Circle jako pierwszy globalny emitent stablecoinów uzyskał licencję instytucji pieniądza elektronicznego od francuskiego nadzoru bankowego (ACPR), dzięki czemu USDC i euro-stablecoin EURC spełniają wymogi MiCA. To dziś podstawowy stablecoin na giełdach działających w UE.
Kiedy 1 dolar przestaje być dolarem
Stablecoin jest stabilny dopóty, dopóki rynek wierzy, że można go wymienić na dolara. Gdy pojawia się wątpliwość, cena potrafi gwałtownie spaść. Najgłośniejsze przypadki:

- UST, maj 2022 roku. Algorytmiczny stablecoin z ekosystemu Terra, oferujący przez platformę Anchor około 20% rocznie. Gdy inwestorzy zaczęli masowo wycofywać środki, mechanizm stabilizacji zamienił się w spiralę. 11 maja 2022 roku UST kosztował na Binance już tylko 0,23 USD, a w kolejnych dniach stracił niemal całą wartość. Inwestorzy stracili dziesiątki miliardów dolarów.
- USDC, marzec 2023 roku. 10 marca 2023 roku upadł amerykański bank Silicon Valley Bank. Circle poinformował, że trzyma w nim 3,3 mld USD rezerw USDC. W ciągu weekendu cena USDC spadła na Binance do 0,882 USD. Gdy amerykańskie władze zapowiedziały, że depozyty w SVB będą w pełni chronione, kurs w ciągu kilku dni wrócił do 1 dolara.
Te dwa przypadki pokazują różnicę między rodzajami stablecoinów. USDC miał realne rezerwy, problemem był dostęp do części z nich, więc kurs wrócił. UST nie miał rezerw w dolarach, a gdy zaufanie zniknęło, nie było czego bronić.
Ryzyko, o którym mało się mówi: kurs dolara
Dla Amerykanina 1 USDC to 1 dolar. Dla polskiego inwestora stablecoin w dolarach to inwestycja w walutę obcą, której wartość w złotych zmienia się każdego dnia. Przykład według kursów NBP:
- 12 października 2022 roku dolar kosztował 5,0014 zł. Za 10 000 USDT trzeba było zapłacić około 50 000 zł.
- 21 października 2026 roku dolar kosztował 3,8889 zł. Te same 10 000 USDT były warte około 38 900 zł.
Mimo że stablecoin przez cały czas „trzymał” 1 dolara, w złotych stracił 22%. W drugą stronę też to działa: gdy złoty słabnie, dolarowy stablecoin w złotych zyskuje. Jeśli traktujesz stablecoiny jako bezpieczne miejsce na pieniądze między transakcjami, pamiętaj, że to bezpieczeństwo w dolarach, a nie w złotych. Euro-stablecoiny ograniczają to ryzyko dla osób, które myślą w euro, ale przy złotym nadal pozostaje ryzyko kursu EUR/PLN.
Do czego służą stablecoiny
- Handel na giełdach kryptowalut. Najczęstsze zastosowanie. Stablecoin to „gotówka” na giełdzie: sprzedajesz bitcoina za USDC i czekasz na kolejną okazję, bez wypłaty na konto w banku.
- Przelewy międzynarodowe. Przelew stablecoina trwa minuty i kosztuje od ułamka centa do kilku dolarów, zależnie od sieci, o każdej porze i w każdy dzień.
- Zdecentralizowane finanse (DeFi). Stablecoiny to podstawa pożyczek, giełd zdecentralizowanych i innych aplikacji w blockchainie.
- Oszczędności w dolarach w krajach z wysoką inflacją albo ograniczeniami w dostępie do walut. W Polsce ma to mniejsze znaczenie, bo konto walutowe w banku jest łatwo dostępne i chronione przez BFG.
Uważaj na oferty „zarabiania” na stablecoinach. Emitenci nie płacą odsetek posiadaczom tokenów, więc oprocentowanie oferuje pośrednik: giełda, platforma pożyczkowa albo protokół DeFi. Oznacza to, że ktoś pożycza Twoje środki dalej, a Ty bierzesz na siebie jego ryzyko. Wiele platform oferujących wysokie oprocentowanie stablecoinów upadło w 2022 roku, zamrażając środki klientów.
Stablecoin a pieniądze w banku

Najważniejsza różnica dotyczy ochrony. Pieniądze na koncie w polskim banku chroni Bankowy Fundusz Gwarancyjny do równowartości 100 000 euro. Stablecoina nie chroni żaden fundusz gwarancyjny: jego wartość zależy od emitenta i jego rezerw. Jeśli trzymasz stablecoiny na giełdzie, dochodzi ryzyko samej giełdy. Emitenci stablecoinów zabezpieczonych walutą mogą też zamrozić tokeny pod konkretnym adresem, na przykład na wniosek organów ścigania. Tether i Circle wielokrotnie z tego korzystali.
Regulacje: MiCA w Unii, GENIUS Act w USA
Unijne rozporządzenie MiCA traktuje stablecoiny powiązane z jedną walutą jako tokeny pieniądza elektronicznego. Od 30 czerwca 2024 roku emitować je w UE może tylko licencjonowana instytucja pieniądza elektronicznego albo bank, z rezerwami przechowywanymi w dużej części w bankach w Unii i prawem do wykupu po wartości nominalnej w każdej chwili. Stąd wycofanie USDT z europejskich giełd i rosnąca rola USDC i EURC.
W lipcu 2025 roku w USA weszła w życie ustawa GENIUS Act, pierwsza federalna regulacja stablecoinów płatniczych. Wymaga ona m.in. pełnego pokrycia tokenów bezpiecznymi aktywami, takimi jak gotówka i krótkoterminowe obligacje skarbowe, regularnego ujawniania składu rezerw i zakazuje emitentom wypłacania odsetek posiadaczom tokenów, według opracowania Congressional Research Service.
Podatek od stablecoinów w Polsce
Stablecoiny to w polskim prawie waluty wirtualne, tak jak bitcoin. Obowiązują więc te same zasady opisane w ustawie o podatku dochodowym od osób fizycznych:
- Wymiana kryptowaluty na stablecoina jest neutralna podatkowo. Sprzedaż bitcoina za USDC nie rodzi podatku, nawet jeśli bitcoin zyskał na wartości.
- Podatek pojawia się przy zamianie na złote, inną walutę tradycyjną albo przy zapłacie za towar lub usługę. Stawka to 19% od dochodu, a rozliczasz go w PIT-38 w części dotyczącej walut wirtualnych.
- Koszty zakupu przenosisz dalej. Przykład: bitcoin kupiony za 10 000 zł zostaje wymieniony na USDC, a potem USDC na 15 000 zł. Dochód do opodatkowania to 5 000 zł.
Jak policzyć podatek od transakcji w walutach, sprawdzisz w kalkulatorze podatku od zysków z kursem NBP.
Jak kupić i przechowywać stablecoiny
Stablecoiny kupuje się na giełdzie kryptowalut, tak jak bitcoina. Proces krok po kroku opisujemy w przewodniku bitcoin: co to jest, jak działa i od czego zależy cena. Przy stablecoinach zwróć uwagę na dwie rzeczy:
- Wybór tokena. W UE na regulowanych giełdach dostępne są głównie USDC i EURC. Przed zakupem sprawdź, czy platforma ma zezwolenie zgodne z MiCA i czy nie figuruje na liście ostrzeżeń publicznych KNF.
- Wybór sieci przy przelewie. Ten sam stablecoin działa w kilku blockchainach. Wysyłając USDC z giełdy, wybierz sieć, którą obsługuje odbiorca. USDC wysłany w złej sieci może przepaść.
Ryzyka w skrócie
- Ryzyko emitenta: rezerwy mogą być niepełne, źle zainwestowane albo trudno dostępne.
- Utrata powiązania z dolarem: w kryzysie cena może spaść poniżej 1 dolara, jak USDC w 2023 roku i UST w 2022 roku.
- Kurs walutowy: dla inwestora w złotych dolarowy stablecoin to inwestycja w dolara.
- Brak gwarancji: stablecoinów nie obejmuje Bankowy Fundusz Gwarancyjny.
- Ryzyko pośrednika: giełda albo platforma oferująca oprocentowanie może upaść.
- Zamrożenie środków: emitent może zablokować tokeny pod danym adresem.
- Regulacje: zmiany prawa mogą ograniczyć dostęp do konkretnego stablecoina, jak USDT w UE.
Najczęściej zadawane pytania
Czym różni się USDT od USDC?
Oba mają kosztować 1 dolara i są zabezpieczone rezerwami. USDT jest większy i dominuje na giełdach poza UE, ale nie ma zgody na emisję zgodnej z MiCA. USDC publikuje szczegółowy skład rezerw i ma licencję w UE, dlatego to on jest dostępny na regulowanych europejskich giełdach.
Czy stablecoin może stracić wartość?
Tak. W marcu 2023 roku USDC spadł chwilowo do 0,88 USD, a algorytmiczny UST w maju 2022 roku stracił niemal całą wartość. Dla inwestora w złotych dochodzi ryzyko kursu: gdy dolar tanieje, dolarowy stablecoin traci w złotych.
Czy stablecoiny są legalne w Polsce?
Tak. Posiadanie i wymiana stablecoinów są legalne. Emisja w UE wymaga zgody zgodnej z MiCA, a regulowane giełdy w UE oferują tylko zgodne stablecoiny, takie jak USDC i EURC.
Czy od stablecoinów płaci się podatek?
Wymiana kryptowaluty na stablecoina i odwrotnie jest neutralna podatkowo. Podatek 19% płacisz przy zamianie stablecoina na złote, inną walutę tradycyjną albo przy zapłacie za towar lub usługę, a rozliczasz go w PIT-38.
Czy można zarabiać na stablecoinach?
Emitenci nie płacą odsetek posiadaczom. Oprocentowanie oferują giełdy i platformy, które pożyczają środki dalej, co oznacza ryzyko ich upadku. W 2022 roku kilka takich platform zbankrutowało, zamrażając pieniądze klientów.
Czy istnieją stablecoiny w złotówkach?
Na dużych regulowanych giełdach nie ma popularnego stablecoina powiązanego ze złotym. Dostępne są głównie stablecoiny w dolarach i, w znacznie mniejszej skali, w euro.