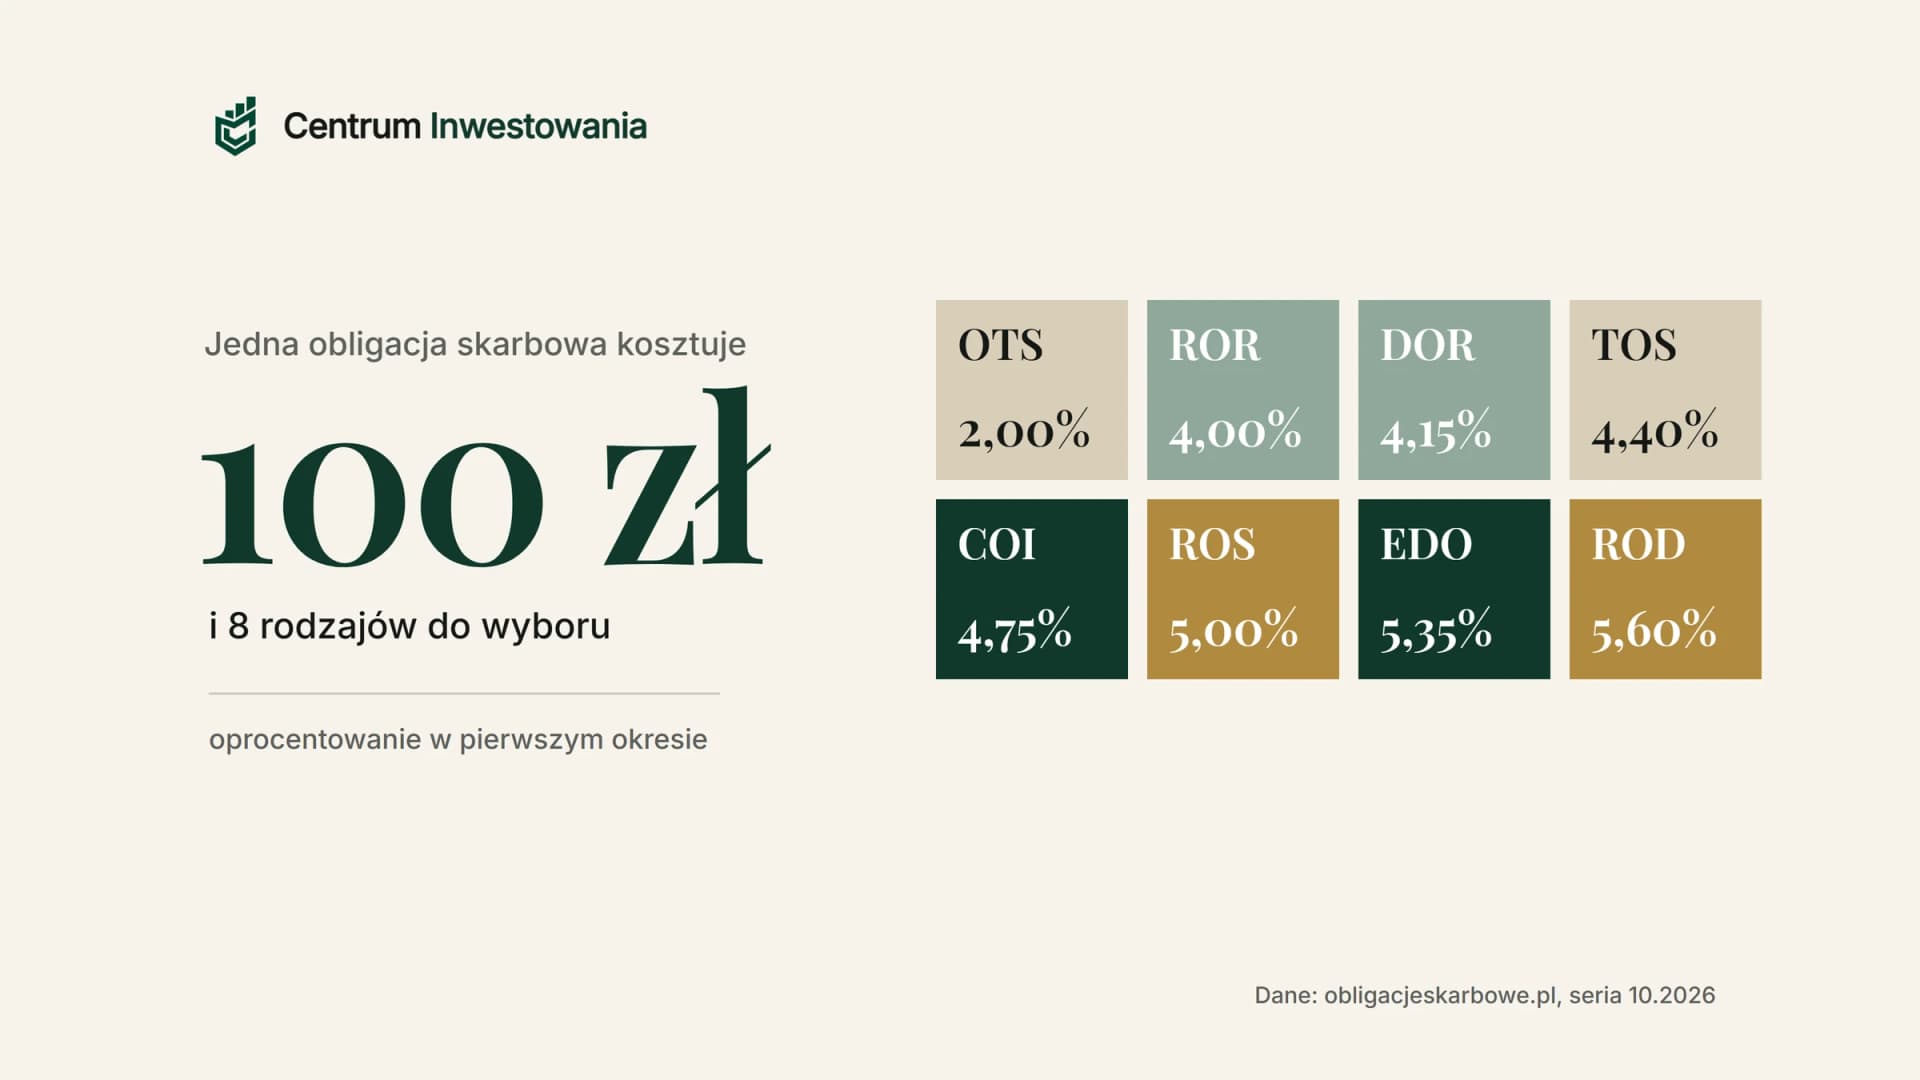
Obligacje skarbowe to pożyczka, której udzielasz państwu: płacisz 100 zł za jedną obligację, a Skarb Państwa oddaje te pieniądze z odsetkami w ustalonym terminie. W październiku 2026 roku w ofercie jest osiem rodzajów, od 3-miesięcznych OTS na 2,00% do 12-letnich rodzinnych ROD na 5,60% w pierwszym roku. Różnią się czasem oszczędzania, sposobem liczenia odsetek i opłatą za wcześniejsze wycofanie pieniędzy.
W tym przewodniku wyjaśniamy, jak działają obligacje skarbowe oszczędnościowe, czym różnią się poszczególne rodzaje, ile realnie zarobisz na 10 000 zł, co dzieje się przy wcześniejszym wykupie i jak kupić obligacje krok po kroku. Wszystkie parametry pochodzą z listów emisyjnych i oficjalnego serwisu Ministerstwa Finansów, inflacja z komunikatu GUS, a stopa referencyjna z NBP. Każda liczba ma datę.
Najważniejsze w skrócie
- Jedna obligacja kosztuje 100 zł, więc oszczędzanie zaczniesz od 100 zł. Nie płacisz prowizji przy zakupie.
- Osiem rodzajów, trzy sposoby oprocentowania: stałe (OTS, TOS), zmienne zależne od stopy referencyjnej NBP (ROR, DOR) i zmienne zależne od inflacji (COI, EDO oraz rodzinne ROS i ROD).
- Oferta październikowa 2026: OTS 2,00%, ROR 4,00%, DOR 4,15%, TOS 4,40%, COI 4,75%, ROS 5,00%, EDO 5,35%, ROD 5,60%. To oprocentowanie w pierwszym okresie odsetkowym, sprzedaż trwa do 31 października.
- Obligacje indeksowane inflacją po pierwszym roku płacą inflację plus stałą marżę, np. EDO inflację plus 2,00 punktu procentowego. Gdy inflacja jest ujemna, do wyliczenia przyjmuje się zero.
- Od odsetek płacisz 19% podatku, ale pobiera go bank, więc nie rozliczasz obligacji w PIT. Na koncie IKE-Obligacje zysk może być w całości zwolniony z podatku.
- Pieniądze nie są zamrożone. Prawie każdą obligację możesz oddać przed terminem za opłatą od 0,50 zł do 3,00 zł od sztuki. Wyjątek to OTS: tam wycofasz pieniądze bez opłaty, ale tracisz odsetki.
Co to są obligacje skarbowe
Obligacja to papier dłużny. Kupując ją, pożyczasz pieniądze emitentowi, a on zobowiązuje się oddać kwotę pożyczki, czyli wartość nominalną, w dniu wykupu i zapłacić odsetki według zasad zapisanych w liście emisyjnym. W przypadku obligacji skarbowych emitentem jest Skarb Państwa, reprezentowany przez Ministra Finansów.
W Polsce istnieją dwa światy obligacji skarbowych. Obligacje hurtowe kupują głównie banki, fundusze i ubezpieczyciele na przetargach, a potem handlują nimi na rynku, więc ich cena codziennie się zmienia. Ten przewodnik dotyczy drugiego świata: obligacji oszczędnościowych, nazywanych też detalicznymi. Ich zasady są inne i dla osoby, która dopiero zaczyna, dużo prostsze:
- cena jest stała i zawsze wynosi 100 zł za sztukę, a w dniu wykupu dostajesz 100 zł plus odsetki,
- nie są notowane na giełdzie, więc ich wartość nie spada razem z rynkiem,
- kupują je osoby fizyczne, a także stowarzyszenia, organizacje społeczne i zawodowe oraz fundacje,
- co miesiąc pojawia się nowa seria z oprocentowaniem ogłaszanym przez Ministerstwo Finansów.
Za wypłatę odpowiada Skarb Państwa. Obligacje nie są objęte gwarancjami Bankowego Funduszu Gwarancyjnego jak lokata, bo nie są depozytem bankowym. Ich zabezpieczeniem jest zdolność państwa do obsługi długu, dlatego uważa się je za najbezpieczniejszy sposób oszczędzania w złotych.
Jak działają obligacje oszczędnościowe: cztery pojęcia
Zanim porównasz rodzaje, warto znać cztery pojęcia, które pojawiają się w każdej ofercie. Od nich zależy, ile i kiedy zarobisz.
- Okres odsetkowy. Czas, za który naliczane są odsetki: miesiąc w ROR i DOR, rok w obligacjach od trzech lat wzwyż, cały okres oszczędzania w OTS. W każdym okresie oprocentowanie może być inne.
- Kapitalizacja. W obligacjach z kapitalizacją (TOS, EDO, ROS, ROD) odsetki po każdym roku dopisuje się do wartości obligacji i w następnym roku same zarabiają. To procent składany w praktyce. Obligacje bez kapitalizacji (ROR, DOR, COI) wypłacają odsetki na bieżąco.
- Marża. Stała nadwyżka ponad wskaźnik, do którego przywiązane jest oprocentowanie. Ustala się ją w dniu zakupu i nie zmienia do końca. Dla EDO z października 2026 roku wynosi 2,00 punktu procentowego.
- Zamiana. Gdy wykupowane są obligacje, które masz, możesz za uzyskane pieniądze kupić nowe po cenie zamiany. W październiku 2026 roku wynosi ona 99,90 zł, czyli 10 groszy taniej niż zwykle. Obligacje rodzinne ROS i ROD nie mają ceny zamiany, a w OTS cena zamiany jest równa 100 zł.
Rodzaje obligacji skarbowych i oprocentowanie w październiku 2026
Poniżej pełna oferta Ministerstwa Finansów sprzedawana od 1 do 31 października 2026 roku. Nazwa serii mówi, kiedy obligacja zostanie wykupiona: EDO1036 to obligacja dziesięcioletnia z wykupem w październiku 2036 roku.

| Rodzaj i seria | Czas | Pierwszy okres | Kolejne okresy | Odsetki |
|---|---|---|---|---|
| OTS0127 | 3 miesiące | 2,00% | stałe przez cały czas | przy wykupie |
| ROR1027 | 1 rok | 4,00% | stopa referencyjna NBP + 0,00 | co miesiąc |
| DOR1028 | 2 lata | 4,15% | stopa referencyjna NBP + 0,15 | co miesiąc |
| TOS1029 | 3 lata | 4,40% | stałe przez cały czas | kapitalizacja co rok, wypłata przy wykupie |
| COI1030 | 4 lata | 4,75% | inflacja + 1,50 | co roku |
| EDO1036 | 10 lat | 5,35% | inflacja + 2,00 | kapitalizacja co rok, wypłata przy wykupie |
| ROS1032 (rodzinne) | 6 lat | 5,00% | inflacja + 2,00 | kapitalizacja co rok, wypłata przy wykupie |
| ROD1038 (rodzinne) | 12 lat | 5,60% | inflacja + 2,50 | kapitalizacja co rok, wypłata przy wykupie |
Źródło: karty serii w serwisie obligacjeskarbowe.pl, stan na 16 października 2026 roku. Oferta zmienia się co miesiąc, a nową ogłasza Ministerstwo Finansów zwykle w ostatnich dniach poprzedniego miesiąca. Raz kupiona obligacja zachowuje jednak warunki z dnia zakupu do samego końca.
Obligacje o stałym oprocentowaniu: OTS i TOS
Tu od pierwszego dnia wiesz dokładnie, ile zarobisz. OTS to obligacje trzymiesięczne: 100 zł po trzech miesiącach zamienia się w 100,50 zł przed podatkiem. To odpowiednik krótkiej lokaty, przydatny, gdy pieniądze będą Ci potrzebne za kwartał.
TOS to obligacje trzyletnie ze stałym oprocentowaniem 4,40% rocznie i coroczną kapitalizacją. Po trzech latach z jednej obligacji robi się 113,79 zł przed podatkiem. Stałe oprocentowanie jest wygodne, gdy spodziewasz się spadku stóp procentowych, ale przy rosnącej inflacji traci na wartości: jeśli ceny będą rosły szybciej niż 4,40% rocznie, realnie stracisz siłę nabywczą.
Obligacje zmiennoprocentowe: ROR i DOR
W ROR (roczne) i DOR (dwuletnie) oprocentowanie zmienia się co miesiąc razem ze stopą referencyjną Narodowego Banku Polskiego. Pierwszy miesiąc ma oprocentowanie z listu emisyjnego, a od drugiego obowiązuje stopa referencyjna plus marża: zero w ROR i 0,15 punktu procentowego w DOR.
Stopa referencyjna NBP wynosi 3,75% od 5 marca 2026 roku, według tabeli stóp procentowych NBP. Jeśli Rada Polityki Pieniężnej jej nie zmieni, ROR1027 od drugiego miesiąca da 3,75%, a DOR1028 3,90% w skali roku. Odsetki trafiają na Twoje konto co miesiąc, więc te obligacje dobrze sprawdzają się jako źródło regularnego, choć niewielkiego dochodu.
Obligacje indeksowane inflacją: COI i EDO
Te obligacje chronią przed wzrostem cen. W pierwszym roku mają stałe oprocentowanie, a od drugiego roku płacą inflację plus marżę: 1,50 punktu procentowego w COI (czteroletnie) i 2,00 punktu w EDO (dziesięcioletnie). Do wyliczenia bierze się roczną inflację ogłoszoną przez prezesa GUS w miesiącu poprzedzającym początek danego okresu odsetkowego. Przykład: dla okresów, które zaczynają się w listopadzie 2026 roku, liczy się inflacja ogłoszona w październiku, czyli wrześniowa. Według komunikatu GUS wyniosła 4,1%. Obligacja EDO z marżą 2,00, której kolejny rok odsetkowy zaczyna się w listopadzie 2026 roku, dostanie więc w tym roku 6,10%.
Różnią się sposobem wypłaty. COI wypłaca odsetki co roku, co daje regularny dochód, ale bez procentu składanego. EDO dopisuje odsetki do obligacji i wszystko wypłaca po dziesięciu latach, dlatego to podstawowy wybór na długi horyzont, np. na emeryturę. Marża ustalona w dniu zakupu obowiązuje przez cały czas oszczędzania, nawet jeśli w kolejnych seriach ministerstwo ją obniży.
Obligacje rodzinne: ROS i ROD dla rodzin z 800+
Sześcioletnie ROS i dwunastoletnie ROD działają jak EDO, ale mają wyższe oprocentowanie: ROS w pierwszym roku 5,00%, potem inflacja plus 2,00, a ROD 5,60%, potem inflacja plus 2,50. W zamian mogą je kupić tylko osoby, które mają prawo do świadczenia wychowawczego 800 plus, i tylko do kwoty otrzymanych świadczeń.
Limit liczy się jako suma miesięcznych świadczeń od początku ich przyznania, łącznie z kwotą za miesiąc zakupu, pomniejszona o wartość wcześniej kupionych obligacji rodzinnych. Rodzic z jednym dzieckiem, który dostaje 800 zł miesięcznie od 12 miesięcy, może więc kupić obligacje rodzinne maksymalnie za 9 600 zł. Pieniędzy z wcześniejszego wykupu obligacji rodzinnych nie można ponownie zainwestować w nowe obligacje rodzinne.
Ile zarobisz na obligacjach: przykład na 10 000 zł
Oprocentowanie z oferty to nie to samo, co pieniądze na Twoim koncie. Od odsetek pobierany jest podatek, a przy obligacjach indeksowanych wynik zależy od przyszłej inflacji. Policzyliśmy, ile zostanie z 10 000 zł, czyli 100 obligacji z serii październikowej, po odjęciu 19% podatku. Dla obligacji powiązanych z inflacją pokazujemy dwa scenariusze: inflację równą celowi NBP, czyli 2,5% rocznie, i inflację utrzymującą się na wrześniowym poziomie 4,1%.
| Obligacja | Czas | Wynik netto przy inflacji 2,5% | Wynik netto przy inflacji 4,1% |
|---|---|---|---|
| ROR | 1 rok | 10 302 zł | 10 302 zł |
| TOS | 3 lata | 11 117 zł | 11 117 zł |
| COI | 4 lata | 11 357 zł | 11 746 zł |
| EDO | 10 lat | 14 581 zł | 16 440 zł |
| EDO na IKE (bez podatku) | 10 lat | 15 655 zł | 17 951 zł |
Założenia: ROR przy niezmienionej stopie referencyjnej 3,75% od drugiego miesiąca; COI bez ponownego inwestowania wypłacanych odsetek; podatek liczony od odsetek, w uproszczeniu bez zaokrągleń na pojedynczej obligacji; wynik EDO na IKE przed opłatą za prowadzenie konta. Wyliczenia: CentrumInwestowania.pl.

Dwie rzeczy z tych liczb warto zapamiętać. Po pierwsze, im dłużej działa kapitalizacja, tym większa różnica: EDO w scenariuszu 4,1% zarabia w ostatnim roku ponad 1 000 zł przed podatkiem, a w pierwszym 535 zł. Po drugie, liczy się wynik realny, czyli po uwzględnieniu inflacji. Przy inflacji 4,1% rocznie 11 117 zł z TOS po trzech latach ma siłę nabywczą około 9 855 dzisiejszych złotych, czyli mniej niż włożone pieniądze. EDO w tym samym scenariuszu realnie zarabia: 16 440 zł po dziesięciu latach to około 11 000 dzisiejszych złotych.
Wcześniejszy wykup: ile kosztuje wycofanie pieniędzy
Obligacje oszczędnościowe możesz oddać przed terminem, czyli złożyć dyspozycję przedterminowego wykupu. Da się to zrobić najwcześniej po siedmiu dniach od zakupu i najpóźniej na dwadzieścia dni przed terminem wykupu. Pieniądze przychodzą po pięciu dniach roboczych. Za wcześniejsze zakończenie oszczędzania płacisz opłatę od każdej obligacji:
| Rodzaj | Opłata od jednej obligacji | Czy może zmniejszyć kapitał? |
|---|---|---|
| OTS | bez opłaty, ale bez odsetek | nie |
| ROR | 0,50 zł | tak, od drugiego miesiąca |
| DOR | 0,70 zł | tak, od drugiego miesiąca |
| TOS | 1,00 zł | nie |
| COI | 2,00 zł | tak, od drugiego roku |
| ROS | 2,00 zł | nie |
| EDO | 3,00 zł | nie |
| ROD | 3,00 zł | nie |
Kolumna po prawej to szczegół, który często umyka. W obligacjach z kapitalizacją (TOS, EDO, ROS, ROD) opłata jest pobierana najwyżej do wysokości narosłych odsetek, więc nigdy nie dostaniesz mniej niż 100 zł za sztukę. W obligacjach, które wypłacają odsetki na bieżąco (ROR, DOR, COI), w pierwszym okresie działa ta sama zasada, ale w kolejnych opłata jest pobierana w całości, nawet gdy przekracza odsetki naliczone od ostatniej wypłaty. Te wcześniej wypłacone odsetki już jednak dostałeś, więc w sumie zwykle wychodzisz na plus. Stawki dotyczą obligacji kupionych od 1 września 2024 roku. Starsze serie mają niższe opłaty, zapisane w ich listach emisyjnych.

Wniosek z wykresu: obligacje dziesięcioletnie mają najwyższe oprocentowanie, ale jeśli możesz potrzebować pieniędzy za rok, lepiej od razu wybrać ROR. Przy wyjściu po dwunastu miesiącach z EDO zostaje 190 zł zysku, a z ROR trzymanych do wykupu 302 zł. Dlatego przed zakupem odpowiedz sobie na pytanie, kiedy te pieniądze mogą Ci się przydać. Pomaga w tym ustalenie profilu inwestora i horyzontu.
Podatek od obligacji skarbowych
Od odsetek z obligacji płacisz 19% zryczałtowanego podatku od dochodów kapitałowych, czyli tak zwanego podatku Belki. Nie musisz niczego wyliczać ani wpisywać do zeznania rocznego: podatek pobiera i odprowadza bank w dniu wypłaty odsetek, w wykupie albo przy wcześniejszym wykupie. Na konto trafiają pieniądze już po podatku.
Przy wcześniejszym wykupie podatek dotyczy odsetek pomniejszonych o opłatę, więc gdy opłata zabierze całe odsetki, podatku nie zapłacisz.
Jedynym legalnym sposobem, żeby nie płacić tego podatku, jest kupowanie obligacji w ramach konta emerytalnego. O tym w następnej sekcji.
Obligacje skarbowe na IKE i IKZE
PKO Bank Polski za pośrednictwem swojego biura maklerskiego prowadzi konta IKE-Obligacje i IKZE-Obligacje, w których kupujesz wyłącznie oszczędnościowe obligacje skarbowe. Zasady samego konta, w tym limity i warunki wypłaty bez podatku, opisaliśmy w przewodnikach o IKE oraz IKZE, a co wybrać, w porównaniu IKE czy IKZE. Tutaj najważniejsze cechy wersji obligacyjnej:
- Zakup bez prowizji. Przy zakładaniu konta podpisujesz dyspozycję DNOS, która określa, jakie obligacje i w jakich proporcjach będą kupowane za każdą wpłatę. Kupowanie dzieje się automatycznie, a dyspozycję możesz w każdej chwili zmienić.
- Odsetki i pieniądze z wykupu nie liczą się do limitu wpłat, który na IKE w 2026 roku wynosi 28 260 zł. Wpłaty ponad limit są zwracane.
- Opłata za prowadzenie konta: 0% w pierwszym roku, potem od 0,16% w drugim roku do 0,10% od ósmego roku wartości nominalnej obligacji, maksymalnie 200 zł rocznie. Częściowy zwrot kosztuje 100 zł, a zamknięcie konta przed upływem 12 miesięcy 150 zł.
- Przy wypłacie z konta nie płacisz opłat za przedterminowy wykup. Obligacje są wtedy wykupywane bez potrącenia, a odsetki wypłacane w całości. Opłata z listu emisyjnego jest pobierana dopiero przy wypowiedzeniu umowy.
Źródło: oferta IKE-Obligacje Biura Maklerskiego PKO Banku Polskiego i opis konta w serwisie obligacjeskarbowe.pl, stan na 16 października 2026 roku. Dla kogoś, kto oszczędza na emeryturę i nie chce ryzyka giełdy, EDO na IKE-Obligacje to rozwiązanie najprostsze z możliwych: w scenariuszu z inflacją 4,1% różnica wobec zwykłego zakupu po dziesięciu latach wynosi około 1 400 zł na każde 10 000 zł, już po opłatach za prowadzenie konta.
Jak kupić obligacje skarbowe krok po kroku
Obligacje oszczędnościowe sprzedaje PKO Bank Polski jako agent emisji. Według serwisu obligacjeskarbowe.pl kupisz je przez internet w serwisie zakup.obligacjeskarbowe.pl, w serwisie iPKO i aplikacji IKO, w oddziałach PKO Banku Polskiego, w punktach obsługi klientów Biura Maklerskiego PKO BP i przez telefon, po wcześniejszej rejestracji w punkcie sprzedaży.
- Załóż rachunek rejestrowy. To konto, na którym zapisywane są Twoje obligacje. Klienci PKO Banku Polskiego kupują obligacje bezpośrednio w iPKO lub aplikacji IKO. Pozostałe osoby rejestrują się w punkcie sprzedaży, czyli w oddziale PKO BP albo punkcie biura maklerskiego, a potem mogą kupować przez internet i telefon.
- Wybierz rodzaj obligacji pod swój horyzont: na co odkładasz i kiedy pieniądze będą potrzebne. Podpowiedzi znajdziesz w kolejnej sekcji.
- Złóż dyspozycję zakupu, wpisując rodzaj i liczbę obligacji. Seria z bieżącego miesiąca podstawi się sama.
- Opłać zakup przelewem na wskazane konto. Jeśli zależy Ci na serii z bieżącego miesiąca, nie zostawiaj zakupu na ostatni dzień: przelew zaksięgowany w kolejnym miesiącu może oznaczać obligacje z nowej serii.
- Sprawdź potwierdzenie. Informacja o zakupie przyjdzie e-mailem, a obligacje pojawią się na rachunku rejestrowym.
- Zdecyduj, co po wykupie. Możesz wskazać rachunek do wypłaty albo skorzystać z zamiany na nowe obligacje po cenie 99,90 zł.
Obligacji oszczędnościowych nie kupisz na zwykłym rachunku maklerskim na giełdzie. Tam dostępne są obligacje skarbowe notowane na Catalyst, ale to inny instrument, którego cena zmienia się każdego dnia.
Które obligacje wybrać: dopasuj je do celu
Nie ma jednej najlepszej obligacji. Jest obligacja dopasowana do tego, na kiedy potrzebujesz pieniędzy. Poniższa tabela to punkt wyjścia, a nie rekomendacja inwestycyjna.
| Twoja sytuacja | Rodzaj, który zwykle pasuje | Dlaczego |
|---|---|---|
| Pieniądze mogą być potrzebne w każdej chwili | OTS, ROR | niska lub zerowa opłata przy wyjściu, krótki termin |
| Poduszka finansowa, część ponad bieżące konto | ROR | oprocentowanie idzie za stopami NBP, opłata 0,50 zł |
| Cel za 2-3 lata, np. wkład własny | DOR, TOS | znany albo przewidywalny wynik, krótki termin |
| Ochrona przed inflacją z bieżącym dochodem | COI | odsetki co roku, inflacja plus 1,50 |
| Oszczędzanie na emeryturę lub cel za 10 lat | EDO, najlepiej na IKE | kapitalizacja, inflacja plus 2,00, brak podatku na IKE |
| Rodzina z 800 plus, oszczędzanie dla dziecka | ROS, ROD | najwyższe marże w ofercie |
Obligacje to dobry fundament, ale same w sobie nie dadzą wysokiej stopy zwrotu w długim terminie. Rozsądne podejście to rozdzielenie pieniędzy: bezpieczną część w obligacjach, a długoterminową część także w szeroko zdywersyfikowanych funduszach, np. ETF-ach. Jak to poukładać od początku, opisujemy w przewodniku Jak zacząć inwestować.
Obligacje skarbowe a lokata: porównanie
| Cecha | Obligacje oszczędnościowe | Lokata bankowa |
|---|---|---|
| Kto gwarantuje | Skarb Państwa | Bankowy Fundusz Gwarancyjny do równowartości 100 000 euro |
| Okres | od 3 miesięcy do 12 lat | zwykle od 1 do 12 miesięcy |
| Ochrona przed inflacją | tak, w COI, EDO, ROS, ROD | nie |
| Wcześniejsze wycofanie | opłata od 0 do 3 zł od 100 zł | zwykle utrata całości lub części odsetek |
| Podatek | 19%, pobierany automatycznie | 19%, pobierany automatycznie |
| Oprocentowanie promocyjne | brak, takie samo dla każdego | często dla nowych klientów i z limitem kwoty |
Na krótki termin lokata promocyjna bywa korzystniejsza, ale zwykle ma limit kwoty i trwa kilka miesięcy. Przy dłuższym horyzoncie obligacje mają przewagę, której lokata nie oferuje: oprocentowanie powiązane z inflacją na wiele lat do przodu.
Ryzyka i ograniczenia obligacji skarbowych
Obligacje skarbowe są bezpieczne, ale nie są pozbawione wad. Przed zakupem warto znać pięć ograniczeń:
- Ryzyko inflacji w obligacjach stałych. OTS i TOS mają oprocentowanie ustalone na dzień zakupu. Gdy inflacja wzrośnie, realna wartość oszczędności spada.
- Spadek stóp procentowych w ROR i DOR. Gdy RPP obniża stopy, oprocentowanie tych obligacji spada już w kolejnym miesiącu.
- Pierwszy rok obligacji indeksowanych jest stały. Ochrona przed inflacją zaczyna działać dopiero od drugiego roku.
- Koszt wcześniejszego wyjścia. Opłata w EDO czy ROD przy wyjściu po kilku miesiącach może zabrać prawie całe odsetki.
- Ryzyko emitenta. Obligacje są tak bezpieczne, jak wypłacalne jest państwo. Za wypłatę odpowiada państwo, a nie fundusz gwarancyjny, jak przy lokatach.
Najczęstsze błędy przy kupowaniu obligacji
- Wybór po najwyższym oprocentowaniu. 5,35% w EDO nic nie da, jeśli za rok wycofasz pieniądze. Najpierw horyzont, potem oprocentowanie.
- Porównywanie oprocentowania z pierwszego roku. W obligacjach indeksowanych liczy się marża, bo ona decyduje o wyniku przez kolejne lata.
- Zapominanie o zamianie. Gdy obligacje są wykupywane, zamiana daje 10 groszy taniej na każdej nowej obligacji. Przy 50 000 zł to 50 zł.
- Zakup w ostatnim dniu miesiąca. Jeśli zakup nie zostanie zrealizowany przed końcem miesiąca, dostaniesz obligacje z nowej serii, być może na innych warunkach.
- Kupowanie EDO poza IKE, gdy limit IKE jest wolny. Przy oszczędzaniu na emeryturę oddajesz w ten sposób 19% całego zysku z dziesięciu lat.
Podsumowanie
Obligacje skarbowe oszczędnościowe to najprostszy sposób na bezpieczne oszczędzanie w złotych: 100 zł za sztukę, bez prowizji, z podatkiem rozliczanym automatycznie i z możliwością wcześniejszego wyjścia. Kluczem jest dopasowanie rodzaju do horyzontu: krótkie ROR i OTS na pieniądze, które mogą być potrzebne, TOS i DOR na cele za kilka lat, a indeksowane COI i EDO na długi termin, który ma pokonać inflację. Najwięcej zyskasz, gdy obligacje długoterminowe kupujesz na IKE i trzymasz do wykupu.
Oprocentowanie nowych serii zmienia się co miesiąc. Ten przewodnik aktualizujemy przy każdej zmianie oferty, a historię poprawek znajdziesz pod artykułem.
Najczęściej zadawane pytania
Czy obligacje skarbowe są bezpieczne?
Tak, to jeden z najbezpieczniejszych sposobów oszczędzania w Polsce. Wypłatę gwarantuje Skarb Państwa, a obligacji oszczędnościowych nie notuje się na giełdzie, więc ich wartość nie spada wraz z rynkiem. Nie są objęte gwarancją BFG, bo nie są lokatą.
Ile wynosi oprocentowanie obligacji skarbowych w październiku 2026?
W pierwszym okresie odsetkowym: OTS 2,00%, ROR 4,00%, DOR 4,15%, TOS 4,40%, COI 4,75%, ROS 5,00%, EDO 5,35% i ROD 5,60%. Seria październikowa jest w sprzedaży od 1 do 31 października 2026 roku.
Jaka jest minimalna kwota zakupu obligacji?
100 zł, czyli cena jednej obligacji. Kupujesz zawsze pełne sztuki, więc za 1 050 zł kupisz 10 obligacji, a 50 zł zostanie na koncie.
Czy od obligacji trzeba płacić podatek?
Tak, 19% od odsetek. Pobiera go automatycznie bank, więc nie wpisujesz obligacji do zeznania PIT. Wyjątkiem są obligacje kupione na IKE-Obligacje lub IKZE-Obligacje, gdzie przy spełnieniu warunków ustawy zysk jest zwolniony z tego podatku.
Czy można wypłacić pieniądze z obligacji przed terminem?
Tak, po siedmiu dniach od zakupu i najpóźniej na 20 dni przed wykupem. Płacisz wtedy opłatę od 0,50 zł (ROR) do 3,00 zł (EDO, ROD) od każdej obligacji. W OTS opłaty nie ma, ale nie dostajesz odsetek. Pieniądze przychodzą po pięciu dniach roboczych.
Co się stanie z obligacjami, gdy inflacja spadnie poniżej zera?
W obligacjach indeksowanych przyjmuje się wtedy inflację równą zeru, więc dostajesz samą marżę, np. 2,00% w EDO. Oprocentowanie nie może spaść poniżej marży.
Które obligacje są najlepsze?
To zależy od tego, kiedy potrzebujesz pieniędzy. Na krótki termin zwykle wybiera się ROR lub OTS, na kilka lat TOS albo DOR, a na długi termin z ochroną przed inflacją EDO, najlepiej na IKE. Rodziny z 800 plus mają dostęp do obligacji rodzinnych ROS i ROD z wyższą marżą.
Czy obligacje skarbowe można kupić na koncie maklerskim?
Obligacji oszczędnościowych nie. Kupisz je tylko przez PKO Bank Polski: w serwisie zakup.obligacjeskarbowe.pl, w iPKO, w oddziałach, w punktach biura maklerskiego PKO BP i przez telefon. Na rachunku maklerskim dostępne są obligacje skarbowe notowane na Catalyst, które działają inaczej.