Profil inwestora to odpowiedź na trzy pytania: po co inwestujesz, kiedy będą Ci potrzebne pieniądze i jaki spadek wartości portfela zniesiesz bez paniki. Od tych odpowiedzi zależy wszystko, co dzieje się później: ile pieniędzy trzymasz w bezpiecznych obligacjach, ile w akcjach i czy w gorszym roku wytrwasz przy swoim planie.
W tym poradniku przechodzimy przez trzy kroki ustalania profilu, pokazujemy na prawdziwych danych z giełdy, jak głębokie bywają spadki i ile trwało ich odrabianie, a na końcu znajdziesz krótki test z pięcioma pytaniami. Wyjaśniamy też, po co dom maklerski pyta Cię o to samo w ankiecie MiFID i jak czytać wskaźnik ryzyka od 1 do 7 w dokumentach funduszy.
Najważniejsze w skrócie
- Profil inwestora wynika z trzech elementów: celu, horyzontu inwestycyjnego i tolerancji ryzyka.
- Horyzont decyduje najczęściej: pieniądze potrzebne za rok czy dwa nie powinny leżeć w akcjach, bo spadek może nie zdążyć się odrobić.
- Spadki bywają głębokie: w latach 2007-2009 WIG20 stracił około 66%, a amerykański S&P 500 56,8%. WIG20 wrócił do szczytu z 2007 roku dopiero w sierpniu 2026 roku.
- Liczy się nie tylko chęć, ale i zdolność do ryzyka: bez poduszki finansowej i przy niepewnym dochodzie nawet odważna osoba powinna inwestować ostrożniej.
- Ankieta MiFID u brokera to nie egzamin do zdania. Szczere odpowiedzi chronią Cię przed produktami, których ryzyka nie znasz.
Czym jest profil inwestora
Profil inwestora to opis tego, ile ryzyka możesz i chcesz podjąć, żeby osiągnąć swój cel. Nie jest etykietą na całe życie ani oceną odwagi. To narzędzie, które pomaga dobrać proporcje między bezpieczniejszymi i bardziej ryzykownymi inwestycjami, zanim kupisz cokolwiek.
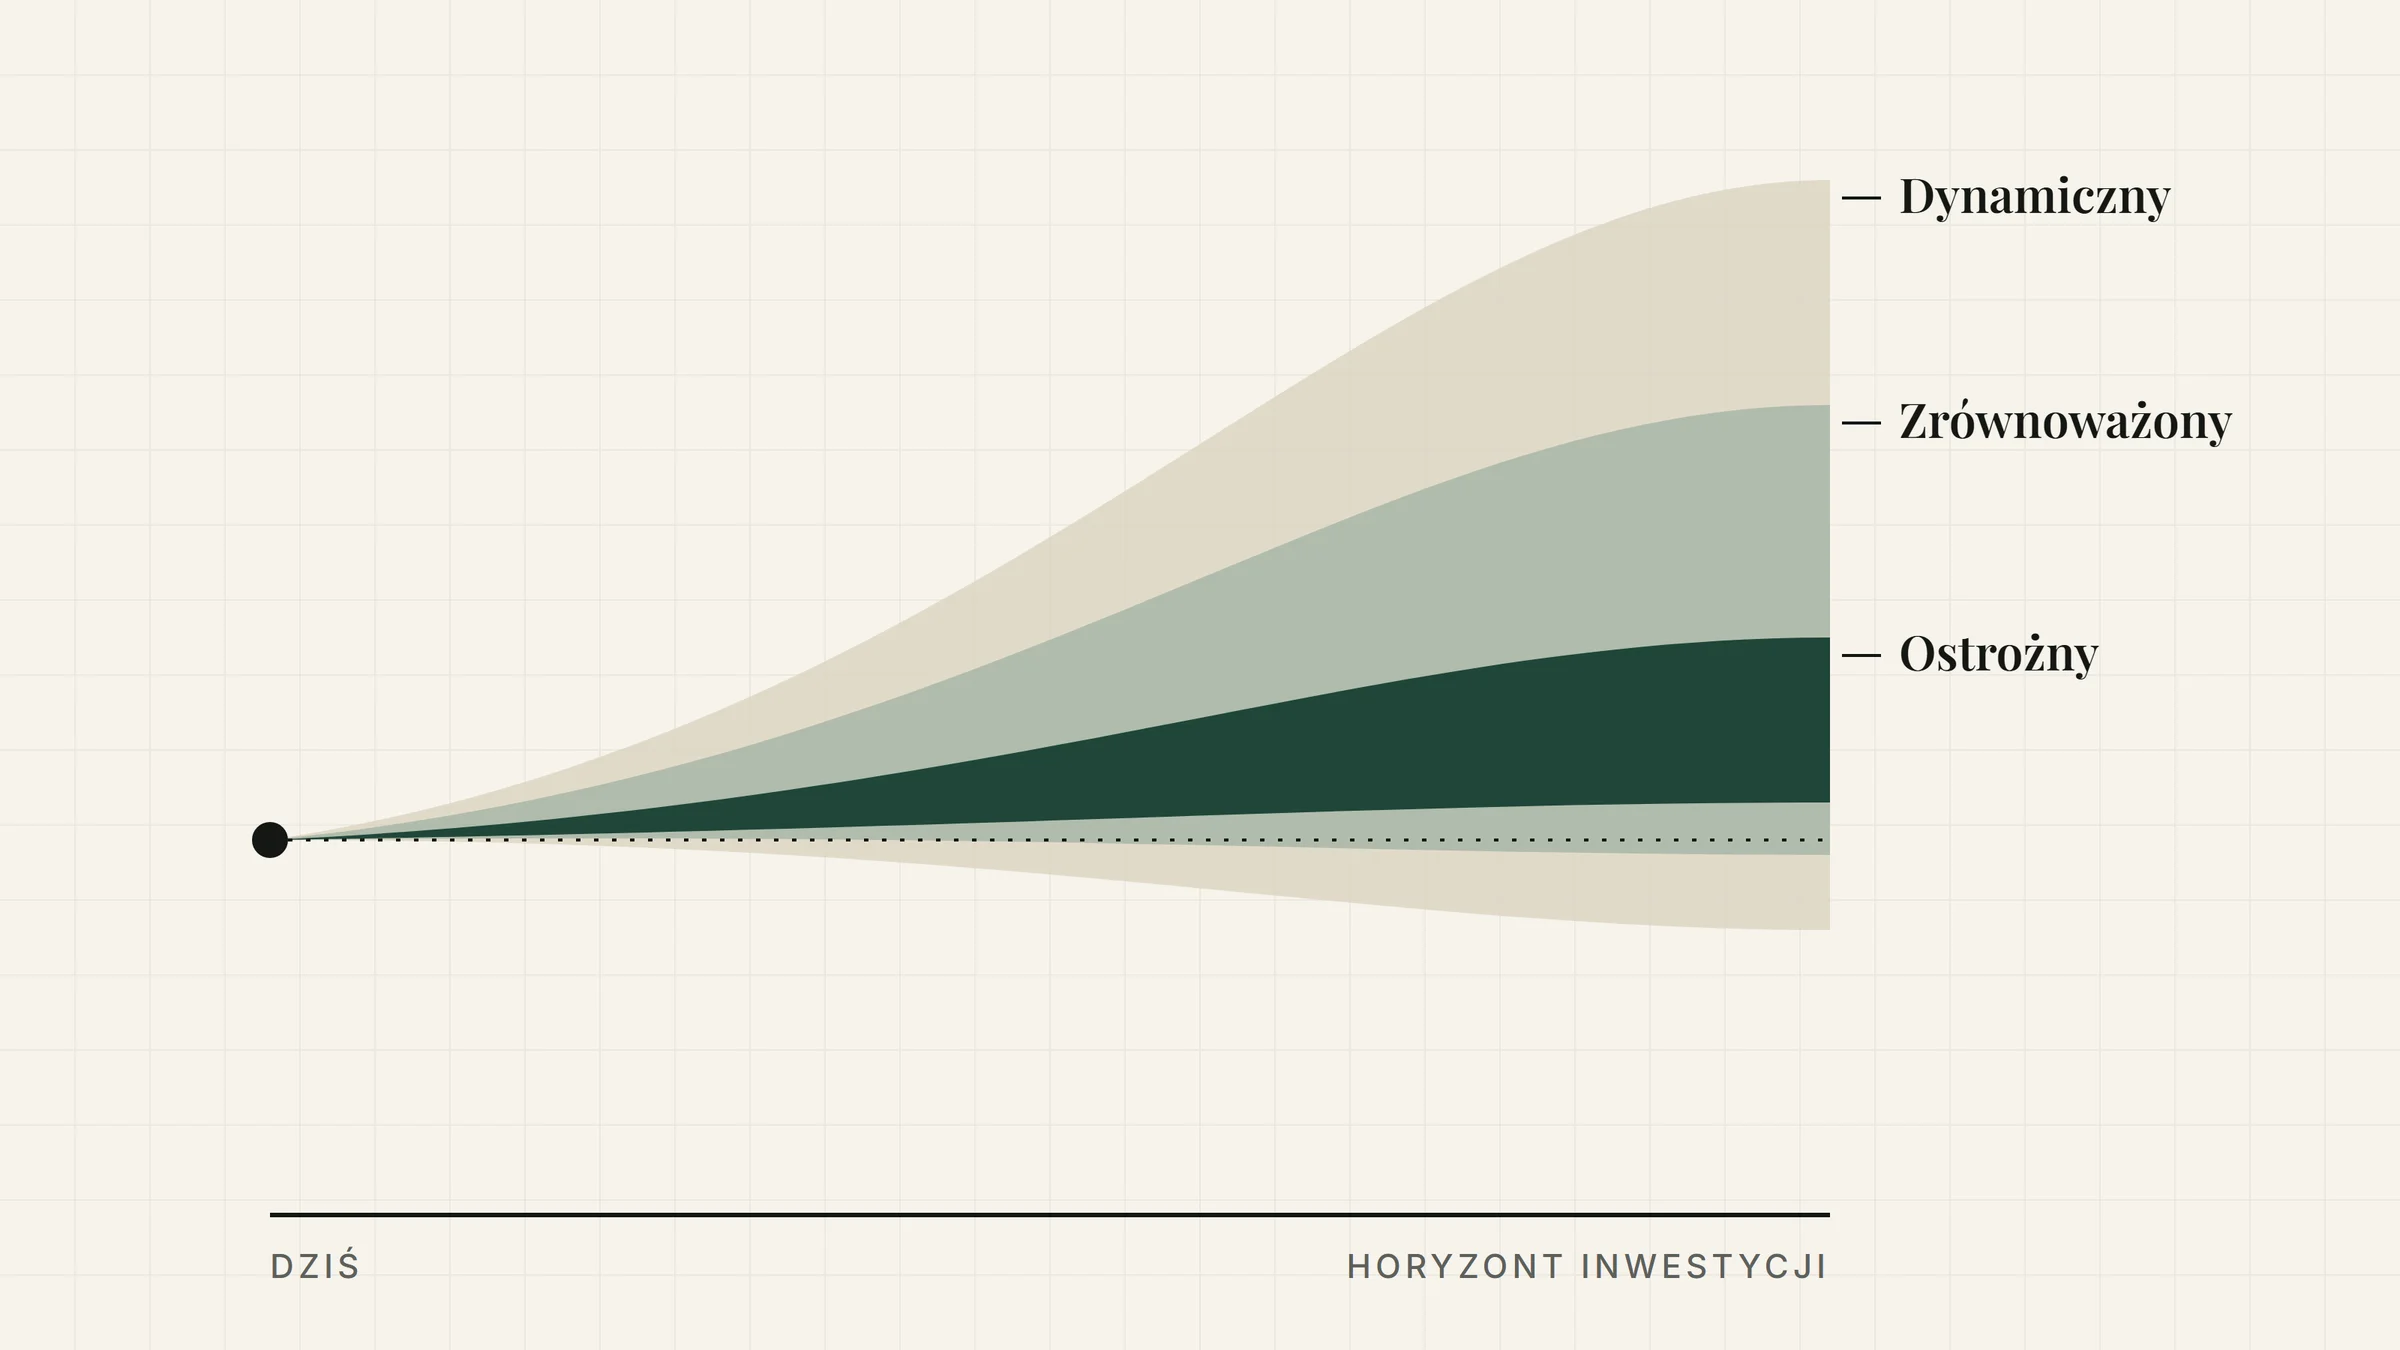
Najczęściej wyróżnia się trzy profile: ostrożny, zrównoważony i dynamiczny. Różnią się udziałem akcji w portfelu, a więc tym, jak bardzo wartość inwestycji może się wahać. Wyższe ryzyko daje szansę na wyższy zysk w długim terminie, ale nie daje żadnej gwarancji. W zamian wymaga czasu i odporności na spadki.
Zanim zaczniesz ustalać profil, upewnij się, że masz poduszkę finansową. Pieniądze na nieprzewidziane wydatki nie powinny być częścią inwestycji, bo to one pozwalają przeczekać gorszy okres na rynku bez sprzedawania akcji w najgorszym momencie.
Krok 1: określ cel inwestycji
Cel mówi, po co odkładasz pieniądze i ile ich potrzebujesz. Inaczej inwestuje się na wkład własny do mieszkania, inaczej na studia dziecka, a jeszcze inaczej na emeryturę. Zapisz cel jak najkonkretniej: kwotę, termin i to, czy możesz go przesunąć.
- Cel z twardym terminem, na przykład wkład własny za 3 lata, wymaga ostrożności. Jeśli rynek spadnie tuż przed zakupem, nie będzie czasu na odrobienie strat.
- Cel elastyczny, na przykład większy kapitał na emeryturę, pozwala na więcej ryzyka, bo w razie spadków możesz poczekać.
Wiele osób ma kilka celów naraz. Wtedy każdy cel może mieć własny, osobny portfel i własny profil ryzyka. Pieniądze na wakacje za rok i oszczędności na emeryturę za 30 lat to dwie różne inwestycje.
Krok 2: ustal horyzont inwestycyjny
Horyzont inwestycyjny to czas, przez który nie będziesz potrzebować zainwestowanych pieniędzy. To zwykle najważniejszy element profilu, bo spadki na giełdzie są tymczasowe tylko dla tych, którzy mogą poczekać.
| Kiedy potrzebujesz pieniędzy | Co zwykle ma sens | Dlaczego |
|---|---|---|
| do 2 lat | konto oszczędnościowe, lokaty, krótkoterminowe obligacje skarbowe | nie ma czasu na odrobienie spadku akcji |
| 2-5 lat | głównie obligacje, niewielka część w akcjach | akcje mogą pomóc, ale bessa potrafi trwać dłużej niż 2 lata |
| 5-10 lat | mieszanka akcji i obligacji | jest czas na przeczekanie typowego spadku |
| ponad 10 lat | większa część w akcjach, na przykład w funduszach ETF na szeroki rynek | długi czas pozwala przeczekać nawet głęboką bessę i korzystać z procentu składanego |
Tabela pokazuje ogólne zasady, a nie rekomendację dla konkretnej osoby. Im bliżej terminu celu, tym większą część pieniędzy warto stopniowo przenosić do bezpieczniejszych instrumentów, żeby jeden zły rok nie zniweczył kilku lat oszczędzania.
Krok 3: sprawdź, ile spadku zniesiesz
Tolerancja ryzyka to odpowiedź na pytanie, co zrobisz, gdy wartość Twojego portfela spadnie o jedną trzecią albo o połowę. Łatwo zadeklarować spokój, gdy rynek rośnie. Trudniej zachować go, gdy przez kilka miesięcy widzisz coraz niższe kwoty. Dlatego zamiast pytać siebie ogólnie o odwagę, spójrz na to, co naprawdę działo się na giełdzie.
| Indeks i okres | Szczyt | Dołek | Spadek | Powrót do szczytu |
|---|---|---|---|---|
| WIG20, kryzys finansowy | 29.10.2007 | 17.02.2009 | ok. 66% | 3.08.2026 |
| S&P 500, kryzys finansowy | 9.10.2007 | 9.03.2009 | 56,8% | 28.03.2013 |
| S&P 500, pandemia | 19.02.2020 | 23.03.2020 | 33,9% | 18.08.2020 |
| S&P 500, inflacja i podwyżki stóp | 3.01.2022 | 12.10.2022 | 25,4% | 19.01.2024 |
Źródło: notowania zamknięcia indeksów publikowane przez Giełdę Papierów Wartościowych w Warszawie i S&P Dow Jones Indices. WIG20 zamknął sesję 29 października 2007 roku na poziomie 3 917,87 pkt, a 17 lutego 2009 roku na 1 327 pkt. Poziom z 2007 roku przebił w trakcie sesji 3 sierpnia 2026 roku, po 6 853 dniach. Oba indeksy są cenowe, czyli nie uwzględniają dywidend, więc inwestor, który je reinwestował, wyszedł na tym lepiej.
Z tej tabeli płyną dwa wnioski. Po pierwsze, spadki o 30-60% nie są wyjątkiem z podręcznika, tylko zdarzają się co kilka lub kilkanaście lat. Po drugie, czas odrabiania strat bywa bardzo różny: od pięciu miesięcy po pandemii do prawie 19 lat w przypadku WIG20. Dlatego tolerancja ryzyka i horyzont zawsze idą w parze.
Chęć ryzyka a zdolność do ryzyka
Doradcy inwestycyjni rozróżniają dwie rzeczy, które łatwo pomylić. Chęć ryzyka to Twoje nastawienie: czy spadki Cię stresują, czy traktujesz je jako okazję. Zdolność do ryzyka to Twoja sytuacja finansowa: czy strata na inwestycji odbiłaby się na codziennym życiu.
- Stabilny dochód i poduszka finansowa zwiększają zdolność do ryzyka. Nie musisz sprzedawać inwestycji, gdy pojawi się nieoczekiwany wydatek.
- Kredyty, utrzymywanie rodziny i niepewna praca zmniejszają zdolność do ryzyka, nawet jeśli spadki Cię nie przerażają.
- Długi horyzont zwiększa zdolność do ryzyka, bo daje czas na odrobienie strat.
Jeśli chęć i zdolność do ryzyka się różnią, wybierz ostrożniejszą z tych dwóch odpowiedzi. Odważne nastawienie nie pomoże, gdy pieniądze z portfela będą potrzebne w środku bessy.
Trzy przykładowe profile inwestora
Poniższe profile to uproszczone przykłady, które pokazują zależność między udziałem akcji a możliwą stratą. Każdy portfel ma wartość 50 000 zł. Przyjmujemy, że akcje tracą 50%, czyli mniej więcej tyle, ile S&P 500 i WIG20 w latach 2007-2009, a obligacje i lokaty zachowują wartość.

| Profil | Akcje / obligacje i lokaty | Dla kogo zwykle | Strata przy spadku akcji o 50% |
|---|---|---|---|
| Ostrożny | 20% / 80% | horyzont do kilku lat, pierwsze kroki na rynku, niska odporność na stres | 5 000 zł, czyli 10% |
| Zrównoważony | 50% / 50% | horyzont 5-10 lat, stabilna sytuacja finansowa | 12 500 zł, czyli 25% |
| Dynamiczny | 80% / 20% | horyzont ponad 10 lat, doświadczenie ze spadkami, pewny dochód | 20 000 zł, czyli 40% |
Najprostszy test: wyobraź sobie, że po roku inwestowania widzisz w aplikacji 30 000 zł zamiast 50 000 zł. Jeśli wiesz, że w takiej chwili sprzedasz wszystko, profil dynamiczny nie jest dla Ciebie, niezależnie od tego, jak długi masz horyzont. Lepiej wybrać spokojniejszy portfel i wytrwać w nim latami, niż sprzedać akcje w dołku i zamienić chwilowy spadek w prawdziwą stratę.
Test: jaki masz profil inwestora
Odpowiedz na pięć pytań i zsumuj punkty: odpowiedź a to 1 punkt, b to 2 punkty, c to 3 punkty.
- Kiedy będziesz potrzebować tych pieniędzy? a) w ciągu 3 lat, b) za 3-10 lat, c) za ponad 10 lat.
- Czy masz poduszkę finansową na co najmniej 3 miesiące wydatków? a) nie, b) częściowo, c) tak.
- Twoja inwestycja warta 20 000 zł w ciągu miesiąca spada do 15 000 zł. Co robisz? a) sprzedaję, żeby nie stracić więcej, b) czekam i nic nie robię, c) trzymam się planu i regularnie dokupuję.
- Jak pewny jest Twój dochód na najbliższe lata? a) niepewny, b) raczej stabilny, c) stabilny i z zapasem.
- Jakie masz doświadczenie w inwestowaniu? a) to moja pierwsza inwestycja, b) mam lokaty, obligacje lub fundusze, c) mam już za sobą wyraźny spadek wartości portfela, przeczekany bez sprzedawania inwestycji.
| Wynik | Profil |
|---|---|
| 5-8 punktów | ostrożny |
| 9-12 punktów | zrównoważony |
| 13-15 punktów | dynamiczny |
Jedna zasada jest ważniejsza niż suma punktów: jeśli w pytaniu 1 albo 2 wybierasz odpowiedź a, zostań przy profilu ostrożnym. Krótki horyzont albo brak rezerwy na nagłe wydatki to sytuacje, w których wysoki wynik w pozostałych pytaniach nie wystarcza. Test jest uproszczony i ma charakter edukacyjny.
Profil inwestora w ankiecie MiFID
Gdy otwierasz rachunek maklerski albo kupujesz fundusz, instytucja finansowa poprosi Cię o wypełnienie ankiety. Wymagają tego przepisy unijnej dyrektywy MiFID II, przeniesione do polskiej ustawy o obrocie instrumentami finansowymi. Ankieta występuje w dwóch wersjach:
- Test adekwatności sprawdza Twoją wiedzę i doświadczenie. Jeśli chcesz kupić produkt, którego ryzyka mogą Cię zaskoczyć, na przykład kontrakty CFD, dostaniesz ostrzeżenie. Decyzja nadal należy do Ciebie.
- Ocena odpowiedniości jest wymagana przy doradztwie inwestycyjnym i zarządzaniu portfelem. Instytucja pyta wtedy dodatkowo o sytuację finansową, zdolność do ponoszenia strat i cele inwestycyjne, a potem może proponować tylko rozwiązania pasujące do Twojego profilu.
Ankiety nie traktuj jak egzaminu, który trzeba zdać. Zawyżone odpowiedzi nie dadzą Ci lepszych warunków, a mogą wyłączyć ostrzeżenia, które chronią przed kosztownymi błędami. Gdy coś się zmieni w Twoim życiu, na przykład dochód albo cel, zaktualizuj ankietę.
Wskaźnik ryzyka od 1 do 7 w dokumencie KID
Przed zakupem funduszu inwestycyjnego, ETF-u czy produktu strukturyzowanego dostaniesz dokument zawierający kluczowe informacje, w skrócie KID. Jego wzór określa unijne rozporządzenie PRIIPs. Najważniejszy dla profilu inwestora jest sumaryczny wskaźnik ryzyka, w skrócie SRI, w skali od 1 do 7.
- 1 oznacza najniższą klasę ryzyka, ale nie brak ryzyka.
- 7 oznacza najwyższą klasę ryzyka i największe możliwe wahania wartości.
- Zalecany okres utrzymywania, podany w tym samym dokumencie, pokazuje, jak długo produkt zakłada trzymanie pieniędzy. Porównaj go ze swoim horyzontem.
W praktyce osoba o profilu ostrożnym będzie szukać produktów z niższym wskaźnikiem i krótszym zalecanym okresem, a osoba o profilu dynamicznym może sięgać po wyższe klasy ryzyka. Wskaźnik pozwala też szybko porównać dwa fundusze o podobnych nazwach, które mogą mieć zupełnie różne ryzyko.
Najczęstsze błędy przy określaniu profilu
- Ocenianie ryzyka po dobrym roku. Po kilku miesiącach wzrostów prawie każdy czuje się inwestorem dynamicznym. Profil warto ustalać, patrząc na historyczne spadki, a nie na ostatnie zyski.
- Jeden portfel na wszystkie cele. Pieniądze na wkład własny za 2 lata i na emeryturę za 30 lat wymagają innego podejścia.
- Pomijanie poduszki finansowej. Bez niej każdy nieoczekiwany wydatek może zmusić do sprzedaży inwestycji w złym momencie.
- Zmiana profilu w panice. Przechodzenie na ostrożny portfel po spadku zamienia stratę chwilową w ostateczną. Profil zmieniaj z powodu zmiany celu albo sytuacji życiowej, a nie nastroju na rynku.
- Brak przeglądu. Raz w roku, a także po ważnych wydarzeniach, takich jak nowa praca, kredyt czy narodziny dziecka, sprawdź, czy profil nadal pasuje.
Podsumowanie
Profil inwestora ustalasz w trzech krokach: najpierw cel, potem horyzont, na końcu uczciwa ocena, ile spadku zniesiesz i na ile pozwala Ci sytuacja finansowa. Historia pokazuje, że spadki akcji o 30-60% zdarzają się regularnie, a ich odrabianie trwało od kilku miesięcy do prawie 19 lat. Dlatego im krótszy horyzont i mniejsza odporność na stres, tym mniejszy udział akcji w portfelu.
Gdy znasz już swój profil, kolejnym krokiem jest wybór konta, na którym zapłacisz mniej podatku, i instrumentów dopasowanych do ryzyka. Cały proces krok po kroku opisujemy w poradniku Jak zacząć inwestować: 7 kroków dla początkujących, a kolejne teksty znajdziesz w dziale Podstawy inwestowania. Dane o indeksach sprawdziliśmy w notowaniach giełdowych, a opis ankiety MiFID i wskaźnika SRI w przepisach Unii Europejskiej, zgodnie z naszymi zasadami redakcyjnymi. Artykuł ma charakter edukacyjny i nie jest rekomendacją inwestycyjną.
Najczęściej zadawane pytania
Co to jest profil inwestora?
Profil inwestora to opis tego, ile ryzyka możesz i chcesz podjąć, żeby osiągnąć swój cel. Wynika z trzech elementów: celu inwestycji, horyzontu inwestycyjnego i tolerancji ryzyka. Najczęściej wyróżnia się profil ostrożny, zrównoważony i dynamiczny.
Jak sprawdzić swoją tolerancję ryzyka?
Wyobraź sobie konkretną kwotę. Jeśli 50 000 zł spadnie do 30 000 zł, czy przeczekasz spadek, czy sprzedasz inwestycję? Pomaga też spojrzenie na historię: w latach 2007-2009 WIG20 stracił około 66%, a S&P 500 56,8%. Jeśli taki spadek byłby dla Ciebie nie do zniesienia, wybierz portfel z mniejszym udziałem akcji.
Jaki profil inwestora wybrać na początek?
Na początek bezpieczniej wybrać profil ostrożny albo zrównoważony, nawet przy długim horyzoncie. Pierwszy spadek wartości portfela pokaże, jak naprawdę reagujesz na straty. Udział akcji możesz zwiększać stopniowo, gdy zdobędziesz doświadczenie.
Czy profil inwestora może się zmienić?
Tak. Profil zmienia się wraz z celem, wiekiem, dochodem i doświadczeniem. Warto sprawdzać go raz w roku i po ważnych zmianach w życiu. Nie zmieniaj go natomiast tylko dlatego, że rynek mocno spadł albo mocno wzrósł.
Po co broker pyta o wiedzę i doświadczenie w ankiecie MiFID?
Wymagają tego przepisy dyrektywy MiFID II. Test adekwatności sprawdza, czy rozumiesz ryzyko produktu, który chcesz kupić. Jeśli produkt nie pasuje do Twojej wiedzy i doświadczenia, dostaniesz ostrzeżenie, ale decyzja o zakupie nadal należy do Ciebie.
Co oznacza wskaźnik ryzyka od 1 do 7 w dokumencie KID?
To sumaryczny wskaźnik ryzyka SRI, który zgodnie z rozporządzeniem PRIIPs musi znaleźć się w dokumencie z kluczowymi informacjami. Wartość 1 oznacza najniższą klasę ryzyka, a 7 najwyższą. Porównuj go razem z zalecanym okresem utrzymywania, który podaje ten sam dokument.


