ETF to fundusz inwestycyjny notowany na giełdzie, który kopiuje wybrany indeks, na przykład setki największych spółek świata. Jedną transakcją kupujesz kawałek całego rynku, płacisz za to zwykle ułamek procenta rocznie i możesz sprzedać jednostki w każdej chwili, gdy giełda jest otwarta. Dlatego fundusze indeksowe tego typu stały się podstawowym narzędziem długoterminowego inwestowania na całym świecie.
W tym przewodniku wyjaśniamy wszystko, co warto wiedzieć przed pierwszym zakupem: jak ETF działa od środka, czym różni się od zwykłego funduszu inwestycyjnego, jak czytać jego nazwę, ile naprawdę kosztuje, jakie niesie ryzyka i jak go kupić krok po kroku. Wszystkie liczby pochodzą z oficjalnych źródeł i mają podaną datę.
Najważniejsze w skrócie
- ETF (Exchange Traded Fund) to fundusz notowany na giełdzie, który zwykle odwzorowuje indeks. Kupujesz go i sprzedajesz jak akcję, przez konto maklerskie.
- Główna zaleta to koszt. Największe ETF-y na szerokie indeksy, takie jak S&P 500, MSCI World czy FTSE All-World, pobierają 0,07-0,20% rocznie, a przepisy pozwalają zwykłym funduszom inwestycyjnym w Polsce pobierać za zarządzanie do 2% rocznie. Przez 30 lat taka różnica może kosztować kilkaset tysięcy złotych.
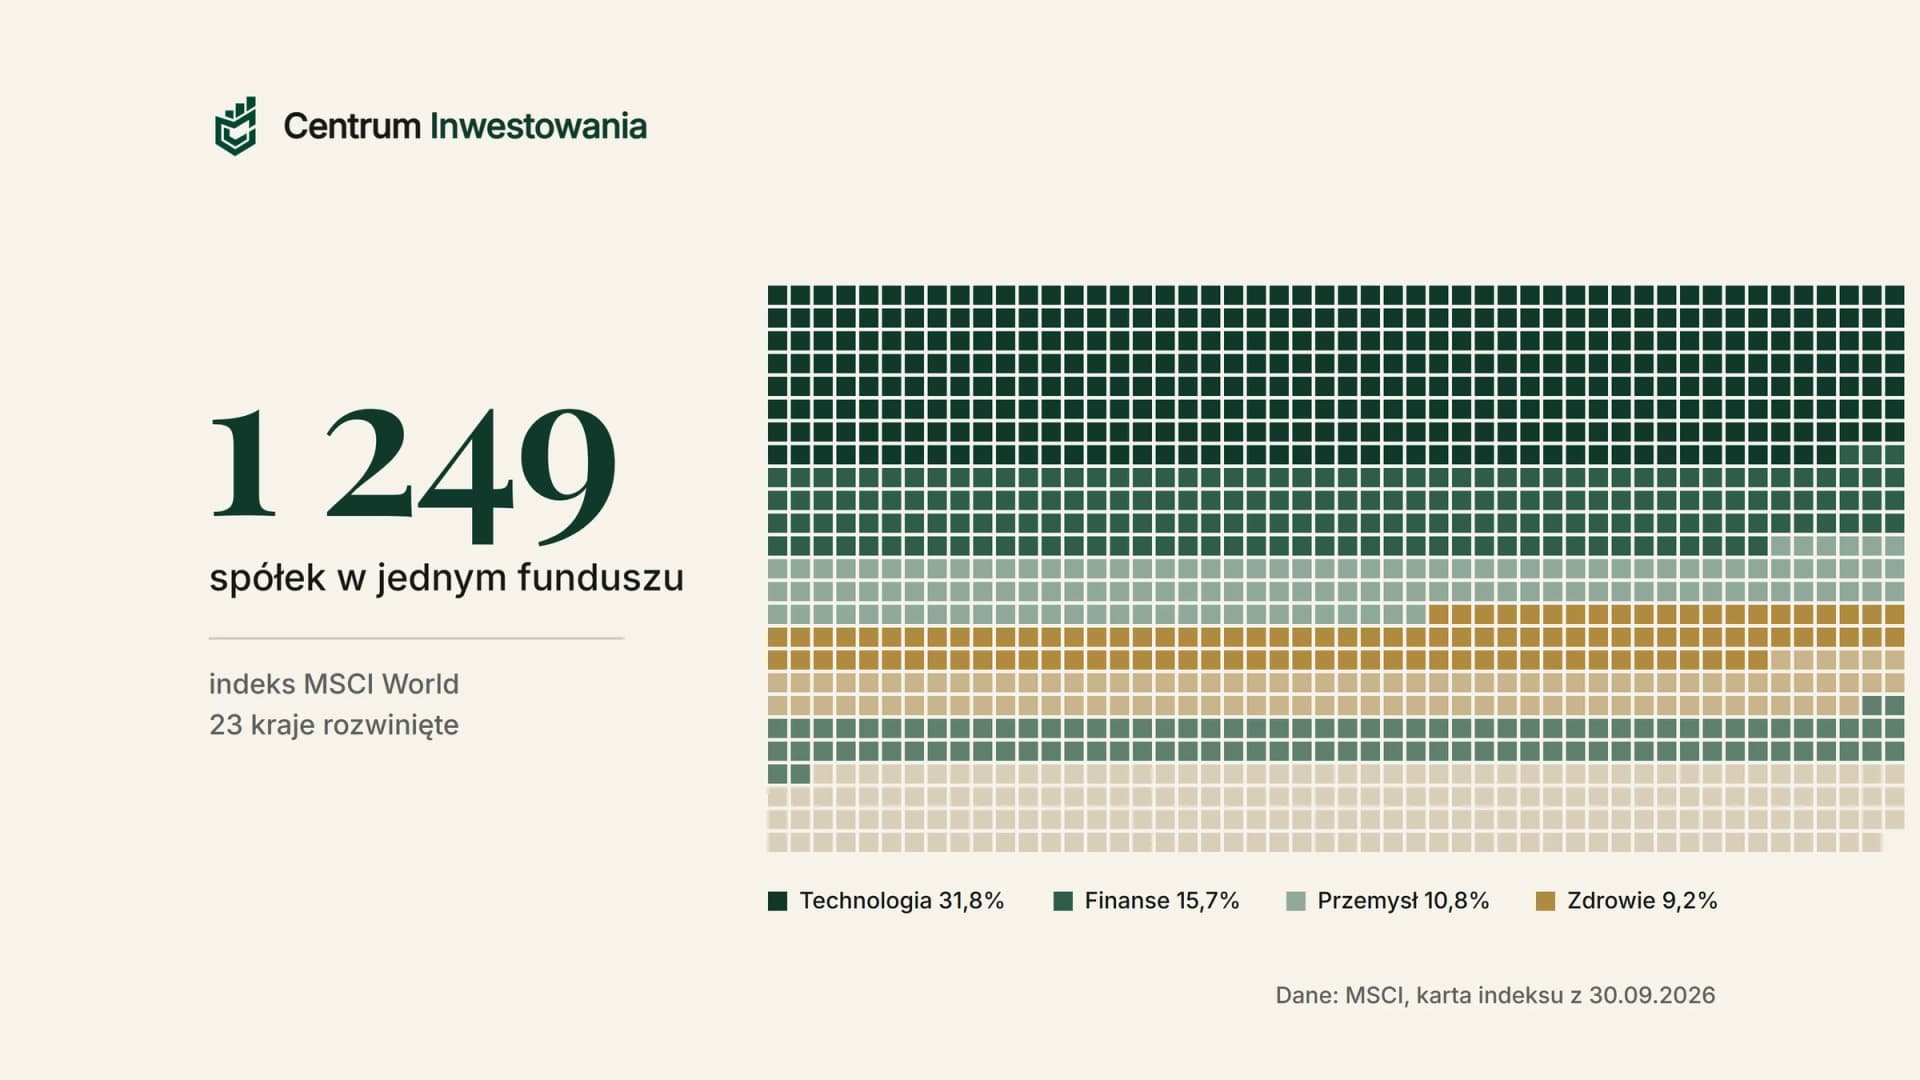
- Jeden ETF to setki lub tysiące spółek. Indeks MSCI World obejmował 30 września 2026 roku 1 249 spółek z 23 krajów rozwiniętych.
- ETF nie chroni przed spadkami. W latach 2007-2009 indeks MSCI World stracił 57,46%. ETF ma takie ryzyko jak rynek, który kopiuje.
- W Polsce kupisz europejskie ETF-y UCITS na giełdach takich jak GPW, Xetra czy giełda londyńska. Popularnych ETF-ów z USA, na przykład SPY, inwestor indywidualny z Unii Europejskiej zwykle nie kupi, bo nie mają wymaganego dokumentu KID.
- Podatek możesz ograniczyć na IKE i IKZE. Poza nimi od zysku płacisz 19% podatku od zysków kapitałowych.
Co to jest ETF
ETF to skrót od angielskiego Exchange Traded Fund, czyli fundusz notowany na giełdzie. Działa jak koszyk z papierami wartościowymi. Fundusz zbiera pieniądze wielu inwestorów i kupuje za nie akcje, obligacje albo inne aktywa według z góry ustalonych zasad. Ty kupujesz jednostki tego funduszu, a każda jednostka to mały udział w całym koszyku.
Większość ETF-ów to fundusze pasywne. Zarządzający nie wybiera spółek, które jego zdaniem wzrosną, tylko kopiuje skład indeksu giełdowego. Jeśli indeks obejmuje 500 największych spółek w USA, fundusz ma w portfelu te same 500 spółek w tych samych proporcjach. Gdy indeks rośnie o 10%, wartość ETF-u rośnie o mniej więcej 10%, pomniejszone o koszty funduszu.
Od zwykłego funduszu inwestycyjnego, który kupujesz w banku albo w towarzystwie funduszy inwestycyjnych (TFI), ETF różni się przede wszystkim sposobem kupowania. Jednostki ETF-u są notowane na giełdzie przez cały dzień i kupujesz je od innych inwestorów po bieżącej cenie, tak jak akcje. Jednostki zwykłego funduszu odkupujesz bezpośrednio od TFI po cenie wyliczanej raz dziennie.
Jak działa ETF od środka
Żeby ETF był wart tyle, ile jego portfel, potrzebny jest mechanizm, który pilnuje ceny. W ETF-ie biorą udział trzy grupy uczestników.
- Emitent, czyli firma, która tworzy fundusz i nim zarządza, na przykład BlackRock (marka iShares), Vanguard czy w Polsce AgioFunds TFI (marka Beta ETF).
- Uczestnicy autoryzowani, czyli duże instytucje finansowe, które mogą tworzyć nowe jednostki funduszu albo je umarzać. Oddają funduszowi koszyk akcji i dostają w zamian pakiet jednostek ETF-u, albo odwrotnie.
- Animatorzy rynku (market makerzy), którzy przez cały dzień wystawiają na giełdzie zlecenia kupna i sprzedaży. Dzięki nim możesz kupić lub sprzedać ETF nawet wtedy, gdy w danej chwili nie ma innego inwestora po drugiej stronie.
Ten układ działa jak samoregulujący się system. Jeśli cena ETF-u na giełdzie wzrośnie powyżej wartości jego portfela, uczestnikom autoryzowanym opłaca się kupić akcje, zamienić je na nowe jednostki ETF-u i sprzedać je drożej. Podaż jednostek rośnie, a cena wraca w okolice wartości portfela. Gdy cena spadnie poniżej tej wartości, działa to w drugą stronę. Dlatego cena dużych ETF-ów zwykle bardzo niewiele odbiega od wartości ich aktywów.
W ciągu sesji giełda albo emitent publikuje szacunkową wartość aktywów na jednostkę, oznaczaną skrótem iNAV. Możesz ją porównać z ceną na giełdzie, zanim złożysz zlecenie. Raz dziennie fundusz wylicza też oficjalną wartość aktywów netto na jednostkę, czyli NAV.
Krótka historia ETF-ów
Pierwszy fundusz tego typu, Toronto 35 Index Participation Fund, pojawił się w 1990 roku na giełdzie w Toronto. Za przełom uważa się jednak SPDR S&P 500 ETF Trust, znany pod skrótem SPY, uruchomiony w Stanach Zjednoczonych 22 stycznia 1993 roku. To on spopularyzował mechanizm tworzenia i umarzania jednostek, na którym opierają się dzisiejsze fundusze giełdowe.
W Europie pierwsze ETF-y trafiły do obrotu 11 kwietnia 2000 roku na niemieckiej platformie Xetra, prowadzonej przez Deutsche Börse. W Polsce pierwszym ETF-em był Lyxor ETF WIG20, który zadebiutował na Giełdzie Papierów Wartościowych w Warszawie 22 września 2010 roku. Pierwszy ETF utworzony przez polskie towarzystwo, Beta ETF WIG20TR od AgioFunds TFI, wszedł na GPW 7 stycznia 2019 roku.
| Data | Wydarzenie |
|---|---|
| 9.03.1990 | Pierwszy fundusz typu ETF na giełdzie w Toronto |
| 22.01.1993 | Start SPY, pierwszego ETF-u w USA, opartego na indeksie S&P 500 |
| 11.04.2000 | Pierwsze ETF-y w Europie, na platformie Xetra we Frankfurcie |
| 22.09.2010 | Debiut Lyxor ETF WIG20, pierwszego ETF-u na GPW |
| 7.01.2019 | Debiut Beta ETF WIG20TR, pierwszego polskiego ETF-u |
| sierpień 2026 | Aktywa ETF-ów na świecie przekraczają 24 biliony dolarów |
Według firmy badawczej ETFGI na koniec sierpnia 2026 roku fundusze tego typu na całym świecie miały 24,03 biliona dolarów aktywów, o 21,3% więcej niż na koniec 2025 roku. Od stycznia do sierpnia inwestorzy wpłacili do nich per saldo 1,96 biliona dolarów, najwięcej w historii. Na GPW we wrześniu 2026 roku notowanych było 20 ETF-ów, dla których warszawska giełda jest głównym miejscem notowań: 15 funduszy Beta ETF i 5 funduszy TFI PZU. Łączne aktywa tych funduszy wynosiły na koniec września 3 369,4 mln zł, według zestawienia serwisu ETF.com.pl opartego na danych towarzystw.
ETF a fundusz inwestycyjny i akcje
ETF łączy cechy dwóch rozwiązań, które zna większość początkujących: funduszu inwestycyjnego i pojedynczych akcji. Od funduszu bierze rozproszenie ryzyka, od akcji sposób handlu.
| Cecha | ETF | Fundusz inwestycyjny (FIO z TFI) | Pojedyncze akcje |
|---|---|---|---|
| Gdzie kupujesz | na giełdzie, przez konto maklerskie | w TFI, banku lub u dystrybutora | na giełdzie, przez konto maklerskie |
| Cena | zmienia się w trakcie sesji | wyceniana raz dziennie | zmienia się w trakcie sesji |
| Rozproszenie | od kilkudziesięciu do kilku tysięcy spółek | zwykle kilkadziesiąt spółek | jedna spółka |
| Typowy koszt roczny | największe ETF-y na szerokie indeksy: 0,07-0,20% | limit opłaty za zarządzanie: 2% | brak opłaty rocznej |
| Kto wybiera spółki | indeks, czyli z góry ustalone zasady | zarządzający funduszem | Ty |
| Koszty transakcyjne | prowizja maklerska i spread | możliwa opłata za nabycie lub odkupienie | prowizja maklerska i spread |
Limit 2% wynika z rozporządzenia Ministra Finansów z 13 grudnia 2018 roku i dotyczy stałego wynagrodzenia za zarządzanie funduszami otwartymi (FIO) i specjalistycznymi funduszami otwartymi (SFIO). Wiele funduszy pobiera mniej, ale nadal zwykle kilka razy więcej niż szeroki ETF. Koszty ETF-ów podajemy według danych emitentów: 0,07% rocznie pobiera iShares Core S&P 500 UCITS ETF, 0,14% Vanguard FTSE All-World UCITS ETF, a 0,20% iShares Core MSCI World UCITS ETF (stan na październik 2026 roku). To przykłady największych funduszy, a nie rekomendacje.
Fundusze aktywne próbują pokonać rynek, ale każdy rok zaczynają z obciążeniem: muszą najpierw zarobić na swoje opłaty, a dopiero potem na wynik lepszy od indeksu. ETF kopiujący indeks nie próbuje go pokonać, więc jego wynik jest niższy od indeksu mniej więcej o swój niski koszt.
Rodzaje ETF-ów
Pod tą samą nazwą kryją się fundusze o bardzo różnym ryzyku. Zanim kupisz jakikolwiek, sprawdź, do której grupy należy.
- Fundusze akcyjne na szeroki rynek kopiują indeksy obejmujące setki lub tysiące spółek, na przykład MSCI World, MSCI ACWI, FTSE All-World czy S&P 500. To podstawa większości portfeli długoterminowych.
- Fundusze na rynek jednego kraju lub regionu, na przykład na WIG20, mWIG40, DAX czy rynki wschodzące. Ryzyko jest bardziej skupione niż w funduszach globalnych.
- Fundusze sektorowe i tematyczne inwestują w jedną branżę albo trend, na przykład technologię, czystą energię czy sztuczną inteligencję. Są bardziej zmienne i mocno zależą od mody na dany temat.
- Fundusze obligacyjne kupują obligacje skarbowe lub korporacyjne. Zwykle wahają się mniej niż akcje, ale też mogą tracić, na przykład gdy rosną stopy procentowe.
- Produkty na surowce i złoto. Pamiętaj, że wiele produktów na pojedynczy surowiec to formalnie nie ETF, tylko ETC, czyli papier dłużny emitenta. Nie podlega on tym samym zasadom co fundusz UCITS.
- Fundusze lewarowane i odwrotne mają dawać na przykład dwukrotność dziennej zmiany indeksu albo zarabiać na spadkach. Zmiana liczona jest codziennie, więc przy dłuższym trzymaniu wynik może mocno odbiegać od tego, czego się spodziewasz. To narzędzia dla doświadczonych inwestorów na krótki czas, a nie do długoterminowego portfela.
Akumulujący czy dystrybuujący
Spółki w portfelu funduszu wypłacają dywidendy, a obligacje odsetki. Fundusz może z nimi zrobić jedną z dwóch rzeczy. Informację o tym znajdziesz w nazwie funduszu albo w jego dokumentach.
| Cecha | Akumulujący (Acc) | Dystrybuujący (Dist) |
|---|---|---|
| Co dzieje się z dywidendami | fundusz reinwestuje je w swoim portfelu | fundusz wypłaca je inwestorom, zwykle co kwartał lub co pół roku |
| Podatek w Polsce poza IKE i IKZE | dopiero przy sprzedaży jednostek | od każdej wypłaty, a potem od zysku przy sprzedaży |
| Dla kogo zwykle | dla osób, które budują majątek przez lata | dla osób, które chcą regularnego dochodu z portfela |
Przy długim horyzoncie wersja akumulująca zwykle lepiej wykorzystuje procent składany: pieniądze, które przy wersji dystrybuującej poszłyby na podatek, nadal pracują w funduszu. Na IKE i IKZE ta różnica w dużej mierze znika, bo w trakcie oszczędzania nie płacisz tam podatku od zysków.
Replikacja fizyczna i syntetyczna
Replikacja to sposób, w jaki fundusz odwzorowuje indeks. Informacja o niej jest w dokumentach funduszu.
- Replikacja fizyczna pełna: fundusz kupuje wszystkie spółki z indeksu w takich samych proporcjach. Tak działa na przykład iShares Core S&P 500 UCITS ETF, który 31 sierpnia 2026 roku miał w portfelu 503 pozycje.
- Replikacja fizyczna z optymalizacją (próbkowanie): przy indeksach z tysiącami spółek fundusz kupuje większość z nich, a pomija najmniejsze, których wpływ na wynik jest znikomy. Tak działa większość ETF-ów na indeksy globalne.
- Replikacja syntetyczna: fundusz trzyma koszyk papierów i zawiera z bankiem umowę swap, w której bank zobowiązuje się wypłacić mu wynik indeksu. Pojawia się ryzyko kontrahenta, czyli banku. Przepisy UCITS ograniczają je limitami ekspozycji na jednego kontrahenta i wymogiem zabezpieczeń.
Dla początkującego inwestora prostszym wyborem jest zwykle replikacja fizyczna, bo łatwo sprawdzić, co fundusz ma w portfelu. Syntetyczne ETF-y nie są jednak z założenia gorsze. Przy niektórych rynkach mogą lepiej odwzorowywać indeks.
Wiele funduszy z replikacją fizyczną pożycza część posiadanych akcji innym instytucjom i pobiera za to opłatę. Zwykle obniża to koszt funduszu, ale oznacza dodatkowe, niewielkie ryzyko. Informację o pożyczkach papierów emitent podaje w dokumentach funduszu.
Jak czytać nazwę ETF-u
Nazwy funduszy giełdowych wyglądają skomplikowanie, ale niosą najważniejsze informacje o funduszu. Weźmy przykład jednego z największych funduszy na świecie: iShares Core MSCI World UCITS ETF USD (Acc).

| Element nazwy | Co oznacza |
|---|---|
| iShares | marka emitenta, w tym przypadku BlackRock |
| Core | linia tanich funduszy podstawowych danego emitenta |
| MSCI World | indeks, który fundusz odwzorowuje |
| UCITS | fundusz spełnia unijne zasady dla funduszy dostępnych dla inwestorów indywidualnych |
| USD | waluta bazowa, w której fundusz prowadzi księgi |
| Acc | fundusz akumulujący, czyli reinwestuje dywidendy (Dist oznacza dystrybuujący) |
Według karty funduszu z 5 października 2026 roku ma on siedzibę w Irlandii, działa od 25 września 2009 roku, pobiera 0,20% rocznie, stosuje replikację fizyczną z optymalizacją i zarządza aktywami o wartości około 151 mld dolarów. Na giełdach jest notowany pod różnymi skrótami, na przykład IWDA w Amsterdamie, SWDA w Londynie i EUNL na Xetrze. Każdy fundusz ma też unikalny numer ISIN, w tym przypadku IE00B4L5Y983. Po ISIN najłatwiej wyszukać fundusz u brokera i upewnić się, że kupujesz właściwy.
Ile kosztuje ETF
Koszt ETF-u to nie tylko opłata podana w reklamie. Na to, ile zostanie w Twojej kieszeni, wpływa kilka elementów.
- TER (Total Expense Ratio), czyli całkowity wskaźnik kosztów. Fundusz pobiera go codziennie z aktywów, w ułamku rocznej stawki, więc nie zobaczysz osobnej pozycji na rachunku. Wynik funduszu jest po prostu o tyle niższy.
- Tracking difference, czyli różnica między wynikiem ETF-u a wynikiem indeksu w danym roku. Pokazuje prawdziwy koszt odwzorowania. Bywa niższa od TER, gdy fundusz zarabia na przykład na pożyczaniu papierów, i wyższa, gdy źle zarządza portfelem.
- Prowizja maklerska od każdej transakcji. Część biur maklerskich nie pobiera prowizji od ETF-ów do określonej kwoty obrotów, inne biorą procent od wartości zlecenia z minimalną kwotą.
- Spread, czyli różnica między najlepszą ofertą kupna i sprzedaży na giełdzie. Przy dużych ETF-ach w godzinach handlu jest zwykle niewielki, przy małych i rzadko handlowanych potrafi być znaczący.
- Przewalutowanie. Gdy kupujesz ETF notowany w euro albo dolarach, broker przelicza złote na walutę po swoim kursie. Różnica między kursem brokera a kursem rynkowym to ukryty koszt każdej wpłaty i wypłaty.
Różnica w kosztach rocznych wydaje się mała, ale działa jak odwrotność procentu składanego. Przykład: odkładasz 1 000 zł miesięcznie przez 30 lat, a inwestycja przed kosztami zarabia 7% rocznie. Wpłacasz łącznie 360 000 zł.

| Roczny koszt funduszu | Wartość po 30 latach | Ile zabrały koszty w porównaniu z 0,2% |
|---|---|---|
| 0,2% (duży ETF na szeroki indeks) | 1 130 500 zł | - |
| 0,5% | 1 065 800 zł | 64 700 zł |
| 2,0% (limit dla funduszy FIO) | 798 700 zł | 331 800 zł |
Ta sama kwota wpłat i ten sam rynek, a różnica wynosi ponad 330 000 zł, czyli niemal tyle, ile wpłacasz przez całe 30 lat. Przykład jest uproszczony: zakłada stały wynik, pomija podatek i inflację. Pokazuje jednak, dlaczego koszt jest jednym z niewielu czynników, które w inwestowaniu naprawdę masz pod kontrolą.
Ryzyka inwestowania w ETF
Fundusz indeksowy upraszcza inwestowanie, ale nie usuwa ryzyka. Warto znać je przed zakupem, a nie dopiero w trakcie pierwszej bessy.
- Ryzyko rynkowe. ETF zachowuje się jak indeks, który kopiuje. Według karty indeksu MSCI z 30 września 2026 roku największy spadek MSCI World od 1987 roku wyniósł 57,46% i trwał od 31 października 2007 roku do 9 marca 2009 roku. Ile spadku jesteś w stanie znieść, warto ustalić, zanim zainwestujesz.
- Ryzyko walutowe. Jeśli ETF inwestuje w spółki amerykańskie, a Ty liczysz majątek w złotych, na wynik wpływa kurs dolara. Umocnienie złotego obniża Twój wynik, osłabienie go podwyższa.
- Ryzyko koncentracji. Nawet globalny indeks może być mocno skupiony. Na koniec września 2026 roku spółki z USA stanowiły 72,94% indeksu MSCI World, a 10 największych spółek, głównie technologicznych, 27,85%.
- Ryzyko płynności. Małe fundusze z niewielkimi obrotami mogą mieć szeroki spread, więc przy sprzedaży stracisz więcej niż przy dużym funduszu.
- Ryzyko likwidacji funduszu. Emitent może zamknąć fundusz, który nie zebrał wystarczających aktywów. Pieniądze odzyskasz według wartości portfela, ale możesz zapłacić podatek od zysku w nieplanowanym momencie i będziesz musieć szukać nowego funduszu.
- Ryzyko kontrahenta przy replikacji syntetycznej i pożyczaniu papierów, ograniczane przez przepisy UCITS.
Częste pytanie brzmi: co się stanie, jeśli emitent ETF-u zbankrutuje? Aktywa funduszu UCITS są oddzielone od majątku firmy, która nim zarządza, i przechowywane przez niezależny bank depozytariusza. Upadłość emitenta nie oznacza utraty akcji z portfela funduszu. Fundusz zostałby przekazany innemu zarządzającemu albo zlikwidowany, a inwestorzy otrzymaliby wartość jego aktywów. Nie jest to jednak gwarancja wartości. Gdy rynek spada, spada też wartość Twoich jednostek.
UCITS i KID: dlaczego nie kupisz amerykańskich ETF-ów
UCITS to zbiór unijnych zasad dla funduszy, które mogą być oferowane inwestorom indywidualnym. Określa on między innymi limity koncentracji, obowiązek przechowywania aktywów przez depozytariusza i zasady informowania inwestorów. Podstawą jest dyrektywa 2009/65/WE.
Przed zakupem funduszu inwestor indywidualny w Unii Europejskiej musi dostać dokument zawierający kluczowe informacje (KID), wymagany przez rozporządzenie PRIIPs. Fundusze z USA, takie jak SPY czy VOO, zwykle takiego dokumentu nie przygotowują, więc europejskie biura maklerskie nie mogą ich sprzedawać klientom detalicznym. Dlatego w Polsce kupujesz europejskie odpowiedniki z dopiskiem UCITS w nazwie, najczęściej z siedzibą w Irlandii lub Luksemburgu.
W dokumencie KID znajdziesz wskaźnik ryzyka od 1 do 7, zalecany okres utrzymywania i koszty. Warto go przejrzeć przed każdym zakupem, bo zajmuje zwykle 3 strony.
Irlandia jest popularnym miejscem rejestracji ETF-ów także z powodów podatkowych. Na mocy umowy między Irlandią a USA fundusz irlandzki płaci w USA zwykle 15% podatku od dywidend amerykańskich spółek, a nie 30%, jak fundusze z krajów bez takiej umowy. Ten podatek jest pobierany w funduszu i nie rozliczasz go samodzielnie, ale obniża on wynik ETF-u.
ETF na GPW czy na giełdzie zagranicznej
ETF-y kupisz zarówno na warszawskiej giełdzie, jak i na giełdach zagranicznych, do których dostęp daje większość polskich biur maklerskich. Każde rozwiązanie ma swoje zalety.
| Cecha | ETF-y z GPW | ETF-y z giełd zagranicznych |
|---|---|---|
| Waluta zakupu | złoty, bez przewalutowania | zwykle euro, dolar lub funt |
| Wybór | 20 funduszy z głównym notowaniem w Warszawie (wrzesień 2026) | tysiące funduszy |
| Koszty roczne | sprawdź w dokumencie KID, zwykle wyższe niż w największych ETF-ach globalnych | najniższe na rynku przy największych funduszach |
| Ryzyko walutowe | zależy od funduszu, część ETF-ów na rynki zagraniczne zabezpiecza kurs (PLN-Hedged) | zależy od aktywów w portfelu funduszu |
| Forma prawna | polskie ETF-y to certyfikaty funduszy inwestycyjnych zamkniętych | zwykle fundusze UCITS z Irlandii lub Luksemburga |
Jedna rzecz często wprowadza w błąd: waluta notowania nie mówi nic o ryzyku walutowym. ETF na amerykańskie spółki notowany w euro nadal zależy od kursu dolara, bo jego portfel składa się z akcji wycenianych w dolarach. O ryzyku walutowym decyduje to, w co fundusz inwestuje, a nie w jakiej walucie kupujesz jego jednostki. Wyjątkiem są fundusze z zabezpieczeniem walutowym, oznaczone w nazwie słowem Hedged.
Najpopularniejsze indeksy dla ETF-ów
Wybór funduszu zaczyna się od wyboru indeksu. To on decyduje, jakie spółki i kraje znajdą się w Twoim portfelu.
| Indeks | Co obejmuje | Liczba spółek |
|---|---|---|
| MSCI World | duże i średnie spółki z 23 krajów rozwiniętych | 1 249 (30.09.2026) |
| FTSE All-World | kraje rozwinięte i rynki wschodzące, w tym Chiny i Indie | 3 759 w portfelu ETF-u Vanguard (31.08.2026) |
| S&P 500 | 500 dużych spółek z USA | 503 akcje, bo część spółek ma kilka serii (31.08.2026) |
| MSCI Emerging Markets | duże i średnie spółki z 24 rynków wschodzących, między innymi z Chin, Indii, Tajwanu i Brazylii | 1 165 (30.09.2026) |
| WIG20 | 20 największych spółek z GPW | 20 |
| mWIG40 i sWIG80 | średnie i małe spółki z GPW | 40 i 80 |
Indeksy z dopiskiem TR (Total Return), na przykład WIG20TR, uwzględniają reinwestowane dywidendy. Lepiej pokazują, ile zarobiłby inwestor, niż indeksy cenowe, takie jak WIG20.
Jak zachowuje się indeks na szeroki rynek, dobrze widać na wynikach rok po roku. Według karty MSCI w latach 2012-2025 indeks MSCI World miał tylko trzy lata ze stratą, ale jedna z nich, 2022 rok, kosztowała 17,73%. Średni roczny wynik od końca 1987 roku do 30 września 2026 roku wyniósł 9,02% w dolarach, przed kosztami i podatkami.

Wynik indeksu nie jest wynikiem inwestora z Polski. Do porównania trzeba doliczyć koszty funduszu, podatek i zmiany kursu dolara do złotego. Przeszłe wyniki nie gwarantują też przyszłych.
Jak wybrać ETF: 8 kryteriów
Gdy wiesz już, jaki rynek chcesz kupić, często masz do wyboru kilka podobnych funduszy. Porównaj je według tych kryteriów, najlepiej w dokumencie KID i na stronie emitenta.
- Indeks. Czy obejmuje rynek, który chcesz mieć w portfelu? Dwa fundusze „na świat” mogą się różnić tym, czy zawierają rynki wschodzące.
- Koszt (TER) i tracking difference. Przy szerokich indeksach różnice między funduszami są niewielkie, ale przez dekady robią swoje.
- Wielkość funduszu. Fundusze z aktywami powyżej kilkuset milionów euro rzadziej są likwidowane i zwykle mają mniejszy spread.
- Polityka dywidendowa. Akumulujący do budowania majątku, dystrybuujący, gdy potrzebujesz regularnej wypłaty.
- Sposób replikacji. Fizyczna jest prostsza do zrozumienia, syntetyczna bywa uzasadniona przy wybranych rynkach.
- Siedziba funduszu. Irlandia ma korzystną umowę podatkową z USA, co ma znaczenie przy ETF-ach na spółki amerykańskie.
- Giełda i waluta notowania. Wybierz giełdę z dobrą płynnością u Twojego brokera i sprawdź koszt przewalutowania.
- Historia funduszu. Dłuższa historia pozwala sprawdzić, jak dokładnie fundusz odwzorowywał indeks w różnych warunkach rynkowych.
Jak kupić ETF krok po kroku
- Załóż konto maklerskie w biurze, które daje dostęp do wybranej giełdy. Zwróć uwagę na prowizje od ETF-ów, koszt przewalutowania i to, czy biuro prowadzi IKE i IKZE. Przy zakładaniu konta wypełnisz ankietę o wiedzy i doświadczeniu inwestycyjnym, wymaganą przez przepisy MiFID II.
- Wpłać pieniądze i, jeśli kupujesz za granicą, wymień je na walutę, w której notowany jest ETF.
- Wyszukaj fundusz po numerze ISIN, a nie po nazwie. Ten sam ETF bywa notowany na kilku giełdach pod różnymi skrótami.
- Złóż zlecenie z limitem ceny, czyli podaj maksymalną cenę, jaką chcesz zapłacić. Zlecenie po każdej cenie może zostać zrealizowane drożej, niż zakładasz, zwłaszcza przy małej płynności.
- Kupuj w godzinach największej płynności. Unikaj pierwszych i ostatnich minut sesji, gdy spready bywają szersze. Przy ETF-ach na rynek amerykański płynność jest zwykle najlepsza po otwarciu giełd w USA, czyli po południu czasu polskiego.
- Zapisz plan: ile i jak często dokupujesz. Regularne kupowanie co miesiąc za podobną kwotę uniezależnia Cię od zgadywania najlepszego momentu.
Szerzej o tym, od czego zacząć i w jakiej kolejności, piszemy w poradniku Jak zacząć inwestować: 7 kroków dla początkujących. Zanim kupisz pierwszy ETF, upewnij się też, że masz poduszkę finansową, żeby nie musieć sprzedawać inwestycji w razie nagłego wydatku.
ETF na IKE i IKZE
Największą przewagę podatkową dają w Polsce dwa konta emerytalne, które możesz prowadzić jako konto maklerskie i kupować na nich ETF-y.
- IKE (Indywidualne Konto Emerytalne): w 2026 roku możesz wpłacić do 28 260 zł. Jeśli wypłacisz pieniądze po 60. roku życia na warunkach z ustawy, nie zapłacisz podatku od zysku.
- IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego): w 2026 roku możesz wpłacić do 11 304 zł, a przy działalności gospodarczej do 16 956 zł. Wpłaty odliczasz od dochodu w zeznaniu PIT, a przy wypłacie po 65. roku życia płacisz 10% ryczałtowego podatku.
W obu kontach w trakcie oszczędzania nie płacisz podatku ani od sprzedaży jednostek, ani od dywidend z ETF-ów dystrybuujących. Możesz więc zmieniać fundusze i rebalansować portfel bez rozliczania podatku. Pamiętaj, że niewykorzystany limit przepada 31 grudnia. Limity podajemy według komunikatu Ministerstwa Finansów na 2026 rok.
Podatki od ETF-ów poza IKE i IKZE
Na zwykłym koncie maklerskim zysk z ETF-u podlega 19% podatkowi od zysków kapitałowych, nazywanemu podatkiem Belki.
- Zysk ze sprzedaży jednostek rozliczasz w zeznaniu PIT-38 do 30 kwietnia następnego roku. Polskie biuro maklerskie przysyła Ci na początku roku informację PIT-8C z przychodami i kosztami. Przy zagranicznym brokerze wszystko wyliczasz samodzielnie, przeliczając kwoty w walutach po średnim kursie NBP z dnia roboczego poprzedzającego transakcję.
- Straty z jednego roku możesz odliczać od zysków kapitałowych w kolejnych 5 latach, według zasad z ustawy o podatku dochodowym od osób fizycznych.
- Dywidendy z ETF-ów dystrybuujących też podlegają 19% podatkowi. Przy funduszach zagranicznych polski broker zwykle nie pobiera tego podatku sam, więc wykazujesz go w zeznaniu rocznym. Przed rozliczeniem sprawdź aktualną instrukcję do formularza na stronie podatki.gov.pl albo skonsultuj się z doradcą podatkowym.
ETF akumulujący przesuwa podatek na moment sprzedaży. Dopóki trzymasz jednostki, cały zysk pracuje dalej, co przy długim horyzoncie daje wyraźną przewagę.
Jak zbudować portfel z ETF-ów
Portfel z funduszy indeksowych nie musi być skomplikowany. Wiele osób zaczyna od jednego lub dwóch funduszy i przez lata nie potrzebuje więcej.
- Jeden fundusz na cały świat, na przykład na indeks FTSE All-World albo MSCI ACWI. W jednym funduszu masz kraje rozwinięte i rynki wschodzące.
- Dwa ETF-y akcyjne: kraje rozwinięte (MSCI World) i rynki wschodzące (MSCI Emerging Markets) w proporcji, którą sam ustalasz.
- Część akcyjna i bezpieczna: ETF-y akcyjne plus obligacje skarbowe albo ETF obligacyjny. Proporcja zależy od Twojego horyzontu i odporności na spadki.
Raz w roku sprawdź, czy proporcje w portfelu nie odjechały za daleko od planu. Jeśli akcje mocno urosły, a obligacje stoją w miejscu, przywróć ustalone proporcje. Taki zabieg nazywa się rebalansowaniem i pilnuje, żeby ryzyko portfela nie rosło bez Twojej wiedzy. Najprościej robić to, kierując nowe wpłaty do części, która jest poniżej planu.
Najczęstsze błędy przy inwestowaniu w ETF-y
- Kupowanie modnych tematów. ETF tematyczny kupiony na szczycie popularności potrafi tracić latami. Szeroki indeks zwykle wystarcza na start.
- Zbyt wiele funduszy. Pięć funduszy na świat, USA i technologię często oznacza te same spółki kupione kilka razy. Sprawdź, co faktycznie masz w portfelu.
- Patrzenie tylko na TER. Tani fundusz z dużym spreadem i drogim przewalutowaniem może wyjść drożej niż nieco droższy, ale płynny ETF.
- Sprzedaż w panice. ETF na szeroki rynek spada razem z rynkiem. Sprzedaż w dołku zamienia chwilowy spadek w stratę.
- Częste handlowanie. Jednostki łatwo kupić i sprzedać, ale każda transakcja kosztuje, a poza IKE i IKZE może też oznaczać podatek od zysku.
- ETF-y lewarowane na długi termin. Codzienne odnawianie dźwigni sprawia, że przy zmiennym rynku ich wynik w dłuższym okresie może być dużo gorszy niż wielokrotność wyniku indeksu.
- Pomijanie IKE i IKZE. Te same fundusze na koncie emerytalnym mogą dać wyraźnie więcej dzięki uldze podatkowej.
Podsumowanie
ETF to fundusz notowany na giełdzie, który za niewielką opłatą daje Ci udział w setkach lub tysiącach spółek. Jego największe zalety to niski koszt, szerokie rozproszenie ryzyka i prostota. Największe ograniczenie jest takie, że ETF nie ochroni Cię przed spadkami rynku, który kopiuje. Indeks MSCI World w najgorszym okresie stracił ponad 57%.
Na start wystarczą trzy decyzje: jaki rynek chcesz mieć w portfelu, na jakim koncie będziesz inwestować i ile regularnie dokładasz. Przy wyborze konkretnego funduszu sprawdź indeks, koszty, wielkość funduszu, politykę dywidendową i siedzibę, a przed zakupem przeczytaj dokument KID. Dane o rynku ETF-ów, indeksach i funduszach sprawdziliśmy w raportach ETFGI, kartach MSCI i emitentów oraz w przepisach, zgodnie z naszymi zasadami redakcyjnymi. Kolejne poradniki dla początkujących znajdziesz w dziale Podstawy inwestowania. Artykuł ma charakter edukacyjny i nie jest rekomendacją inwestycyjną.
Najczęściej zadawane pytania
Co to jest ETF w prostych słowach?
ETF to fundusz, którego jednostki kupujesz na giełdzie jak akcje. Zwykle kopiuje indeks, na przykład 500 największych spółek w USA albo ponad tysiąc spółek z krajów rozwiniętych. Kupując jedną jednostkę, inwestujesz jednocześnie we wszystkie te spółki.
Czy ETF jest bezpieczny?
ETF jest bezpieczny w tym sensie, że jego aktywa są oddzielone od majątku emitenta i przechowywane przez depozytariusza. Nie chroni jednak przed spadkami rynku. Wartość ETF-u akcyjnego może w kryzysie spaść o połowę i więcej, tak jak indeks MSCI World, który w latach 2007-2009 stracił 57,46%.
Od jakiej kwoty można inwestować w ETF?
Od ceny jednej jednostki, która zależy od funduszu. Na przykład jednostka iShares Core MSCI World UCITS ETF była warta 9 października 2026 roku około 147,5 dolara, a jednostki części ETF-ów na GPW kosztują kilkadziesiąt lub kilkaset złotych. Niektóre biura maklerskie pozwalają też kupować ułamkowe części jednostek albo prowadzą plany regularnego inwestowania od niewielkich kwot.
Jaka jest różnica między ETF a funduszem inwestycyjnym?
ETF kupujesz na giełdzie po bieżącej cenie, a zwykły fundusz inwestycyjny w TFI po cenie wyliczanej raz dziennie. ETF najczęściej kopiuje indeks i jest dużo tańszy: największe ETF-y na szerokie indeksy pobierają 0,07-0,20% rocznie, a przepisy pozwalają funduszom otwartym w Polsce pobierać za zarządzanie do 2% rocznie.
Czy od ETF-u płaci się podatek?
Tak, poza IKE i IKZE od zysku ze sprzedaży jednostek i od wypłacanych dywidend płacisz 19% podatku od zysków kapitałowych. Zysk ze sprzedaży rozliczasz w zeznaniu PIT-38 do 30 kwietnia następnego roku. Na IKE po spełnieniu warunków ustawy podatku nie płacisz wcale, a na IKZE płacisz 10% ryczałtu przy wypłacie.
ETF akumulujący czy dystrybuujący?
Akumulujący reinwestuje dywidendy w funduszu, więc podatek płacisz dopiero przy sprzedaży. To zwykle lepszy wybór przy budowaniu majątku przez wiele lat. Dystrybuujący wypłaca dywidendy na konto, co ma sens, gdy chcesz regularnego dochodu z portfela.
Dlaczego nie mogę kupić ETF-u SPY albo VOO?
Fundusze z USA zwykle nie przygotowują dokumentu KID, którego wymaga od funduszy dla inwestorów indywidualnych unijne rozporządzenie PRIIPs. Dlatego europejskie biura maklerskie nie sprzedają ich klientom detalicznym. Zamiast nich możesz kupić europejskie ETF-y UCITS na ten sam indeks, na przykład na S&P 500.
Czy ETF może zbankrutować?
Upadłość emitenta nie oznacza utraty pieniędzy, bo aktywa funduszu UCITS są oddzielone od majątku zarządzającego i przechowywane przez depozytariusza. Fundusz może natomiast zostać zlikwidowany, na przykład gdy ma zbyt małe aktywa. Wtedy inwestorzy otrzymują wartość jego portfela, a poza IKE i IKZE muszą rozliczyć ewentualny zysk.