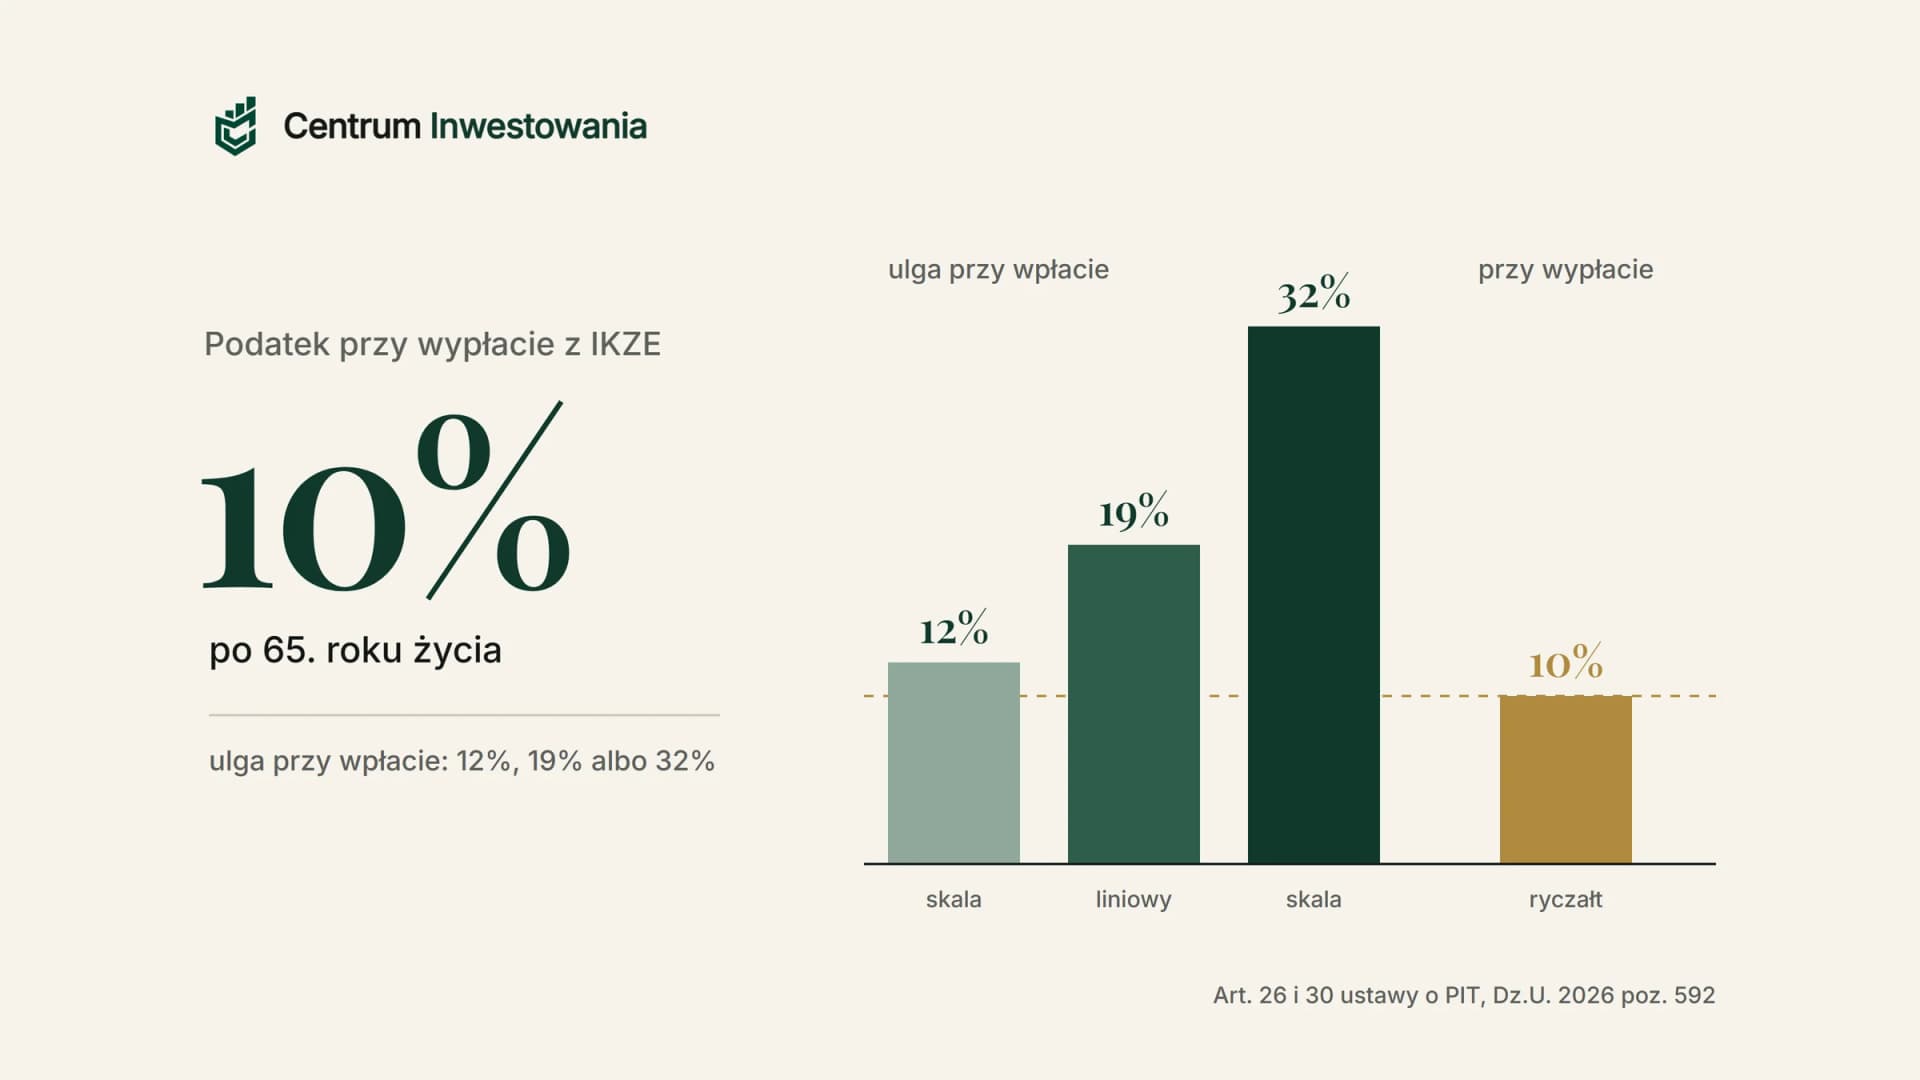
IKZE, czyli Indywidualne Konto Zabezpieczenia Emerytalnego, to konto do oszczędzania na emeryturę, które daje ulgę podatkową od razu: każdą wpłatę odliczasz od dochodu w rocznym zeznaniu PIT. W 2026 roku wpłacisz na nie do 11 304 zł, a jeśli prowadzisz działalność gospodarczą, do 16 956 zł. W zamian przy wypłacie po 65. roku życia zapłacisz 10% podatku od całej kwoty, a nie 19% od zysku jak na zwykłym rachunku.
W tym przewodniku wyjaśniamy, jak IKZE działa od środka, ile naprawdę wraca z PIT przy różnych formach opodatkowania, gdzie założyć konto, jak wygląda wypłata i wcześniejszy zwrot oraz co dzieje się z pieniędzmi po śmierci właściciela. Przepisy sprawdziliśmy w ustawie o IKE i IKZE oraz w ustawie o podatku dochodowym od osób fizycznych, a liczby w danych Komisji Nadzoru Finansowego. Każda ma podaną datę.
Najważniejsze w skrócie
- IKZE daje ulgę na starcie. Wpłaty odliczasz od dochodu, więc przy podatku 12% z każdych 1 000 zł wpłaty wraca 120 zł, a przy 32% aż 320 zł.
- Limit wpłat w 2026 roku to 11 304 zł, czyli 942 zł miesięcznie. Osoby prowadzące pozarolniczą działalność mogą wpłacić 16 956 zł.
- Przy wypłacie płacisz 10% podatku od całej wypłacanej kwoty, jeśli masz 65 lat, a wpłaty były w co najmniej 5 latach kalendarzowych. Wypłata w ratach trwa co najmniej 10 lat.
- W trakcie oszczędzania nie rozliczasz podatku od zysków. Kupujesz i sprzedajesz bez PIT-38, a dywidendy i odsetki z Polski pracują w całości.
- Wcześniejsze wycofanie pieniędzy jest drogie. Cała zwrócona kwota trafia do dochodu i jest opodatkowana według skali, czyli 12% albo 32%. Częściowego zwrotu nie ma.
- Na koniec czerwca 2026 roku Polacy mieli 847 130 kont IKZE z 21,85 mld zł, według danych KNF.
Co to jest IKZE
Indywidualne Konto Zabezpieczenia Emerytalnego to dobrowolna forma oszczędzania na przyszłość, działająca od 2012 roku. Zasady jego prowadzenia określa ustawa z 20 kwietnia 2004 roku o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego, której tekst jednolity ogłoszono w styczniu 2026 roku. Ulgę i podatek przy wypłacie reguluje ustawa o podatku dochodowym od osób fizycznych.
Tak jak przy IKE, samo konto jest opakowaniem podatkowym, a nie produktem. Zarabia to, co do niego włożysz: fundusz, akcje, ETF, obligacje albo oszczędności w banku. Różnica polega na tym, kiedy dostajesz przywilej. Na IKE ulga przychodzi na końcu, bo wypłata jest zwolniona z podatku. Na IKZE dostajesz ją co roku, w zeznaniu podatkowym, a podatek płacisz przy wypłacie, tylko niższy niż zwykle.
Dlatego IKZE najbardziej opłaca się osobom, które płacą wysoki podatek dochodowy dziś, a na emeryturze będą miały niższe dochody. Przy stawce 32% albo podatku liniowym 19% ulga jest wyraźnie większa niż 10% podatku pobranego przy wypłacie.
Jak działa IKZE: trzy etapy
- Wpłaty i ulga. Wpłacasz pieniądze, kiedy chcesz, do rocznego limitu. Sumę wpłat z danego roku odliczasz w zeznaniu podatkowym za ten rok, więc część pieniędzy wraca do Ciebie wiosną następnego roku jako zwrot podatku albo niższa dopłata.
- Inwestowanie. Za wpłacone pieniądze kupujesz to, co oferuje Twoja instytucja. Zyski ze sprzedaży, odsetki i dywidendy z polskich spółek nie są w tym czasie pomniejszane o podatek, a transakcji nie wykazujesz w PIT-38.
- Wypłata. Po ukończeniu 65 lat i przy wpłatach w co najmniej 5 latach kalendarzowych wypłacasz pieniądze jednorazowo albo w ratach. Instytucja pobiera wtedy 10% podatku od całej wypłacanej kwoty. Jeśli wycofasz pieniądze wcześniej, mówimy o zwrocie, który jest opodatkowany dużo wyżej.
Ważna różnica wobec IKE: podatek 10% dotyczy całej wypłaty, czyli także wpłat, które wcześniej zostały odliczone od dochodu. To rozsądne, bo od tych wpłat nie został zapłacony podatek dochodowy. Cały rachunek sprowadza się więc do porównania stawki dziś ze stawką 10% na końcu.
Kto może założyć IKZE
Prawo do wpłat ma każda osoba fizyczna, która ukończyła 16 lat. Możesz pracować na etacie, prowadzić firmę, być bez pracy albo na emeryturze. Żeby jednak skorzystać z ulgi, musisz mieć dochód opodatkowany w Polsce, od którego da się ją odliczyć.
- Jedna osoba, jedno konto. Ulga przysługuje tylko wtedy, gdy oszczędzasz na jednym IKZE. Wyjątkiem są umowy z kilkoma funduszami tego samego towarzystwa, które liczą się jak jedno konto i mają wspólny limit.
- Osoba niepełnoletnia może wpłacać tylko w roku, w którym ma dochody z umowy o pracę, i nie więcej niż te dochody.
- Po pierwszej wypłacie koniec. Kto wypłacił pieniądze jednorazowo albo dostał pierwszą ratę, nie może już wpłacać na IKZE ani założyć nowego.
- IKE i IKZE możesz mieć jednocześnie. To dwa osobne konta z osobnymi limitami. Możesz też oszczędzać w PPK albo w programie pracowniczym w firmie.
Przed podpisaniem umowy składasz oświadczenie, że nie masz IKZE w innej instytucji, albo podajesz, gdzie je masz, i deklarujesz przeniesienie pieniędzy.
Limit wpłat na IKZE w 2026 roku
Limit to 1,2-krotność prognozowanego przeciętnego wynagrodzenia miesięcznego przyjętego w ustawie budżetowej. Od 2021 roku osoby prowadzące pozarolniczą działalność w rozumieniu ustawy o systemie ubezpieczeń społecznych, między innymi przedsiębiorcy prowadzący jednoosobową firmę i wspólnicy spółek osobowych, mają wyższy limit, równy 1,8-krotności tej kwoty. Na 2026 rok obwieszczenie z 10 listopada 2025 roku (Monitor Polski, poz. 1156) ustaliło limity na 11 304 zł i 16 956 zł. Ustawa gwarantuje, że limit nie może spaść poniżej poziomu z poprzedniego roku.

| Rok | Limit podstawowy | Limit przy działalności |
|---|---|---|
| 2012 | 4 030,80 zł | brak osobnego limitu |
| 2016 | 4 866 zł | brak osobnego limitu |
| 2020 | 6 272,40 zł | brak osobnego limitu |
| 2021 | 6 310,80 zł | 9 466,20 zł |
| 2022 | 7 106,40 zł | 10 659,60 zł |
| 2023 | 8 322 zł | 12 483 zł |
| 2024 | 9 388,80 zł | 14 083,20 zł |
| 2025 | 10 407,60 zł | 15 611,40 zł |
| 2026 | 11 304 zł | 16 956 zł |
Źródło: zestawienie limitów KNF, a dla 2026 roku obwieszczenie w Monitorze Polskim. W ciągu 14 lat limit podstawowy wzrósł prawie trzykrotnie.
- Limit dotyczy roku kalendarzowego. Niewykorzystana część przepada 31 grudnia, a ulgę liczysz od wpłat, które w danym roku faktycznie dotarły na konto.
- Liczy się dzień wpływu pieniędzy do instytucji. Wpłatę na koniec roku lepiej zrobić kilka dni przed 31 grudnia.
- Nadwyżkę ponad limit instytucja zwraca w sposób opisany w umowie.
- Limit nie obejmuje przeniesień z IKZE w innej instytucji.
Ulga podatkowa: ile wraca z PIT
Wpłaty na IKZE odliczasz od dochodu, a przy ryczałcie od przychodu. Ulga jest więc równa wpłacie pomnożonej przez stawkę, którą płacisz od ostatnich złotych dochodu. Tabela pokazuje, ile wraca przy pełnym limicie na 2026 rok.
| Twoja sytuacja | Limit 2026 | Stawka | Ulga przy pełnym limicie | Gdzie odliczasz |
|---|---|---|---|---|
| Etat, zlecenie, emerytura, dochód do 120 000 zł | 11 304 zł | 12% | 1 356,48 zł | PIT/O do PIT-37 albo PIT-36 |
| Etat, zlecenie, emerytura, dochód ponad 120 000 zł | 11 304 zł | 32% | 3 617,28 zł | PIT/O do PIT-37 albo PIT-36 |
| Działalność na skali, dochód do 120 000 zł | 16 956 zł | 12% | 2 034,72 zł | PIT/O do PIT-36 |
| Działalność na skali, dochód ponad 120 000 zł | 16 956 zł | 32% | 5 425,92 zł | PIT/O do PIT-36 |
| Działalność, podatek liniowy | 16 956 zł | 19% | 3 221,64 zł | PIT-36L |
| Działalność, ryczałt 12% | 16 956 zł | 12% | 2 034,72 zł | PIT-28 |
Podstawa: art. 26 ust. 1 pkt 2b i art. 30c ust. 2 pkt 3 ustawy o PIT oraz art. 11 ust. 1 ustawy o zryczałtowanym podatku dochodowym. Przy ryczałcie ulga zależy od Twojej stawki, na przykład przy 8,5% wynosi 1 441,26 zł.

Trzy rzeczy, o których łatwo zapomnieć:
- Ulga nie zadziała bez podatku do odliczenia. Przy skali podatkowej pierwsze 30 000 zł dochodu w praktyce nie jest opodatkowane. Jeśli Twój dochód jest niższy albo niewiele wyższy, ulga będzie mała albo żadna.
- Przy dochodzie blisko progu 120 000 zł część ulgi może być liczona według 32%, a część według 12%. Wpłata obniża najpierw dochód z najwyższego przedziału.
- Zwrot podatku dostajesz po rozliczeniu roku, czyli zwykle wiosną. Prawdziwą wartość IKZE buduje to, co z tym zwrotem zrobisz, o czym niżej.
Szczegółowe wyliczenia ulgi dla różnych zarobków i porównanie z IKE znajdziesz w artykule IKE czy IKZE: co wybrać w 2026 roku.
Ile daje IKZE po latach: przykład na liczbach
Weźmy osobę, która co roku na początku roku wpłaca na IKZE 10 000 zł, czyli mniej niż limit na 2026 rok. Załóżmy średni wynik 7% rocznie, na przykład z szerokiego funduszu akcyjnego. Porównujemy pięć wariantów po odjęciu podatku przy wypłacie: zwykłe konto, IKZE ze zwrotem podatku wydawanym na bieżące potrzeby, IKE oraz IKZE, przy którym zwrot podatku co roku trafia na IKE.
| Horyzont | Wpłaty | Zwykłe konto | IKZE, zwrot wydany | IKE | IKZE + zwrot na IKE, stawka 12% | IKZE + zwrot na IKE, stawka 32% |
|---|---|---|---|---|---|---|
| 10 lat | 100 000 zł | 138 700 zł | 133 100 zł | 147 800 zł | 149 600 zł | 177 300 zł |
| 20 lat | 200 000 zł | 393 300 zł | 394 800 zł | 438 700 zł | 444 000 zł | 526 000 zł |
| 30 lat | 300 000 zł | 875 700 zł | 909 700 zł | 1 010 700 zł | 1 023 000 zł | 1 211 900 zł |
Wpłaty 10 000 zł na początku każdego roku, wynik 7% rocznie. Zwykłe konto: 19% od zysku przy sprzedaży. IKZE: 10% od całej wypłaty. Zwrot podatku inwestowany na IKE na początku kolejnego roku. Bez opłat i inflacji. Wyliczenia CentrumInwestowania.pl.

Z tej tabeli wynikają trzy wnioski:
- Zwrot podatku to serce IKZE. Jeśli go wydajesz, po 10 latach IKZE wypada nawet gorzej niż zwykłe konto, a po 30 latach o około 100 000 zł gorzej niż IKE.
- Przy stawce 12% IKZE i IKE dają podobny wynik, pod warunkiem że zwrot podatku inwestujesz. IKE jest wtedy prostsze i bardziej elastyczne, bo wcześniejsze wycofanie pieniędzy kosztuje mniej.
- Przy stawce 32% IKZE wyraźnie wygrywa: po 30 latach różnica wobec samego IKE przekracza 200 000 zł. To efekt procentu składanego działającego na pieniądzach, które bez konta trafiłyby do urzędu skarbowego.
Uwaga na jedno uproszczenie. Zwolnienie z podatku w trakcie oszczędzania dotyczy polskiego podatku. Przy zagranicznych akcjach albo ETF-ach wypłacających dywidendy część dywidendy może zostać pobrana za granicą i tej kwoty na IKZE nie odzyskasz. Dlatego przy funduszach zagranicznych częściej wybiera się wersje akumulujące, opisane w przewodniku ETF: co to jest i jak w niego inwestować.
Gdzie założyć IKZE: pięć rodzajów kont
IKZE prowadzi pięć rodzajów instytucji. Na liście KNF według stanu na 30 czerwca 2026 roku jest 46 pozycji: 10 domów i biur maklerskich, 20 towarzystw funduszy inwestycyjnych, 7 zakładów ubezpieczeń, 6 powszechnych towarzystw emerytalnych oraz ING Bank Śląski i dwie grupy banków spółdzielczych. Wybór instytucji decyduje o tym, w co zainwestujesz i ile zapłacisz.
| Rodzaj konta | W co inwestujesz | Konta i środki, 30.06.2026 | Średnio na koncie |
|---|---|---|---|
| Fundusze inwestycyjne (TFI) | fundusze jednego towarzystwa, z możliwością zmiany funduszu | 334 303 konta, 8,53 mld zł | około 25 500 zł |
| Maklerskie (dom lub biuro maklerskie) | akcje, ETF-y, obligacje notowane na giełdzie, w niektórych biurach obligacje skarbowe | 254 072 konta, 6,59 mld zł | około 25 900 zł |
| Dobrowolny fundusz emerytalny (DFE) | gotowy portfel prowadzony przez towarzystwo emerytalne | 116 148 kont, 3,39 mld zł | około 29 200 zł |
| Zakład ubezpieczeń | ubezpieczeniowe fundusze kapitałowe | 89 001 kont, 2,20 mld zł | około 24 700 zł |
| Bank | rachunek oszczędnościowy z oprocentowaniem | 53 606 kont, 1,14 mld zł | około 21 200 zł |
Źródło: dane statystyczne KNF o rynku IKZE, stan na 30 czerwca 2026 roku, dane skorygowane 9 września 2026 roku. Średnią wartość konta wyliczyliśmy sami.
- Konto maklerskie daje największą swobodę i zwykle najniższe koszty przy samodzielnym inwestowaniu w akcje i ETF-y. Ustawa pozwala kupować papiery wartościowe, a instrumenty pochodne tylko w celu ograniczenia ryzyka, więc nie zagrasz tu z dźwignią. To najszybciej rosnąca forma: w pierwszym półroczu 2026 roku z 99 922 nowych kont 46 080 otwarto w domach i biurach maklerskich.
- Fundusze inwestycyjne to wygodne rozwiązanie dla osób, które wolą oddać wybór akcji zarządzającym. Fundusz zmienisz na inny w ramach tego samego towarzystwa bez podatku. Sprawdź wysokość opłaty za zarządzanie, bo w funduszach otwartych może sięgać 2% rocznie.
- Obligacje skarbowe możesz trzymać na IKZE w biurze maklerskim, które je oferuje. Według serwisu obligacjeskarbowe.pl 10-letnie obligacje EDO z serii EDO1036, sprzedawane w październiku 2026 roku, mają w pierwszym roku 5,35%, a potem inflację plus 2,00%.
- Bank, ubezpieczenie i DFE to rozwiązania dla osób, które chcą przewidywalności albo gotowego portfela. W umowach ubezpieczeniowych zwróć szczególną uwagę na opłaty.
Ile kosztuje prowadzenie IKZE
Płacisz głównie za to, co jest w środku konta. Na całkowity koszt składają się opłata za prowadzenie konta, jeśli instytucja ją pobiera, prowizje od transakcji na koncie maklerskim, koszty produktów, takie jak opłata za zarządzanie funduszem albo koszty bieżące ETF-u, oraz ewentualna opłata za wcześniejsze wyjście.
Ostatnia pozycja ma limit w ustawie. Instytucja może przez najwyżej 12 miesięcy od zawarcia umowy pobierać dodatkową opłatę za wypłatę, przeniesienie albo zwrot. Po tym czasie dom maklerski może pobrać za przeniesienie papierów najwyżej tyle, ile sam płaci Krajowemu Depozytowi Papierów Wartościowych. Przed podpisaniem umowy porównaj tabele opłat w kilku instytucjach, bo 1 punkt procentowy kosztów rocznie przez kilkadziesiąt lat potrafi zjeść większą część ulgi podatkowej.
Wypłata z IKZE: warunki i 10% podatku
Zasady wypłaty określa art. 34a ustawy. Wypłata następuje na Twój wniosek, jeśli spełnisz łącznie dwa warunki.
| Warunek | Co musisz spełnić |
|---|---|
| Wiek | ukończone 65 lat, bez możliwości wcześniejszej wypłaty z powodu przejścia na emeryturę |
| Historia wpłat | wpłaty w co najmniej 5 latach kalendarzowych, które nie muszą następować po sobie |
| Podatek | 10% od całej wypłacanej kwoty, pobierany przez instytucję |
Jak wygląda sama wypłata:
- Jednorazowo albo w ratach. Raty muszą trwać co najmniej 10 lat. Jeśli wpłaty trwały krócej niż 10 lat, raty mogą trwać tyle lat, ile trwały wpłaty. W każdej chwili możesz zamienić raty na wypłatę jednorazową.
- Termin. Wypłata jednorazowa albo pierwsza rata trafia na Twój rachunek najpóźniej w ciągu 14 dni od wniosku, chyba że wskażesz późniejszy termin.
- Podatek rozlicza instytucja. Według art. 30 ust. 1 pkt 14 ustawy o PIT podatek wynosi 10% przychodu i jest pobierany ryczałtem, więc nie łączysz wypłaty z innymi dochodami i nie wpływa ona na Twoją stawkę podatku.
- Po pierwszej wypłacie nie możesz już wpłacać na IKZE ani założyć nowego konta.
Rozłożenie wypłaty na raty nie zmienia stawki podatku, ale pozwala pieniądzom dłużej pracować. Według KNF w pierwszym półroczu 2026 roku na 3 373 wypłaty tylko 82 były w ratach.
Zwrot z IKZE: wcześniejsze wycofanie pieniędzy
Pieniędzy na IKZE nie zamrażasz, ale ich wcześniejsze wycofanie kosztuje więcej niż na IKE. Zwrot oznacza wypowiedzenie umowy i wycofanie całości oszczędności. Ustawa nie przewiduje dla IKZE częściowego zwrotu, który istnieje tylko na IKE.
Według art. 20 ust. 1 ustawy o PIT cała zwrócona kwota, a nie tylko zysk, jest przychodem z innych źródeł. Doliczasz ją do pozostałych dochodów w rocznym zeznaniu i płacisz podatek według skali: 12% albo 32%. Dotyczy to także osób, które na co dzień rozliczają się liniowo albo ryczałtem.
| Sytuacja | Wypłata po 65. roku życia | Zwrot przed czasem |
|---|---|---|
| Podstawa podatku | cała wypłacana kwota | cała zwracana kwota |
| Stawka | 10%, ryczałt | skala podatkowa: 12% albo 32% |
| Kto rozlicza | instytucja | Ty, w zeznaniu rocznym |
| Wycofanie części pieniędzy | raty przez co najmniej 10 lat | niemożliwe, tylko całość |
Przykład: przez 5 lat wpłacasz po 10 000 zł, a Twój roczny dochód do opodatkowania to 80 000 zł. Dzięki uldze 12% odzyskujesz w sumie 6 000 zł. Przy wyniku 7% rocznie na koncie jest około 61 500 zł. Jeśli zrobisz zwrot, Twój dochód w tym roku wzrośnie do około 141 500 zł, a podatek o około 11 700 zł, bo ponad 21 500 zł wpadnie w stawkę 32%. Na zwykłym rachunku podatek od zysku 11 500 zł wyniósłby około 2 200 zł. Dlatego na IKZE wpłacaj tylko pieniądze, których na pewno nie będziesz potrzebować przed emeryturą. Rezerwę na nieprzewidziane wydatki trzymaj osobno, jak w poradniku Poduszka finansowa: ile odłożyć, zanim zaczniesz inwestować.
Według KNF w 2025 roku dokonano 15 179 zwrotów z IKZE na łączną kwotę 142,9 mln zł, a w pierwszym półroczu 2026 roku 9 364 zwrotów na 95,9 mln zł.
Zmiana instytucji: wypłata transferowa
Jeśli znajdziesz tańszą albo lepszą ofertę, możesz przenieść IKZE do innej instytucji bez podatku i bez utraty historii wpłat. Zakładasz konto w nowej instytucji, dostajesz potwierdzenie zawarcia umowy, a w dotychczasowej składasz dyspozycję przeniesienia. Pieniądze przechodzą w ciągu 14 dni.
Przenosisz całość oszczędności, chyba że zmieniasz fundusz w tym samym towarzystwie. Z jednego biura maklerskiego do drugiego możesz przenieść same papiery, bez ich sprzedawania. Pieniądze z IKZE możesz przenieść tylko na inne IKZE, a nie na IKE czy do programu pracowniczego. Taka wypłata transferowa jest zwolniona z podatku na podstawie art. 21 ust. 1 pkt 58b ustawy o PIT. Według KNF w pierwszym półroczu 2026 roku dokonano 6 314 takich przeniesień na IKZE o wartości 214,6 mln zł.
Co się dzieje z IKZE po śmierci
W umowie możesz wskazać jedną albo kilka osób, które dostaną pieniądze po Twojej śmierci, i określić ich udziały. Wskazanie możesz zmienić w każdej chwili. Jeśli nikogo nie wskażesz, pieniądze wchodzą do spadku, a przy umowie z zakładem ubezpieczeń trafiają do najbliższej rodziny według Kodeksu cywilnego.
Osoba uprawniona ma dwie możliwości:
- Wypłata pieniędzy, od której instytucja pobiera 10% podatku, tak samo jak przy wypłacie po 65. roku życia. Nie ma tu warunku wieku ani 5 lat wpłat.
- Przeniesienie na własne IKZE, bez podatku. Pieniądze pracują wtedy dalej na koncie spadkobiercy.
Nabycie pieniędzy z IKZE w drodze spadku jest zwolnione z podatku od spadków i darowizn na podstawie art. 4 ust. 1 pkt 6 ustawy o podatku od spadków i darowizn. Do wypłaty potrzebny jest akt zgonu i dokument tożsamości, a w przypadku spadkobierców postanowienie sądu o nabyciu spadku albo o dziale spadku.
IKZE w liczbach: jak oszczędzają Polacy
Dane KNF pokazują, że IKZE rośnie wolniej niż IKE, ale stabilnie. Na 30 czerwca 2026 roku istniało 847 130 kont, o 77 137 więcej niż pół roku wcześniej. Zgromadzone na nich środki wzrosły w tym czasie z 18,18 mld zł do 21,85 mld zł, czyli o 20%.
| Wskaźnik | 31.12.2025 | 30.06.2026 |
|---|---|---|
| Liczba kont | 769 993 | 847 130 |
| Zgromadzone środki | 18,18 mld zł | 21,85 mld zł |
| Średnia wartość konta | około 23 600 zł | około 25 800 zł |
| Konta, na które wpłacono pieniądze w okresie | 565 514 (cały 2025 rok) | 424 549 (I półrocze) |
| Średnia wpłata w okresie | 7 985 zł (cały 2025 rok) | 5 582 zł (I półrocze) |
| Średnia wpłata osób prowadzących działalność | 11 757 zł (cały 2025 rok) | 8 662 zł (I półrocze) |
Źródło: KNF, informacje o rynku IKZE według stanu na 31 grudnia 2025 roku i 30 czerwca 2026 roku. Średnią wartość konta wyliczyliśmy sami.
Z tych danych wynikają trzy obserwacje. Po pierwsze, w 2025 roku wpłaty trafiły na 73% kont, więc większość właścicieli IKZE korzysta z niego co roku, częściej niż w przypadku IKE. Po drugie, przeciętna wpłata w 2025 roku wyniosła około trzech czwartych limitu podstawowego, a przedsiębiorcy wpłacali średnio o około 60% więcej niż pozostali: 11 757 zł wobec 7 153 zł. Po trzecie, konto jest wyraźnie starsze niż IKE: najwięcej kont mają osoby w wieku 41-50 lat, a 86 087 kont należy do osób po 65. roku życia, które mogą już wypłacać pieniądze.
IKZE czy IKE
Oba konta możesz mieć jednocześnie i wiele osób tak robi. IKE daje zwolnienie z podatku przy wypłacie po 60. roku życia, wyższy limit, 28 260 zł w 2026 roku, i tańsze wcześniejsze wycofanie pieniędzy. IKZE daje ulgę od razu, ale wymaga cierpliwości do 65. roku życia i karze za wcześniejszy zwrot.
W uproszczeniu: przy stawce 32% albo podatku liniowym zwykle warto zacząć od IKZE, a zwrot podatku inwestować na IKE. Przy stawce 12% i niepewnych planach prostsze bywa IKE. Pełny opis drugiego konta znajdziesz w przewodniku IKE: co to jest i jak działa indywidualne konto emerytalne, a porównanie obu kont na liczbach w artykule IKE czy IKZE: co wybrać w 2026 roku.
Najczęstsze błędy
- Wydawanie zwrotu podatku. Bez reinwestowania ulgi IKZE traci większość przewagi i może wypaść gorzej niż zwykłe konto.
- Brak odliczenia w zeznaniu. Ulga nie nalicza się sama. Musisz wpisać sumę wpłat w PIT/O, PIT-36L albo PIT-28. Jeśli o tym zapomnisz, możesz złożyć korektę zeznania.
- Dwa konta IKZE w różnych instytucjach. Ulga przysługuje przy oszczędzaniu na jednym koncie. Zmieniając instytucję, zawsze rób przeniesienie.
- Wpłata w ostatnich dniach grudnia. Jeśli pieniądze dotrą po 31 grudnia, policzą się do limitu i ulgi za kolejny rok.
- Wpłacanie pieniędzy, które mogą być potrzebne wcześniej. Zwrot całego konta przed 65. rokiem życia jest opodatkowany według skali od całej kwoty.
- Zakładanie IKZE przy bardzo niskim dochodzie. Jeśli nie płacisz podatku dochodowego, ulga nic Ci nie da, a 10% przy wypłacie i tak zapłacisz. Wtedy lepiej zacząć od IKE.
- Zbyt ryzykowne inwestycje bez planu. Ulga podatkowa nie zmniejsza ryzyka tego, co kupisz. Dopasuj inwestycje do siebie, o czym piszemy w artykule Profil inwestora: jak dopasować ryzyko do siebie.
Jak założyć IKZE krok po kroku
- Sprawdź, czy ulga Ci się opłaci. Ustal swoją stawkę podatku i to, czy płacisz podatek dochodowy. Przy działalności gospodarczej sprawdź, czy przysługuje Ci wyższy limit.
- Zdecyduj, w co chcesz inwestować. Akcje i ETF-y oznaczają konto maklerskie, obligacje skarbowe biuro, które je oferuje, a gotowe fundusze TFI.
- Porównaj koszty w kilku instytucjach: opłatę za prowadzenie, prowizje, koszty produktów i opłaty w pierwszych 12 miesiącach.
- Załóż konto, zwykle przez internet, i złóż oświadczenie, że nie masz IKZE w innej instytucji.
- Wskaż osoby uprawnione na wypadek śmierci.
- Wpłacaj regularnie i inwestuj wpłaty. Stałe zlecenie przelewu ułatwia wykorzystanie limitu i spełnienie warunku 5 lat.
- Odlicz wpłaty w zeznaniu za dany rok i zainwestuj zwrot podatku, najlepiej na IKE.
Jeśli dopiero zaczynasz, przed założeniem konta przeczytaj poradnik Jak zacząć inwestować: 7 kroków dla początkujących.
Podsumowanie
IKZE to konto emerytalne z ulgą podatkową na starcie. W 2026 roku wpłacisz na nie do 11 304 zł, a przy działalności do 16 956 zł, i odliczysz tę kwotę od dochodu. Przy wypłacie po 65. roku życia zapłacisz 10% podatku od całej kwoty. Najwięcej zyskują osoby płacące dziś 32% albo podatek liniowy, które zwrot podatku co roku inwestują dalej. Wcześniejszy zwrot jest kosztowny, dlatego na IKZE trafiać powinny tylko pieniądze naprawdę odłożone na emeryturę. Przepisy sprawdziliśmy w ustawach i obwieszczeniu w Monitorze Polskim, a liczby w danych KNF, zgodnie z naszymi zasadami redakcyjnymi. Więcej poradników znajdziesz w dziale Podstawy inwestowania. Artykuł ma charakter edukacyjny i nie jest rekomendacją inwestycyjną ani doradztwem podatkowym.
Najczęściej zadawane pytania
Co to jest IKZE w prostych słowach?
To konto do oszczędzania na emeryturę, którego wpłaty odliczasz od dochodu w rocznym PIT. Dzięki temu część pieniędzy wraca do Ciebie co roku jako zwrot podatku. W zamian przy wypłacie po 65. roku życia płacisz 10% podatku od całej kwoty.
Ile można wpłacić na IKZE w 2026 roku?
Maksymalnie 11 304 zł, a osoby prowadzące pozarolniczą działalność 16 956 zł, zgodnie z obwieszczeniem w Monitorze Polskim z 2025 roku, poz. 1156. Limit dotyczy roku kalendarzowego i nie przechodzi na kolejny.
Ile wraca z PIT za wpłaty na IKZE?
Tyle, ile wynosi wpłata pomnożona przez Twoją stawkę podatku. Przy pełnym limicie w 2026 roku to 1 356,48 zł przy stawce 12%, 3 617,28 zł przy stawce 32% i 3 221,64 zł przy działalności na podatku liniowym. Ulga nie może przekroczyć podatku, który płacisz.
Gdzie wpisać IKZE w zeznaniu podatkowym?
Przy skali podatkowej w załączniku PIT/O do PIT-37 albo PIT-36. Przy podatku liniowym bezpośrednio w PIT-36L, a przy ryczałcie w PIT-28, gdzie wpłaty odliczasz od przychodu. Zachowaj potwierdzenia wpłat od instytucji.
Czy można wypłacić pieniądze z IKZE przed 65. rokiem życia?
Tak, ale tylko w całości, przez zwrot. Cała zwrócona kwota jest wtedy doliczana do Twoich dochodów i opodatkowana według skali, czyli 12% albo 32%. Częściowego zwrotu z IKZE nie ma.
Czy można mieć IKE i IKZE jednocześnie?
Tak. To dwa osobne konta z osobnymi limitami, w 2026 roku łącznie 39 564 zł, a przy działalności 45 216 zł. Popularna strategia to wpłaty na IKZE i inwestowanie zwrotu podatku na IKE.
Czy IKZE opłaca się przy niskich zarobkach?
Zwykle mniej. Przy stawce 12% IKZE daje podobny wynik jak IKE tylko wtedy, gdy co roku inwestujesz zwrot podatku. Jeśli Twój dochód jest niższy niż kwota wolna od podatku, ulga nic nie da, a 10% przy wypłacie i tak zapłacisz. Wtedy lepiej zacząć od IKE.
Co się dzieje z IKZE po śmierci właściciela?
Pieniądze dostają osoby wskazane w umowie albo spadkobiercy. Mogą je wypłacić z 10% podatkiem albo bez podatku przenieść na własne IKZE. Nabycie w drodze spadku jest zwolnione z podatku od spadków i darowizn.