Podatek Belki to potoczna nazwa 19-procentowego podatku od zysków kapitałowych: odsetek z lokat i obligacji, dywidend oraz zysku ze sprzedaży akcji, ETF-ów i funduszy. Część tego podatku bank albo biuro maklerskie pobiera za Ciebie automatycznie. Zysk ze sprzedaży papierów wartościowych rozliczasz jednak samodzielnie w zeznaniu PIT-38, które trzeba złożyć do 30 kwietnia następnego roku.
W tym przewodniku wyjaśniamy, kiedy podatek pobiera ktoś za Ciebie, a kiedy rozliczenie należy do Ciebie, jak policzyć dochód i koszty, jak odliczyć stratę z poprzednich lat, jak rozliczyć zagranicznego brokera i dywidendy z zagranicy oraz jak legalnie płacić mniej. Wszystkie zasady sprawdziliśmy w tekście jednolitym ustawy o podatku dochodowym od osób fizycznych (Dz.U. 2026 poz. 592) i w serwisie Ministerstwa Finansów podatki.gov.pl.
Najważniejsze w skrócie
- Stawka to 19% i jest taka sama dla wszystkich, bez względu na wysokość zarobków. Nie ma kwoty wolnej od podatku.
- Odsetki, lokaty, obligacje i dywidendy z polskich spółek: podatek pobiera bank albo biuro maklerskie przy wypłacie. Nie wpisujesz ich do PIT.
- Sprzedaż akcji, ETF-ów, funduszy i instrumentów pochodnych: rozliczasz samodzielnie w PIT-38, także gdy masz stratę. Polskie biuro przysyła Ci informację PIT-8C do końca lutego.
- Termin na PIT-38 mija 30 kwietnia. Zeznanie za 2026 rok złożysz od 15 lutego do 30 kwietnia 2027 roku i do tego dnia trzeba zapłacić podatek.
- Stratę odliczysz przez 5 kolejnych lat: po 50% rocznie albo jednorazowo do 5 000 000 zł, a resztę po 50%. Straty na kryptowalutach nie przechodzą na kolejne lata w ten sposób.
- Na IKE i IKZE nie rozliczasz PIT-38. To jedyny w pełni legalny sposób, żeby nie płacić podatku Belki od bieżących zysków.
Co to jest podatek Belki
Nazwa pochodzi od nazwiska Marka Belki, ministra finansów, w czasie którego urzędowania w 2001 roku wprowadzono podatek od odsetek bankowych. Później objął on także inne zyski kapitałowe. W ustawie nie znajdziesz słowa „Belka”: przepisy mówią o zryczałtowanym podatku dochodowym od przychodów kapitałowych (art. 30a) i o podatku od dochodów z kapitałów pieniężnych (art. 30b).
W praktyce pod tą nazwą kryją się dwa różne mechanizmy, i to jest najważniejsza rzecz do zrozumienia:
- Podatek pobierany u źródła. Dotyczy odsetek, dywidend i podobnych wypłat. Bank lub biuro jest płatnikiem: odlicza 19% od kwoty, którą Ci wypłaca, i przekazuje do urzędu. Podatek liczy się od całej kwoty, bez odejmowania kosztów.
- Podatek rozliczany samodzielnie. Dotyczy zysku ze sprzedaży papierów wartościowych i jednostek funduszy. Po zakończeniu roku sumujesz wszystkie przychody i koszty, liczysz dochód, ewentualnie odejmujesz stratę z poprzednich lat i płacisz 19% od wyniku.
Dochodów kapitałowych nie łączy się z dochodami z pracy (art. 30a ust. 7 i art. 30b ust. 5 ustawy). Nie wpływają więc na Twój próg podatkowy, a ulgi z PIT-37, np. na dzieci, nie obniżają podatku Belki.
Kiedy podatek pobiera ktoś za Ciebie, a kiedy rozliczasz go samodzielnie
Ta tabela odpowiada na najczęstsze pytanie początkujących: czy muszę coś zrobić z podatkiem od moich inwestycji?

| Rodzaj zysku | Kto rozlicza podatek | Czy składasz PIT-38 |
|---|---|---|
| Odsetki z konta oszczędnościowego i lokaty | bank, przy wypłacie odsetek | nie |
| Odsetki z obligacji skarbowych oszczędnościowych | bank, przy wypłacie lub wykupie | nie |
| Dywidendy z polskich spółek | biuro maklerskie lub spółka | nie |
| Sprzedaż akcji, ETF-ów i obligacji notowanych na giełdzie | Ty | tak |
| Umorzenie jednostek funduszy inwestycyjnych | Ty | tak |
| Kontrakty, opcje i CFD | Ty | tak |
| Sprzedaż kryptowalut za złotówki lub towary | Ty | tak, w osobnej części |
| Dywidendy z zagranicy, gdy nikt nie pobrał polskiej dopłaty | Ty | tak |
| Zyski na IKE, IKZE i PPK | zasady konta emerytalnego | nie |
Ważne: PIT-38 składasz także wtedy, gdy sprzedaż papierów przyniosła stratę. Strata wykazana w zeznaniu to prawo do obniżenia podatku w kolejnych latach, więc nie warto z niej rezygnować.
Jak obliczyć podatek od sprzedaży akcji i ETF-ów
Wzór jest prosty: dochód to przychód minus koszty uzyskania przychodu, a podatek to 19% dochodu. Liczysz go za cały rok, łącznie dla wszystkich transakcji ze wszystkich rachunków.
- Przychód to wartość sprzedanych papierów według ceny z transakcji.
- Koszty to wydatki na zakup sprzedanych papierów plus prowizje: przy kupnie i przy sprzedaży (art. 23 ust. 1 pkt 38 ustawy). Opłaty za prowadzenie rachunku czy dostęp do notowań nie są kosztem.
- Koszty zaliczasz dopiero przy sprzedaży. Jeśli w 2026 roku kupisz akcje, a sprzedasz je w 2028 roku, koszt ich zakupu rozliczysz w zeznaniu za 2028 rok.
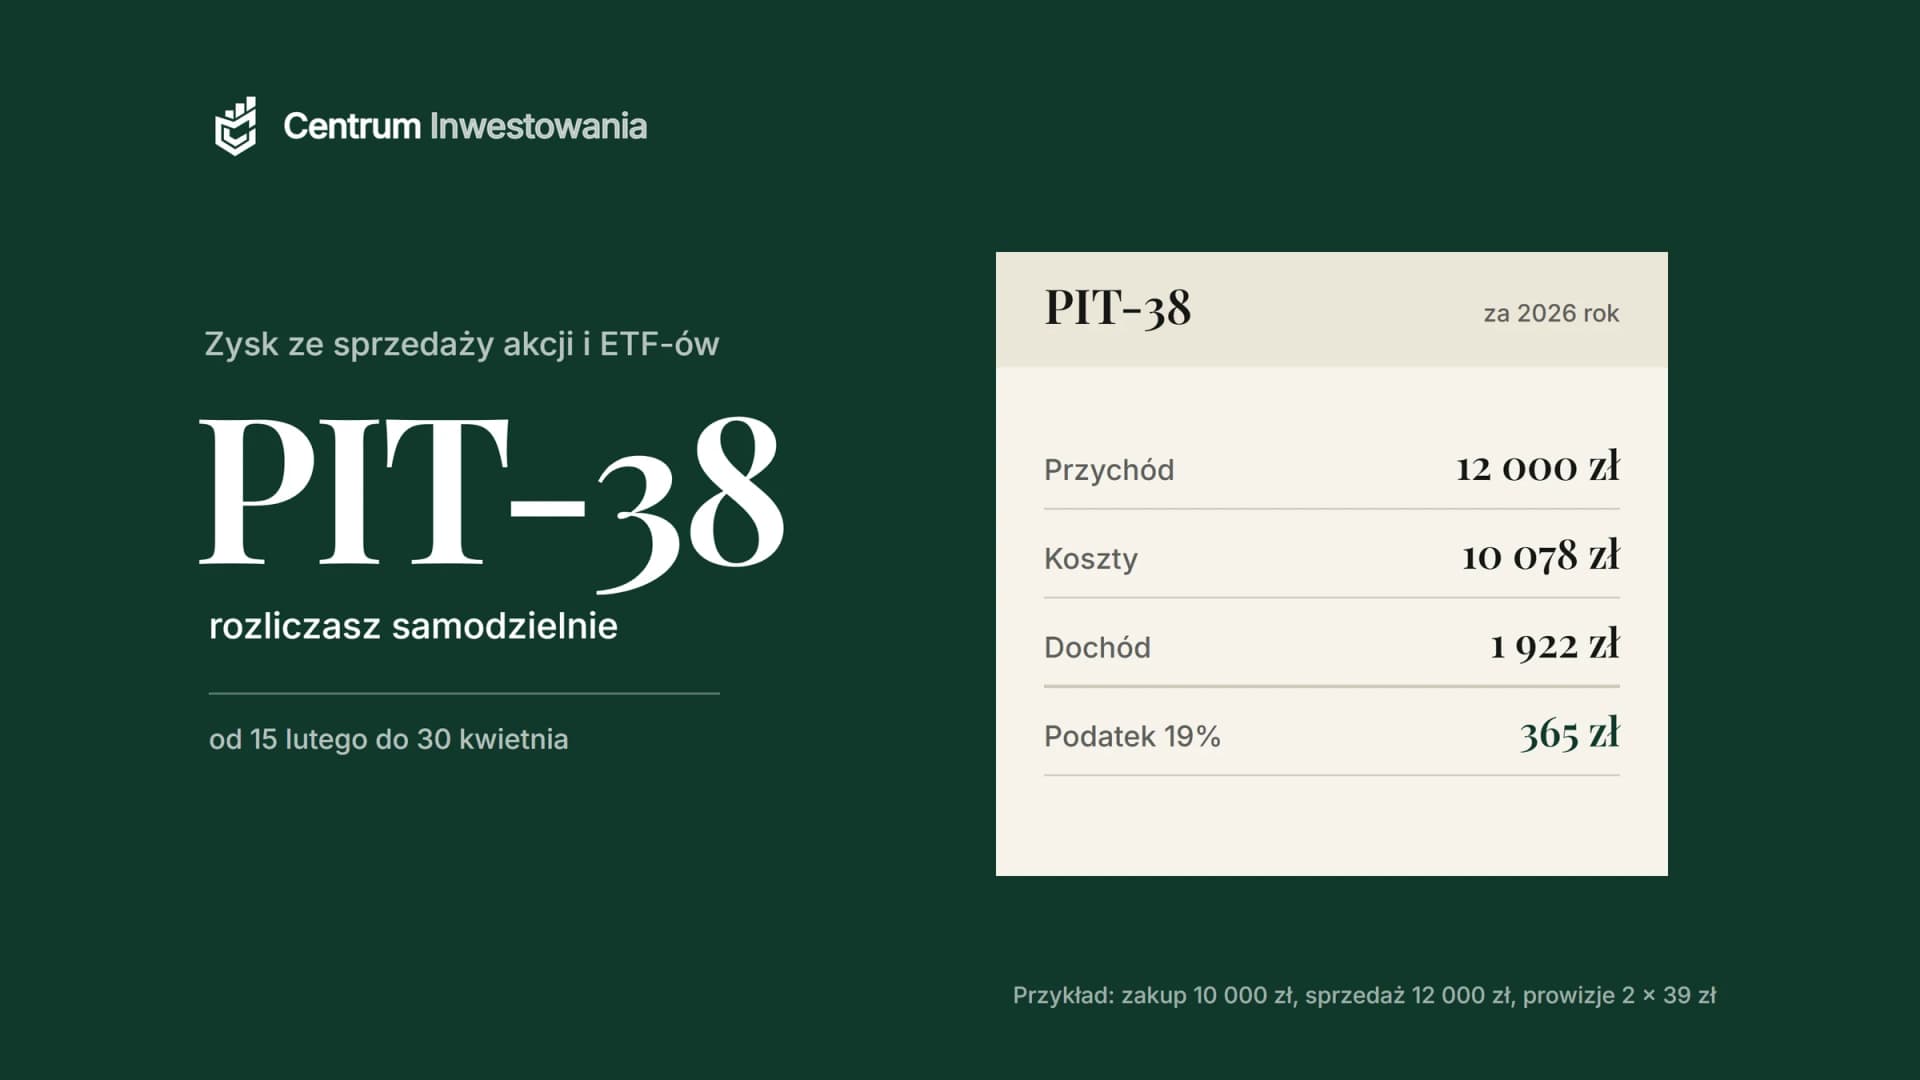
Przykład: kupujesz akcje za 10 000 zł z prowizją 39 zł, a po roku sprzedajesz je za 12 000 zł, płacąc znowu 39 zł prowizji. Przychód to 12 000 zł, koszty 10 078 zł, dochód 1 922 zł. Podatek wynosi 19% z 1 922 zł, czyli 365 zł po zaokrągleniu do pełnych złotych. Gdyby w tym samym roku inne akcje przyniosły 500 zł straty, dochód spadłby do 1 422 zł, a podatek do 270 zł. Zyski i straty z jednego roku sumują się w jednym zeznaniu.
Które akcje zostały sprzedane? Zasada FIFO
Gdy kupujesz te same akcje albo ten sam ETF kilka razy po różnych cenach, a sprzedajesz tylko część, ustawa każe przyjąć, że sprzedajesz najpierw te kupione najwcześniej. To zasada FIFO, czyli „pierwsze weszło, pierwsze wyszło” (art. 30b ust. 7 i 7a). Stosuje się ją osobno dla każdego rachunku. Jeśli ten sam ETF masz na dwóch rachunkach w różnych biurach, koszty liczysz oddzielnie dla każdego z nich.
Co można rozliczyć razem w jednym zeznaniu
W jednym PIT-38 sumują się wyniki ze sprzedaży akcji, ETF-ów, obligacji notowanych na giełdzie, jednostek funduszy inwestycyjnych i instrumentów pochodnych. Strata na funduszu obniża więc zysk na akcjach z tego samego roku, co potwierdza serwis podatki.gov.pl. Dwóch rzeczy nie da się w ten sposób połączyć:
- Kryptowalut. Ich wynik liczysz osobno (art. 30b ust. 5d). Strata na kryptowalutach nie obniży zysku z akcji ani odwrotnie.
- Dywidend i odsetek. Podatek od nich jest pobierany od całej kwoty i nie da się go obniżyć stratą ze sprzedaży akcji.
PIT-8C: informacja od biura maklerskiego
PIT-8C to dokument, w którym polskie biuro maklerskie, bank lub towarzystwo funduszy podaje Twoje przychody i koszty ze sprzedaży papierów za dany rok. Według art. 42g ustawy płatnik wysyła go do urzędu skarbowego do końca stycznia, a Tobie do końca lutego. Dostaniesz go z każdej instytucji, w której była sprzedaż papierów albo umorzenie jednostek. Przy kilku rachunkach dane z kilku PIT-8C sumujesz w jednym zeznaniu.
Trzy sprawy, o których warto pamiętać:
- PIT-8C nie zawiera strat z poprzednich lat. Odliczenie trzeba dopisać samodzielnie.
- Biuro, które nie ma obowiązków płatnika w Polsce, PIT-8C nie wystawi. Dotyczy to wielu zagranicznych brokerów. Wtedy wszystkie wyliczenia robisz samodzielnie, na podstawie raportu transakcji.
- Gdy przeniesiesz akcje do innego biura, nowe biuro może nie znać ich ceny zakupu. Zachowaj potwierdzenia transakcji, żeby wykazać prawidłowy koszt.
PIT-38 krok po kroku
Zeznanie PIT-38 składasz od 15 lutego do 30 kwietnia roku następującego po roku podatkowym (art. 45 ust. 1 i 1a). Zeznanie złożone wcześniej uznaje się za złożone 15 lutego. W tym samym terminie płacisz podatek na swój mikrorachunek podatkowy.

- Zbierz dokumenty. PIT-8C ze wszystkich polskich instytucji, raporty roczne z zagranicznych biur i giełd kryptowalut oraz swoje zeznanie z zeszłego roku, jeśli była w nim strata.
- Otwórz Twój e-PIT w e-Urzędzie Skarbowym. Od 15 lutego czeka tam zeznanie PIT-38 przygotowane przez urząd z danych z PIT-8C.
- Sprawdź i uzupełnij dane. Urząd zna tylko PIT-8C. Transakcje u zagranicznego brokera, kryptowaluty, dywidendy z zagranicy i straty z poprzednich lat trzeba dopisać samodzielnie.
- Odlicz stratę z poprzednich lat, jeśli ją masz, według zasad z następnej sekcji.
- Złóż zeznanie i zapłać podatek do 30 kwietnia. Jeśli nic nie zrobisz, Ministerstwo Finansów automatycznie zaakceptuje przygotowany PIT-38 30 kwietnia. To może być wygodne, ale tylko wtedy, gdy wszystkie Twoje inwestycje są w polskich biurach i nie masz straty do odliczenia.
Za 2026 rok ostatni dzień na złożenie zeznania i zapłatę to piątek 30 kwietnia 2027 roku. Spóźnienie oznacza odsetki za zwłokę, a niewykazanie dochodu może skończyć się sprawą karną skarbową. Jeśli w zeznaniu znajdzie się błąd, złóż korektę zeznania.
Strata na inwestycjach: jak ją odliczyć
Jeśli w danym roku koszty przekroczyły przychody, masz stratę. Według art. 9 ust. 3 ustawy możesz nią obniżyć dochód z tego samego źródła w pięciu kolejnych latach, na jeden z dwóch sposobów:
- Po kawałku: w każdym z pięciu lat odliczasz najwyżej 50% straty.
- Jednorazowo: w jednym z pięciu lat odliczasz do 5 000 000 zł, a to, co zostanie, odliczasz w pozostałych latach, w każdym najwyżej 50% straty.

Przykład: w 2025 roku sprzedaż akcji przyniosła 8 000 zł straty, a w 2026 roku ETF-y dały 10 000 zł dochodu. Bez odliczenia podatek wyniósłby 1 900 zł. Odliczając 50% straty, czyli 4 000 zł, zapłacisz 1 140 zł, a pozostałe 4 000 zł odliczysz w kolejnych latach. Odliczając całą stratę jednorazowo, zapłacisz tylko 380 zł. Przy stratach do 5 mln zł drugi sposób pozwala więc wykorzystać całą stratę od razu, jeśli tylko masz wystarczający dochód.
Ograniczenia, o których trzeba wiedzieć:
- Stratę odliczasz tylko od dochodu z tego samego źródła, czyli ze sprzedaży papierów i jednostek funduszy. Nie odliczysz jej od pensji ani od dywidend.
- Kryptowaluty działają inaczej. Według przepisów strata na nich w ogóle nie powstaje (art. 9 ust. 3a). Nadwyżka kosztów nad przychodami przechodzi na kolejny rok jako koszt, bez limitu 5 lat i 50%, co wyjaśnia serwis podatki.gov.pl. Dlatego koszty zakupu kryptowalut wykazujesz w PIT-38 nawet w roku bez żadnej sprzedaży.
- Strata przepada, jeśli nie odliczysz jej w ciągu pięciu lat.
Zagraniczny broker i transakcje w walutach
Coraz więcej osób inwestuje przez biura zagraniczne. Podatek płacisz w Polsce tak samo, ale całe wyliczenie spoczywa na Tobie. Najważniejsza zasada dotyczy walut: przychody i koszty przeliczasz na złote według średniego kursu NBP z ostatniego dnia roboczego przed dniem transakcji (art. 11a ustawy). Każdą transakcję przeliczasz osobno, po kursie z jej dnia.
Dlaczego to ważne? Bo zmiana kursu sama w sobie zmienia Twój wynik. Przykład z hipotetycznymi kursami: kupujesz 10 akcji amerykańskiej spółki po 100 USD przy kursie 4,00 zł, czyli koszt to 4 000 zł. Sprzedajesz je po 120 USD przy kursie 3,70 zł, czyli przychód to 4 440 zł. W dolarach zysk wynosi 20%, ale podatek płacisz od 440 zł dochodu, czyli 11%. Działa to też w drugą stronę: przy rosnącym kursie dolara możesz zapłacić podatek, nawet jeśli w dolarach wynik jest zerowy.
Kursy archiwalne znajdziesz w tabelach A na stronie Narodowego Banku Polskiego. Prowizje w walucie przeliczasz według kursu z dnia poprzedzającego ich zapłatę.
Dywidendy z zagranicy i podatek u źródła
Dywidendę z zagranicznej spółki zwykle najpierw opodatkowuje państwo, w którym ma ona siedzibę. W Polsce należy się 19%, ale od tej kwoty odliczasz podatek zapłacony za granicą, nie więcej jednak niż 19% (art. 30a ust. 9). Jeśli za granicą pobrano mniej, różnicę dopłacasz w Polsce.
Najczęstszy przykład to spółki amerykańskie. Jeśli złożysz u brokera formularz W-8BEN, w Stanach Zjednoczonych zostanie pobrane 15% zamiast 30%, zgodnie z umową o unikaniu podwójnego opodatkowania. W Polsce dopłacasz wtedy 4 punkty procentowe. Od dywidendy 100 USD zapłacisz więc 15 USD w USA i równowartość 4 USD w Polsce. Bez W-8BEN zapłacisz 30 USD w USA, a różnicy ponad 19% polski urząd Ci nie zwróci.
Jeśli różnicę pobrało już polskie biuro maklerskie, nie robisz nic więcej. Jeśli nie, wykazujesz dywidendę i należny podatek w PIT-38 (art. 45 ust. 3b) i dopłacasz go do 30 kwietnia.
Podatek od ETF-ów i funduszy: akumulujące i dystrybuujące
Sposób opodatkowania zależy od tego, co fundusz robi z zyskami:
- ETF akumulujący reinwestuje dywidendy wewnątrz funduszu. Nie płacisz podatku co roku, tylko raz, przy sprzedaży jednostek, w PIT-38. Odroczenie podatku sprawia, że pracuje dla Ciebie większa kwota, co przy długim horyzoncie ma znaczenie, jak pokazujemy w artykule o procencie składanym.
- ETF dystrybuujący wypłaca dywidendy na Twój rachunek. Od każdej wypłaty należy się 19% podatku. Gdy fundusz jest zagraniczny, a biuro go nie pobrało, rozliczasz go w PIT-38.
- Polskie fundusze inwestycyjne, czyli fundusze otwarte, rozliczasz przy umorzeniu jednostek. PIT-8C wystawia towarzystwo funduszy.
Więcej o różnicach między funduszami znajdziesz w przewodniku ETF: co to jest i jak w niego inwestować.
Jak legalnie płacić mniej podatku Belki
- IKE. Na indywidualnym koncie emerytalnym nie płacisz podatku od bieżących zysków i nie składasz PIT-38. Po spełnieniu warunków wypłata po 60. roku życia jest całkowicie zwolniona z podatku. Limit wpłat w 2026 roku to 28 260 zł. Szczegóły w przewodniku IKE.
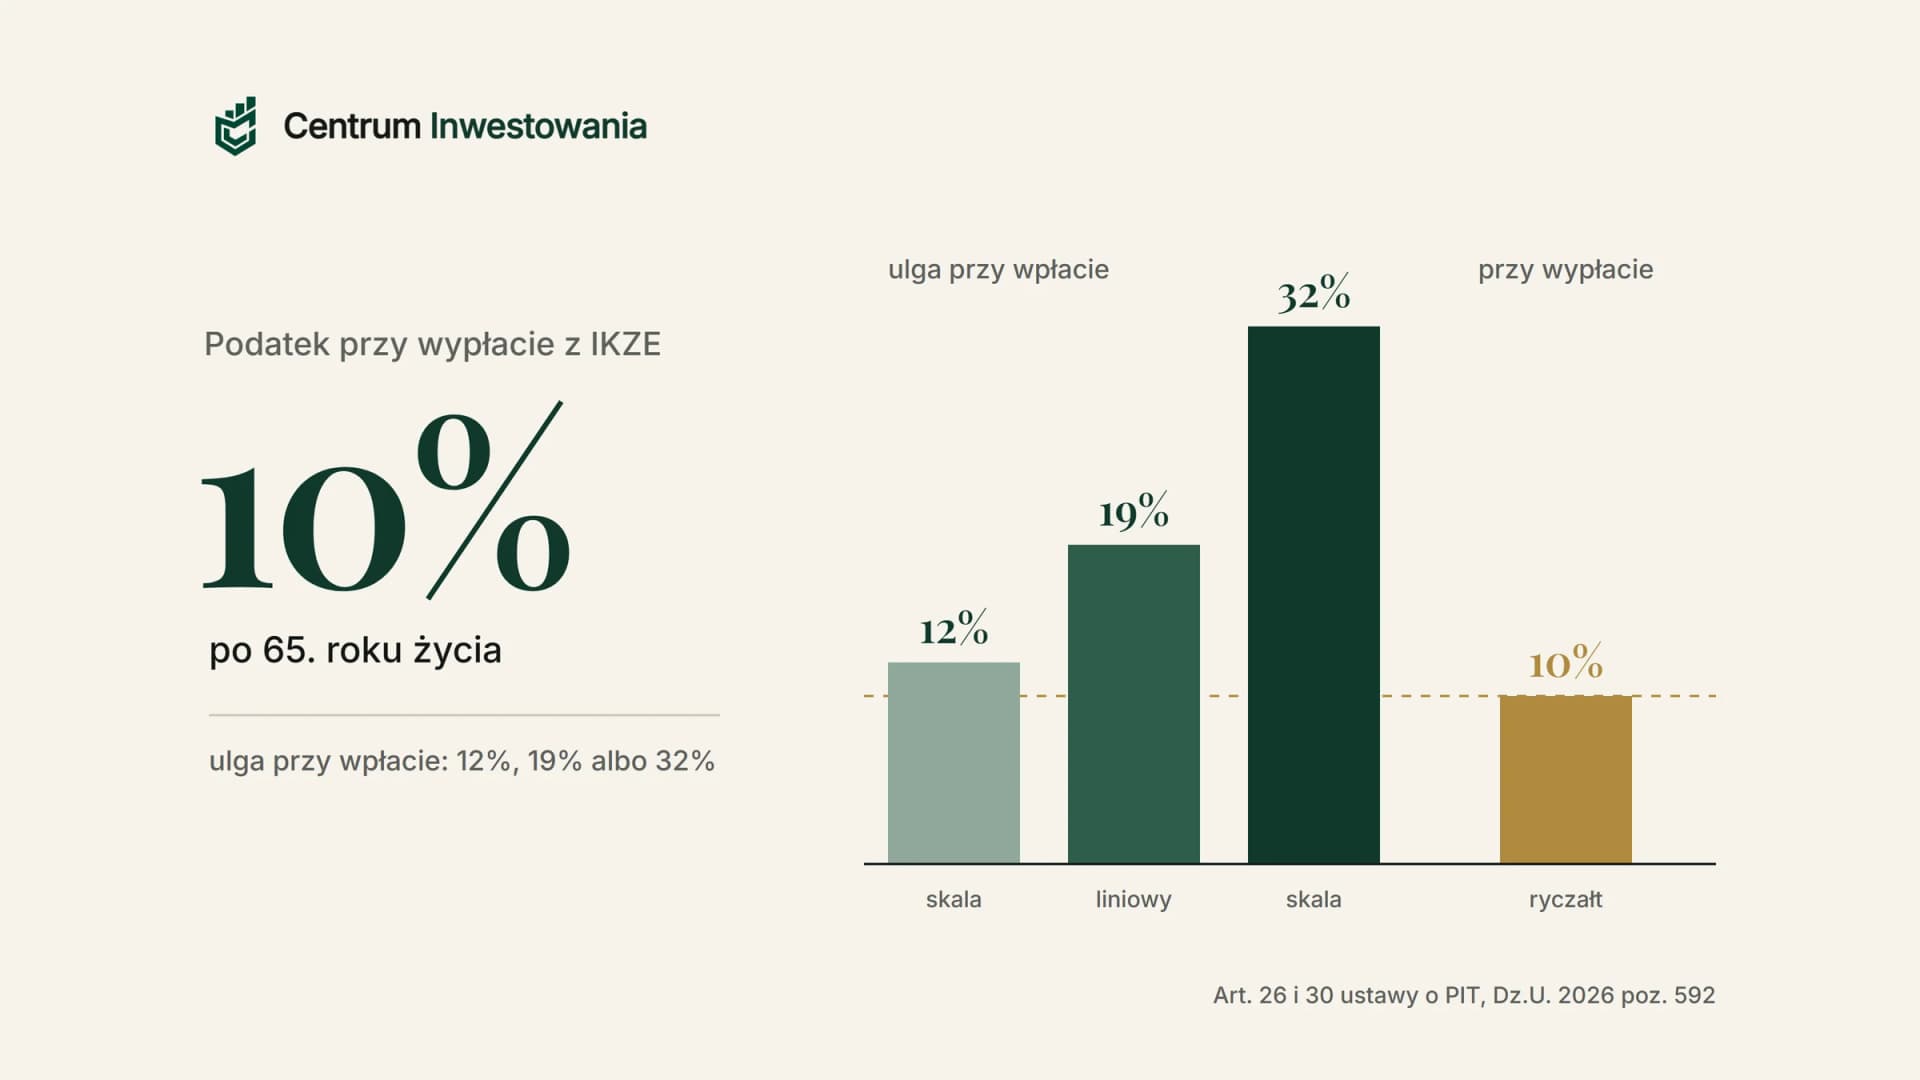
- IKZE. Wpłaty obniżają podatek dochodowy z pracy, a przy wypłacie po 65. roku życia płacisz 10% zryczałtowanego podatku od całej wypłaty, a w trakcie oszczędzania nie płacisz podatku Belki. Więcej w artykule o IKZE, a o wyborze między kontami w porównaniu IKE czy IKZE.
- Odliczanie strat. Strata z poprzednich lat to realna oszczędność, ale tylko wtedy, gdy została wykazana w zeznaniu za rok, w którym powstała.
- Fundusze akumulujące. Nie obniżają podatku, ale odsuwają go w czasie.
- Ulga dla debiutów giełdowych. Zysk ze sprzedaży akcji kupionych w pierwszej ofercie publicznej po 31 grudnia 2021 roku jest zwolniony z podatku, jeśli sprzedasz je po upływie trzech lat od wprowadzenia do obrotu i nie było powiązań między Tobą a spółką (art. 21 ust. 1 pkt 105a). Według podatki.gov.pl taki zwolniony dochód i tak wykazujesz w PIT-38.
Nielegalne sposoby, np. niewykazanie transakcji z zagranicznego biura, kończą się zwykle źle. Polska automatycznie wymienia informacje o rachunkach finansowych z innymi krajami, więc urząd skarbowy może dowiedzieć się o Twoim zagranicznym rachunku.
Najczęstsze błędy przy rozliczaniu PIT-38
- Niezłożenie PIT-38 przy stracie. Tracisz prawo do jej odliczenia w kolejnych latach.
- Bezrefleksyjna akceptacja zeznania z Twój e-PIT. Urząd nie wie o zagranicznym brokerze, kryptowalutach ani stratach z lat ubiegłych.
- Przeliczanie po kursie z dnia transakcji. Właściwy jest kurs średni NBP z ostatniego dnia roboczego przed transakcją.
- Łączenie kryptowalut z akcjami. To dwa osobne rozliczenia w jednym formularzu, bez wzajemnego kompensowania.
- Brak W-8BEN przy akcjach amerykańskich. Płacisz 30% w USA i tracisz 11 punktów procentowych, których nie odzyskasz w Polsce.
- Odliczanie kosztów, które nimi nie są. Opłata za konto czy subskrypcja analiz nie jest kosztem sprzedaży papierów.
Podsumowanie
Podatek Belki to 19% od zysków z kapitału, ale w praktyce działa na dwa sposoby. Od odsetek, lokat, obligacji oszczędnościowych i polskich dywidend pobiera go za Ciebie bank lub biuro. Zysk ze sprzedaży akcji, ETF-ów, funduszy i kryptowalut rozliczasz samodzielnie w PIT-38 do 30 kwietnia, z pomocą PIT-8C od polskich instytucji. Pilnuj trzech rzeczy: wykazuj stratę, bo przez pięć lat obniża podatek; przy zagranicznym brokerze przeliczaj każdą transakcję po kursie NBP z dnia poprzedniego; a długoterminowe inwestycje prowadź na IKE lub IKZE, gdzie podatku Belki od bieżących zysków nie ma.
To ostatni krok ścieżki „Podstawy inwestowania”. Jeśli zaczynasz od zera, wróć do przewodnika Jak zacząć inwestować i przejdź go krok po kroku, a rachunek, na którym rozliczysz pierwsze transakcje, wybierzesz z pomocą artykułu o koncie maklerskim.
Materiał ma charakter edukacyjny i nie zastępuje porady doradcy podatkowego. W nietypowej sytuacji, np. przy dużych transakcjach w wielu krajach, warto skorzystać z pomocy specjalisty lub wystąpić o interpretację indywidualną.
Najczęściej zadawane pytania
Ile wynosi podatek Belki?
19% od zysku, czyli od odsetek, dywidend albo nadwyżki przychodu ze sprzedaży nad kosztami. Stawka jest stała, nie ma kwoty wolnej ani progów.
Kto musi złożyć PIT-38?
Każdy, kto w danym roku sprzedał akcje, ETF-y, obligacje notowane na giełdzie, umorzył jednostki funduszy, rozliczył instrumenty pochodne albo kupił lub sprzedał kryptowaluty. Zeznanie składasz także przy stracie. Nie składasz go, jeśli inwestujesz wyłącznie na IKE, IKZE lub w PPK.
Do kiedy trzeba złożyć PIT-38?
Od 15 lutego do 30 kwietnia roku następującego po roku podatkowym. Za 2026 rok termin mija w piątek 30 kwietnia 2027 roku. Do tego dnia trzeba też zapłacić podatek.
Czy od lokaty i obligacji skarbowych trzeba składać PIT?
Nie. Podatek od odsetek pobiera bank przy ich wypłacie, a na Twoje konto trafia kwota netto. Nie wpisujesz tych odsetek do żadnego zeznania.
Kiedy przychodzi PIT-8C?
Biuro maklerskie, bank lub towarzystwo funduszy wysyła go podatnikowi do końca lutego, a do urzędu skarbowego do końca stycznia roku następującego po roku podatkowym. Zagraniczne biura, które nie są płatnikiem w Polsce, zwykle go nie wystawiają.
Jak odliczyć stratę z inwestycji?
W PIT-38 za kolejny rok wpisujesz kwotę straty do odliczenia. Możesz odliczać najwyżej 50% straty rocznie przez pięć lat albo jednorazowo do 5 000 000 zł, a resztę po 50%. Strata obniża tylko dochód ze sprzedaży papierów i funduszy, nie pensję ani dywidendy.
Czy stratę na kryptowalutach można odliczyć od zysku na akcjach?
Nie. Kryptowaluty rozlicza się osobno. Nadwyżka kosztów nad przychodami z kryptowalut przechodzi na kolejny rok jako koszt, ale tylko do rozliczenia kolejnych transakcji kryptowalutowych.
Jak uniknąć podatku Belki legalnie?
Najprościej inwestując na IKE, gdzie po spełnieniu warunków zysk jest całkowicie zwolniony z podatku, albo na IKZE, gdzie przy wypłacie płacisz 10% zamiast 19%. Podatek obniża też odliczanie strat z poprzednich lat.