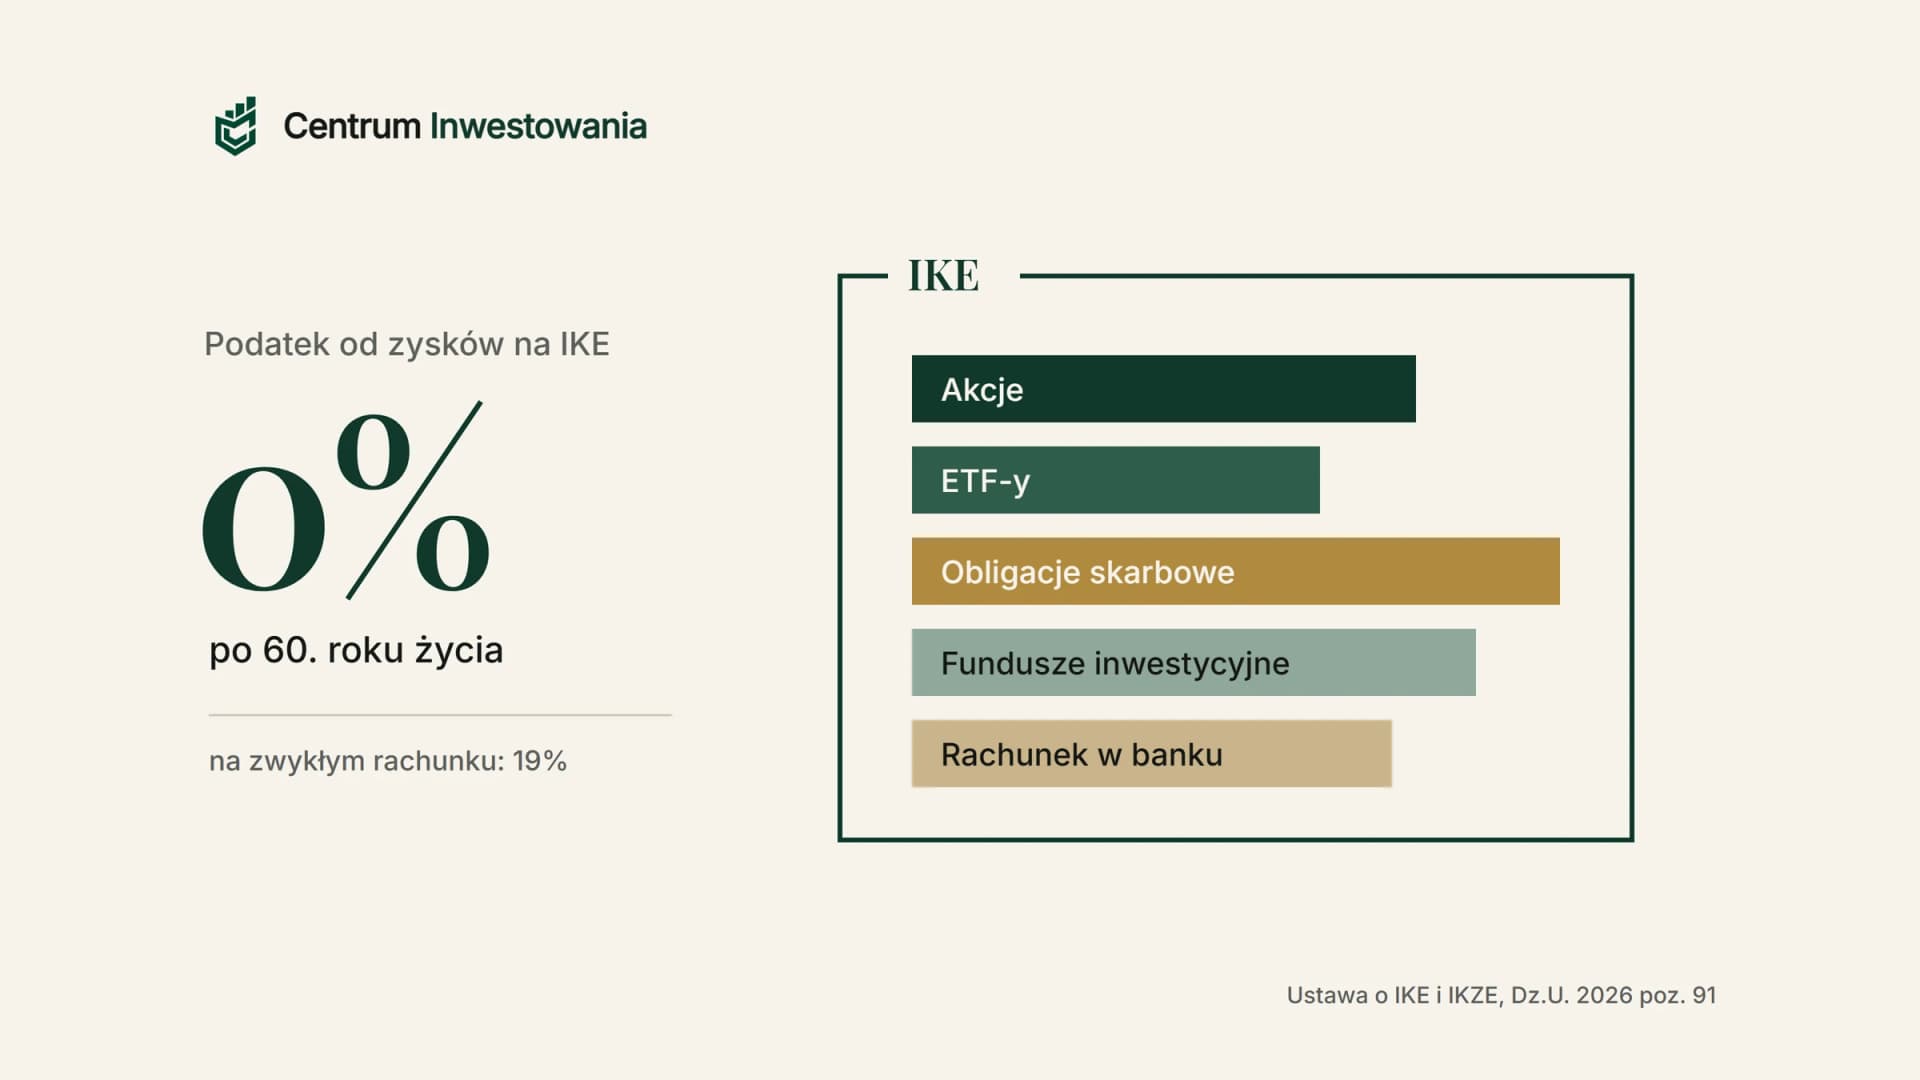
IKE, czyli Indywidualne Konto Emerytalne, to konto do długoterminowego oszczędzania, na którym zyski z inwestycji mogą być całkowicie zwolnione z 19% podatku od zysków kapitałowych. W 2026 roku wpłacisz na nie do 28 260 zł. Warunek jest jeden, ale ważny: pieniądze bez podatku wypłacasz dopiero po 60. roku życia. Wcześniej też możesz je wycofać, tylko wtedy zapłacisz podatek od zysku.
W tym przewodniku wyjaśniamy wszystko, co trzeba wiedzieć przed założeniem konta: jak działa od środka, kto może je mieć, gdzie je otworzyć i w co inwestować, ile naprawdę daje zwolnienie z podatku, jak wygląda wypłata, zwrot i przeniesienie do innej instytucji oraz co dzieje się z pieniędzmi po śmierci właściciela. Przepisy sprawdziliśmy w ustawie, a liczby w danych Komisji Nadzoru Finansowego. Każda ma podaną datę.
Najważniejsze w skrócie
- IKE to opakowanie podatkowe, a nie produkt. W środku możesz trzymać akcje, ETF-y, fundusze inwestycyjne, obligacje skarbowe albo oszczędności w banku, zależnie od instytucji, w której otworzysz konto.
- Limit wpłat w 2026 roku to 28 260 zł, czyli średnio 2 355 zł miesięcznie. Niewykorzystana część limitu przepada 31 grudnia.
- Zero podatku od zysków po spełnieniu dwóch warunków: ukończone 60 lat (albo 55 lat i prawo do emerytury) oraz wpłaty w co najmniej 5 latach kalendarzowych albo ponad połowa wpłat dokonana co najmniej 5 lat przed wypłatą.
- Pieniądze nie są zamrożone. Możesz je wycofać w każdej chwili w całości albo w części. Zapłacisz wtedy 19% podatku od zysku, czyli tyle samo, ile na zwykłym rachunku.
- Każdy może mieć tylko jedno takie konto. Prawo do wpłat ma osoba, która ukończyła 16 lat.
- Na koniec czerwca 2026 roku Polacy mieli 1 318 729 kont IKE z 38,2 mld zł, według danych KNF. Ponad połowa tych pieniędzy była na kontach maklerskich.
Co to jest IKE
Indywidualne Konto Emerytalne to dobrowolna forma oszczędzania na przyszłość, uregulowana ustawą z 20 kwietnia 2004 roku o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego. Ostatni tekst jednolity tej ustawy ogłoszono w Dzienniku Ustaw w styczniu 2026 roku. Konto zakładasz samodzielnie, w wybranej instytucji finansowej, i to Ty decydujesz, ile i kiedy wpłacasz.
Najważniejsze jest to, czego na tym koncie nie ma: podatku od zysków kapitałowych, nazywanego potocznie podatkiem Belki. Na zwykłym rachunku od odsetek, dywidend i zysku ze sprzedaży oddajesz państwu 19%. Na indywidualnym koncie emerytalnym wszystkie te zyski pracują dalej w całości, a jeśli spełnisz warunki ustawy, nie zapłacisz od nich podatku również przy wypłacie.
Dobrze o tym myśleć jak o specjalnym pudełku. Samo pudełko nic nie zarabia. Zarabia to, co do niego włożysz: fundusz, akcje, ETF albo obligacje. Ustawa decyduje tylko o tym, jak opodatkowane będzie to, co z pudełka wyjmiesz.
Jak działa IKE: trzy etapy
Życie takiego konta można podzielić na trzy etapy. Na każdym obowiązują trochę inne zasady.
- Wpłaty. Wpłacasz pieniądze, kiedy chcesz i ile chcesz, do rocznego limitu. Nie ma obowiązku regularnych wpłat ani minimalnej kwoty wynikającej z ustawy, choć niektóre instytucje ustalają własne minimum. Wpłaty nie dają ulgi w PIT, w tym miejscu konto różni się od IKZE.
- Inwestowanie. Za wpłacone pieniądze kupujesz to, na co pozwala Twoja instytucja. Odsetki, dywidendy z polskich spółek i zyski ze sprzedaży nie są w tym czasie pomniejszane o podatek. Kupujesz i sprzedajesz bez rozliczania się w zeznaniu PIT-38.
- Wypłata. Po spełnieniu warunków wiekowych i warunku 5 lat wypłacasz wszystko bez podatku, jednorazowo albo w ratach. Jeśli wycofasz pieniądze wcześniej, mówimy o zwrocie: płacisz wtedy 19% podatku od zysku.
Ten mechanizm sprawia, że korzyść rośnie z każdym rokiem. Przy krótkim horyzoncie różnica wobec zwykłego konta jest niewielka, przy kilkudziesięciu latach sięga setek tysięcy złotych. Pokazujemy to na liczbach w dalszej części.
Kto może założyć IKE
Prawo do wpłat ma każda osoba fizyczna, która ukończyła 16 lat. Nie ma znaczenia, czy pracujesz na etacie, prowadzisz firmę, jesteś bez pracy, na emeryturze czy rencie. Nie ma też wymogu, żeby oszczędzać w jakimkolwiek innym programie emerytalnym.
Są trzy ograniczenia, o których warto wiedzieć:
- Osoba niepełnoletnia w wieku 16-18 lat może wpłacać tylko w roku, w którym ma dochody z umowy o pracę, i tylko do wysokości tych dochodów. Rodzic nie założy więc konta dla małego dziecka.
- Jedna osoba, jedno konto. Na rachunku oszczędza wyłącznie jego właściciel, a każdy może mieć tylko jedno IKE. Wyjątek: w funduszach inwestycyjnych możesz mieć umowy z kilkoma funduszami tego samego towarzystwa, a ich wpłaty liczą się do wspólnego limitu. Przy dwóch kontach w różnych instytucjach tracisz zwolnienie z podatku dla obu.
- Po wypłacie na emeryturze nie założysz kolejnego. Kto wypłacił pieniądze po spełnieniu warunków, nie może ponownie otworzyć takiego konta. Inaczej jest po zwrocie, czyli wcześniejszym wycofaniu pieniędzy: wtedy nowe konto założysz.
Małżonkowie i partnerzy mają osobne konta i osobne limity. Para może więc w 2026 roku wpłacić łącznie do 56 520 zł z prawem do zwolnienia z podatku.
Limit wpłat na IKE w 2026 roku
Limit to trzykrotność prognozowanego przeciętnego wynagrodzenia miesięcznego w gospodarce na dany rok, przyjętego w ustawie budżetowej. Ogłasza go minister właściwy do spraw zabezpieczenia społecznego do końca poprzedniego roku. Na 2026 rok obwieszczenie z 17 listopada 2025 roku (Monitor Polski, poz. 1202) ustaliło go na 28 260 zł. Ustawa gwarantuje, że limit nie może być niższy niż rok wcześniej.

| Rok | Limit wpłat | Miesięcznie, przy równych wpłatach |
|---|---|---|
| 2004 | 3 435 zł | 286 zł |
| 2009 | 9 579 zł | 798 zł |
| 2015 | 11 877 zł | 990 zł |
| 2020 | 15 681 zł | 1 307 zł |
| 2022 | 17 766 zł | 1 481 zł |
| 2023 | 20 805 zł | 1 734 zł |
| 2024 | 23 472 zł | 1 956 zł |
| 2025 | 26 019 zł | 2 168 zł |
| 2026 | 28 260 zł | 2 355 zł |
Źródło: zestawienie limitów KNF, a dla 2026 roku obwieszczenie w Monitorze Polskim. W latach 2004-2008 limit wynosił półtorakrotność prognozowanego wynagrodzenia, od 2009 roku jest to trzykrotność.
Kilka zasad praktycznych:
- Limit dotyczy roku kalendarzowego i nie przechodzi na kolejny. Jeśli w 2026 roku wpłacisz 10 000 zł, pozostałe 18 260 zł przepada 31 grudnia.
- Liczy się dzień wpływu pieniędzy do instytucji, a nie dzień zlecenia przelewu. Grudniowe wpłaty lepiej robić kilka dni przed końcem roku.
- Nadwyżkę ponad limit instytucja zwraca w sposób opisany w umowie.
- Limit nie obejmuje przeniesień z innego konta tego typu albo z pracowniczego programu emerytalnego. Możesz więc przenieść do nowej instytucji nawet kilkaset tysięcy złotych i dalej wpłacać pełny limit.
Ile zyskujesz na IKE: przykład na liczbach
Weźmy osobę, która co miesiąc odkłada 1 000 zł, czyli 12 000 zł rocznie. To mniej niż połowa limitu na 2026 rok. Załóżmy średni wynik 7% rocznie przed podatkiem, na przykład z szerokiego funduszu akcyjnego, i porównajmy trzy warianty:
- IKE: po spełnieniu warunków wypłacasz całość bez podatku.
- Zwykłe konto, podatek przy sprzedaży: trzymasz na przykład ETF akumulujący i płacisz 19% od całego zysku raz, na końcu.
- Zwykłe konto, podatek co roku: zyski są opodatkowane na bieżąco, jak odsetki z lokat czy wypłacane dywidendy, więc co roku pracuje mniejsza kwota.

| Horyzont | Wpłaty | IKE | Zwykłe konto, podatek na końcu | Zwykłe konto, podatek co roku |
|---|---|---|---|---|
| 10 lat | 120 000 zł | 172 000 zł | 162 100 zł | 160 500 zł |
| 20 lat | 240 000 zł | 510 400 zł | 459 000 zł | 439 100 zł |
| 30 lat | 360 000 zł | 1 176 100 zł | 1 021 000 zł | 922 600 zł |
Wpłaty 1 000 zł na początku każdego miesiąca, wynik 7% rocznie, podatek 19% od zysku. Bez opłat, prowizji i inflacji. Wyliczenia CentrumInwestowania.pl.
Po 10 latach zwolnienie z podatku daje około 10 000 zł przewagi. Po 30 latach już od 155 100 zł do 253 500 zł, zależnie od tego, jak często na zwykłym koncie płacisz podatek. To efekt procentu składanego: pieniądze, które poszłyby na podatek, zostają na koncie i same zarabiają. Dlatego to konto najwięcej daje osobom, które zaczynają wcześnie i nie wycofują pieniędzy przed czasem.
Uwaga na jedno uproszczenie. Zwolnienie dotyczy polskiego podatku. Jeśli na koncie masz zagraniczne akcje albo ETF dystrybucyjny, który wypłaca dywidendy, część dywidendy może zostać pobrana jako podatek za granicą, zanim pieniądze trafią na rachunek. Na koncie emerytalnym nie odzyskasz tej kwoty. Dlatego przy funduszach zagranicznych częściej wybiera się wersje akumulujące, które opisujemy w przewodniku ETF: co to jest i jak w niego inwestować.
Gdzie założyć IKE: pięć rodzajów kont
Ustawa pozwala prowadzić indywidualne konta emerytalne pięciu rodzajom instytucji. Od wyboru zależy, w co zainwestujesz pieniądze, ile zapłacisz za prowadzenie konta i ile pracy będzie wymagało pilnowanie oszczędności. Według listy KNF na koniec 2025 roku takie konta prowadziło 61 instytucji.
| Rodzaj konta | W co inwestujesz | Dla kogo | Konta i środki, 30.06.2026 |
|---|---|---|---|
| Maklerskie (dom lub biuro maklerskie) | akcje, ETF-y, obligacje notowane na giełdzie, w niektórych biurach obligacje skarbowe | osoby, które chcą same wybierać inwestycje i płacić niskie koszty | 443 233 kont, 19,27 mld zł |
| Fundusze inwestycyjne (TFI) | fundusze jednego towarzystwa, z możliwością zmiany funduszu | osoby, które wolą powierzyć wybór akcji zarządzającym | 601 874 konta, 9,81 mld zł |
| Zakład ubezpieczeń | ubezpieczeniowe fundusze kapitałowe | osoby, którym zależy na połączeniu oszczędzania z umową ubezpieczenia | 171 238 kont, 4,40 mld zł |
| Bank | rachunek oszczędnościowy z oprocentowaniem | osoby, które nie chcą ryzyka wahań wartości | 76 577 kont, 4,11 mld zł |
| Dobrowolny fundusz emerytalny (DFE) | portfel prowadzony przez powszechne towarzystwo emerytalne | osoby szukające gotowego rozwiązania emerytalnego | 25 807 kont, 0,60 mld zł |
Źródło liczby kont i środków: dane statystyczne KNF o rynku IKE, stan na 30 czerwca 2026 roku, po korekcie z 16 września 2026 roku. Liczba instytucji według listy KNF na 31 grudnia 2025 roku.
Konto maklerskie
To najbardziej elastyczna forma. Dostajesz osobny rachunek papierów wartościowych i rachunek pieniężny, a w ich ramach kupujesz akcje, ETF-y czy obligacje tak samo jak na zwykłym rachunku maklerskim. Płacisz prowizje od transakcji, a przy ETF-ach także roczne koszty funduszu. Wielu brokerów nie pobiera opłaty za samo prowadzenie konta, ale cenniki się zmieniają, więc sprawdź aktualną tabelę opłat przed podpisaniem umowy. Ustawa pozwala tu kupować papiery wartościowe, a instrumenty pochodne tylko w celu ograniczenia ryzyka, więc nie zagrasz na kontraktach z dźwignią.
W tej formie najszybciej przybywa klientów. W pierwszym półroczu 2026 roku otwarto 184 975 nowych kont, z czego 107 444, czyli 58%, w domach i biurach maklerskich. Średnia wartość konta maklerskiego wynosiła około 43 500 zł.
Fundusze inwestycyjne
Wpłacasz pieniądze do funduszu albo kilku funduszy jednego towarzystwa, a zarządzający decydują, co kupić. Fundusz możesz zmienić na inny w ramach tego samego towarzystwa bez podatku, w drodze konwersji. Główny minus to koszty: opłata za zarządzanie w funduszach otwartych może wynosić do 2% rocznie, a przez kilkadziesiąt lat taka opłata potrafi zabrać dużą część zysku. Przed wyborem porównaj opłaty i wyniki funduszy w dłuższym okresie.
Obligacje skarbowe na IKE
Detaliczne obligacje skarbowe możesz trzymać na koncie emerytalnym w biurze maklerskim, które je oferuje. Taką usługę ma między innymi Biuro Maklerskie PKO Banku Polskiego, które prowadzi konto IKE-Obligacje. Kupujesz tam obligacje z listy emisyjnej Ministra Finansów. Dla długiego oszczędzania najczęściej wybierane są 10-letnie obligacje EDO. Według serwisu obligacjeskarbowe.pl seria EDO1036, sprzedawana od 1 do 31 października 2026 roku, ma w pierwszym roku oprocentowanie 5,35%, a w kolejnych latach inflację plus 2,00% marży. Na koncie emerytalnym odsetki nie są pomniejszane o podatek.
Bank, ubezpieczenie i DFE
Konto w banku to rachunek oszczędnościowy. Nie traci wartości, ale jego oprocentowanie zwykle nie wygrywa z rynkiem akcji w długim terminie. W ubezpieczeniu pieniądze trafiają do ubezpieczeniowych funduszy kapitałowych, a umowa może przewidywać dodatkowe opłaty, więc wymaga uważnej lektury. Dobrowolne fundusze emerytalne, działające od 2012 roku, to gotowy portfel prowadzony przez towarzystwo emerytalne. Ciekawostka z danych KNF: w bankach jest niewiele kont, ale średnio najwyższe, około 53 700 zł.

Ile kosztuje prowadzenie IKE
Samo konto jest tylko opakowaniem, więc płacisz głównie za to, co jest w środku. Na całkowity koszt składają się:
- Opłata za prowadzenie konta. Część instytucji jej nie pobiera, inne pobierają stałą kwotę albo procent wartości oszczędności.
- Prowizje od transakcji na koncie maklerskim, przy kupnie i sprzedaży akcji czy ETF-ów.
- Koszty produktu: roczna opłata funduszu inwestycyjnego, koszty bieżące ETF-u albo opłaty w ubezpieczeniowym funduszu kapitałowym.
- Opłata za wcześniejsze wyjście. Ustawa pozwala instytucji przez pierwsze 12 miesięcy od zawarcia umowy pobierać dodatkową opłatę za wypłatę, przeniesienie albo zwrot. Po tym czasie dom maklerski może pobrać za przeniesienie papierów najwyżej tyle, ile sam płaci Krajowemu Depozytowi Papierów Wartościowych.
Różnica 1 punktu procentowego kosztów rocznie przez kilkadziesiąt lat to dziesiątki tysięcy złotych. Na przykładzie z ETF-ami pokazujemy to w przewodniku ETF: co to jest i jak w niego inwestować.
Wypłata z IKE bez podatku: warunki
Żeby wypłacić pieniądze bez podatku, musisz spełnić łącznie dwa warunki z art. 34 ustawy.
| Warunek | Co musisz spełnić |
|---|---|
| Wiek | ukończone 60 lat albo ukończone 55 lat i nabyte prawo do emerytury |
| Historia wpłat | wpłaty w co najmniej 5 dowolnych latach kalendarzowych albo wpłata ponad połowy wszystkich środków nie później niż 5 lat przed złożeniem wniosku o wypłatę |
Lata wpłat nie muszą następować po sobie i nie musisz wpłacać pełnego limitu. Wystarczy na przykład jedna wpłata w każdym z pięciu różnych lat. Osoba, która zakłada konto w wieku 58 lat i wpłaca co roku przez 5 lat, wypłaci pieniądze bez podatku w wieku 62 lat.
Jak przebiega sama wypłata:
- Składasz wniosek w instytucji i podajesz swój urząd skarbowy. Jeśli nie masz jeszcze 60 lat, dołączasz decyzję o przyznaniu prawa do emerytury.
- Wybierasz formę: jednorazowo albo w ratach. Wypłata jednorazowa albo pierwsza rata trafia na Twoje konto najpóźniej w ciągu 14 dni od wniosku, chyba że wskażesz późniejszy termin.
- Nie musisz się spieszyć. Ustawa nie wyznacza wieku, do którego trzeba wypłacić pieniądze. Po 60. roku życia mogą dalej pracować na koncie.
- Po pierwszej wypłacie nie możesz już wpłacać na to konto ani założyć nowego.
Wypłaty nie wykazujesz w zeznaniu podatkowym. Instytucja informuje urząd skarbowy, że ją zrealizowała.
Zwrot i częściowy zwrot: wcześniejsze wycofanie pieniędzy
Pieniądze na koncie emerytalnym nie są zablokowane do emerytury. Jeśli ich potrzebujesz wcześniej, masz dwie możliwości:
- Zwrot całości, który oznacza wypowiedzenie umowy. Pieniądze dostaniesz przed upływem okresu wypowiedzenia.
- Częściowy zwrot, czyli wycofanie części środków pochodzących z Twoich wpłat. Konto działa dalej, a pieniądze trafiają do Ciebie w ciągu 30 dni od wniosku.
W obu przypadkach od zysku przypadającego na wycofaną kwotę płacisz 19% podatku, który potrąca instytucja. Tracisz więc tylko przywilej, a nie pieniądze: płacisz tyle samo, ile na zwykłym rachunku. Przykład: przez 10 lat wpłacasz 500 zł miesięcznie, razem 60 000 zł. Przy 7% rocznie na koncie jest około 86 000 zł. Przy zwrocie całości zapłacisz około 4 900 zł podatku od zysku wynoszącego około 26 000 zł.
Zwrot ma też dwa mniej oczywiste skutki. Jeśli na konto trafiły kiedyś pieniądze z pracowniczego programu emerytalnego, przed zwrotem instytucja przekaże do ZUS 30% sumy składek podstawowych wpłaconych przez pracodawcę. Z kolei przez pierwsze 12 miesięcy od zawarcia umowy instytucja może pobrać dodatkową opłatę. Po zwrocie całości możesz założyć nowe konto i zacząć od nowa.
Według KNF w pierwszym półroczu 2026 roku z kont wycofano 411,1 mln zł w 55 757 zwrotach, z czego 27 232 to zwroty częściowe. Pieniądze, których możesz potrzebować w ciągu kilku lat, lepiej trzymać osobno, w rezerwie opisanej w poradniku Poduszka finansowa: ile odłożyć, zanim zaczniesz inwestować.
Zmiana instytucji: wypłata transferowa
Jeśli znajdziesz tańszą albo lepszą ofertę, możesz przenieść oszczędności do innej instytucji bez płacenia podatku. Ustawa nazywa to wypłatą transferową. Wygląda to tak:
- Zakładasz konto w nowej instytucji i składasz oświadczenie, że masz już takie konto gdzie indziej.
- Nowa instytucja wydaje potwierdzenie zawarcia umowy z numerem rachunku do przelewu.
- W dotychczasowej instytucji składasz dyspozycję przeniesienia i przekazujesz to potwierdzenie.
- Pieniądze, razem z historią Twoich wpłat, przechodzą do nowej instytucji w ciągu 14 dni.
Przenosi się całość oszczędności, poza zmianą funduszy w tym samym towarzystwie. Z rachunku maklerskiego do innego biura maklerskiego możesz przenieść same papiery wartościowe, bez ich sprzedawania. Między innymi instytucjami pieniądze przechodzą w gotówce, więc inwestycje trzeba sprzedać. Historia wpłat jest przenoszona razem z pieniędzmi, więc lata wpłat liczą się do warunku 5 lat także po zmianie instytucji. Nowe wpłaty możesz robić dopiero wtedy, gdy przeniesione środki dotrą na nowe konto. Według KNF w pierwszym półroczu 2026 roku przyjęto 10 107 takich przeniesień o wartości 378,8 mln zł.
Co się dzieje z IKE po śmierci
W umowie możesz wskazać jedną albo kilka osób, które otrzymają pieniądze po Twojej śmierci, i określić ich udziały. Tę dyspozycję możesz zmienić w każdej chwili. Jeśli nie podasz udziałów, osoby wskazane dostaną równe części. Gdy nikogo nie wskażesz, pieniądze wchodzą do spadku, a przy umowie z zakładem ubezpieczeń trafiają do najbliższej rodziny według zasad Kodeksu cywilnego.
Osoba uprawniona może pieniądze wypłacić albo przenieść na własne konto emerytalne lub do pracowniczego programu emerytalnego. Według Ministerstwa Rodziny, Pracy i Polityki Społecznej w obu przypadkach te środki są zwolnione zarówno z podatku od zysków kapitałowych, jak i z podatku od spadków i darowizn. Do wypłaty potrzebny jest akt zgonu i dokument tożsamości, a w przypadku spadkobierców postanowienie sądu o nabyciu spadku albo dziale spadku.
Dlatego warto od razu przy zakładaniu konta wskazać osoby uprawnione. To jedna rubryka w umowie, a oszczędza bliskim postępowania spadkowego.
IKE w liczbach: jak oszczędzają Polacy
Dane KNF pokazują, że to konto szybko zyskuje popularność. Na 30 czerwca 2026 roku istniało 1 318 729 kont IKE, o 129 528 więcej niż pół roku wcześniej. Zgromadzone na nich środki wzrosły w tym czasie z 31,46 mld zł do 38,20 mld zł, czyli o 21%. Średnio na jednym koncie było około 29 000 zł.
| Wskaźnik | 31.12.2025 | 30.06.2026 |
|---|---|---|
| Liczba kont | 1 189 201 | 1 318 729 |
| Zgromadzone środki | 31,46 mld zł | 38,20 mld zł |
| Średnia wartość konta | około 26 500 zł | około 29 000 zł |
| Konta, na które wpłacono pieniądze w okresie | 767 631 (cały 2025 rok) | 727 128 (I półrocze) |
| Średnia wpłata na konto w okresie | 8 730 zł (cały 2025 rok) | 6 956 zł (I półrocze) |
Źródło: KNF, informacje o rynku IKE według stanu na 31 grudnia 2025 roku i 30 czerwca 2026 roku, dane skorygowane 16 września 2026 roku. Średnią wartość konta wyliczyliśmy sami.
Z tych danych wynikają trzy obserwacje. Po pierwsze, w 2025 roku średnia wpłata wyniosła około jednej trzeciej limitu, więc większość osób wykorzystuje tylko część przywileju. Po drugie, na około 35% kont w 2025 roku nie wpłynęła ani jedna wpłata. Po trzecie, konta coraz częściej zakładają młodzi: na koniec czerwca 2026 roku mężczyźni do 30. roku życia mieli 122 958 kont, z czego 98 113 maklerskich.
IKE czy IKZE
Obok IKE istnieje drugie konto emerytalne z ulgą podatkową, IKZE. Działa odwrotnie: wpłaty odliczasz od dochodu w rocznym PIT, ale przy wypłacie po 65. roku życia płacisz 10% podatku od całej kwoty. Limit IKZE w 2026 roku to 11 304 zł, a dla osób prowadzących działalność gospodarczą 16 956 zł. Oba konta możesz mieć jednocześnie.
W uproszczeniu: przy niższych dochodach i potrzebie elastyczności zwykle lepiej zacząć od IKE, a przy stawce podatku 32% albo podatku liniowym od IKZE. Szczegółowe porównanie na liczbach, z wyliczeniem ulgi w PIT dla różnych stawek, znajdziesz w artykule IKE czy IKZE: co wybrać w 2026 roku.
Najczęstsze błędy
- Dwa konta w różnych instytucjach. Przepisy wymagają jednego konta. Przy dwóch tracisz zwolnienie z podatku dla wszystkich. Zmieniając instytucję, zawsze rób przeniesienie, a nie zakładaj drugiego konta obok.
- Wpłata w ostatnich dniach grudnia. Jeśli pieniądze dotrą po 31 grudnia, policzą się do limitu kolejnego roku, a tegoroczny limit przepadnie.
- Trzymanie gotówki na rachunku maklerskim. Wpłata to dopiero pierwszy krok. Jeśli pieniądze leżą niezainwestowane, nic nie zarabiają, a zwolnienie z podatku niczego nie zmienia.
- Za wysokie koszty. Drogi fundusz albo ubezpieczenie z wysokimi opłatami może zjeść większość korzyści podatkowej.
- Brak wskazanych osób uprawnionych. Bez nich pieniądze trafiają do spadku, co wydłuża i komplikuje ich wypłatę.
- Zbyt ryzykowne inwestycje bez planu. Konto nie zmniejsza ryzyka tego, co w nim kupisz. Dopasuj inwestycje do swojej tolerancji ryzyka, o czym piszemy w artykule Profil inwestora: jak dopasować ryzyko do siebie.
Jak założyć IKE krok po kroku
- Zdecyduj, w co chcesz inwestować. Akcje i ETF-y oznaczają konto maklerskie, obligacje skarbowe biuro, które je oferuje, a gotowe fundusze TFI.
- Porównaj koszty u kilku instytucji: opłatę za prowadzenie, prowizje, koszty produktów i opłaty w pierwszych 12 miesiącach.
- Załóż konto, zwykle przez internet. Podpisujesz umowę w formie elektronicznej, dokumentowej albo pisemnej i składasz oświadczenie, że nie masz innego takiego konta. Za nieprawdziwe oświadczenie grozi odpowiedzialność karna.
- Wskaż osoby uprawnione na wypadek śmierci.
- Wpłać pieniądze przelewem na rachunek podany przez instytucję, z oznaczeniem wpłaty, jeśli instytucja tego wymaga.
- Zainwestuj wpłatę i ustal stałe zlecenie przelewu, na przykład miesięczne. Regularność ułatwia wykorzystanie limitu i spełnienie warunku 5 lat.
Jeśli dopiero zaczynasz, przed założeniem konta przeczytaj poradnik Jak zacząć inwestować: 7 kroków dla początkujących.
Podsumowanie
Indywidualne Konto Emerytalne to najprostszy legalny sposób, żeby zyski z długoterminowych inwestycji nie były pomniejszane o 19% podatku. Zakłada je każdy, kto skończył 16 lat, wpłaca do 28 260 zł w 2026 roku i sam wybiera, w co inwestuje. Pełną korzyść daje cierpliwość: wypłata bez podatku po 60. roku życia i po wpłatach w co najmniej 5 latach. Jeśli plany się zmienią, pieniądze można wycofać, płacąc tyle samo podatku co na zwykłym rachunku. Przepisy sprawdziliśmy w ustawie i obwieszczeniu w Monitorze Polskim, a liczby w danych KNF, zgodnie z naszymi zasadami redakcyjnymi. Więcej poradników znajdziesz w dziale Podstawy inwestowania. Artykuł ma charakter edukacyjny i nie jest rekomendacją inwestycyjną ani doradztwem podatkowym.
Najczęściej zadawane pytania
Co to jest IKE w prostych słowach?
To konto do oszczędzania na emeryturę, na którym zyski z inwestycji nie są pomniejszane o 19% podatku. Jeśli wypłacisz pieniądze po 60. roku życia, a wpłaty były w co najmniej 5 latach kalendarzowych, nie zapłacisz podatku wcale. W środku możesz mieć akcje, ETF-y, fundusze, obligacje skarbowe albo oszczędności w banku.
Ile można wpłacić na IKE w 2026 roku?
Maksymalnie 28 260 zł, zgodnie z obwieszczeniem w Monitorze Polskim z 2025 roku, poz. 1202. To średnio 2 355 zł miesięcznie. Limit dotyczy roku kalendarzowego, a jego niewykorzystana część przepada 31 grudnia.
Czy można wypłacić pieniądze z IKE przed 60. rokiem życia?
Tak, w każdej chwili, w całości albo w części. Taka operacja to zwrot albo częściowy zwrot. Od zysku przypadającego na wycofaną kwotę instytucja potrąci wtedy 19% podatku, tyle samo, ile na zwykłym rachunku.
Czy można mieć dwa konta IKE?
Nie. Każda osoba może mieć tylko jedno IKE. Wyjątkiem są umowy z kilkoma funduszami tego samego towarzystwa, które liczą się jak jedno konto. Przy dwóch kontach w różnych instytucjach tracisz zwolnienie z podatku. Możesz natomiast mieć jednocześnie jedno IKE i jedno IKZE.
Czy IKE trzeba wykazać w zeznaniu PIT?
Nie. Transakcji na koncie nie rozliczasz w PIT-38, a wypłaty po spełnieniu warunków nie wykazujesz w zeznaniu. Przy zwrocie podatek potrąca instytucja. W odróżnieniu od IKZE wpłaty nie dają też ulgi w PIT.
Czy pieniądze na IKE się dziedziczy?
Tak. Otrzymują je osoby wskazane w umowie, a jeśli nikogo nie wskazano, spadkobiercy. Według Ministerstwa Rodziny, Pracy i Polityki Społecznej takie środki są zwolnione z podatku od zysków kapitałowych oraz z podatku od spadków i darowizn.
Od ilu lat można założyć IKE?
Od 16 lat. Osoba niepełnoletnia może jednak wpłacać tylko w roku, w którym ma dochody z umowy o pracę, i nie więcej niż te dochody. Dla młodszych dzieci nie da się założyć takiego konta.
Czy na IKE można stracić pieniądze?
Tak, jeśli inwestujesz w akcje, ETF-y czy fundusze, bo ich wartość może spadać. Konto zmienia tylko sposób opodatkowania, a nie ryzyko inwestycji. Bez wahań wartości są konto w banku i obligacje skarbowe, które przy wykupie w terminie zwracają wartość nominalną z odsetkami.