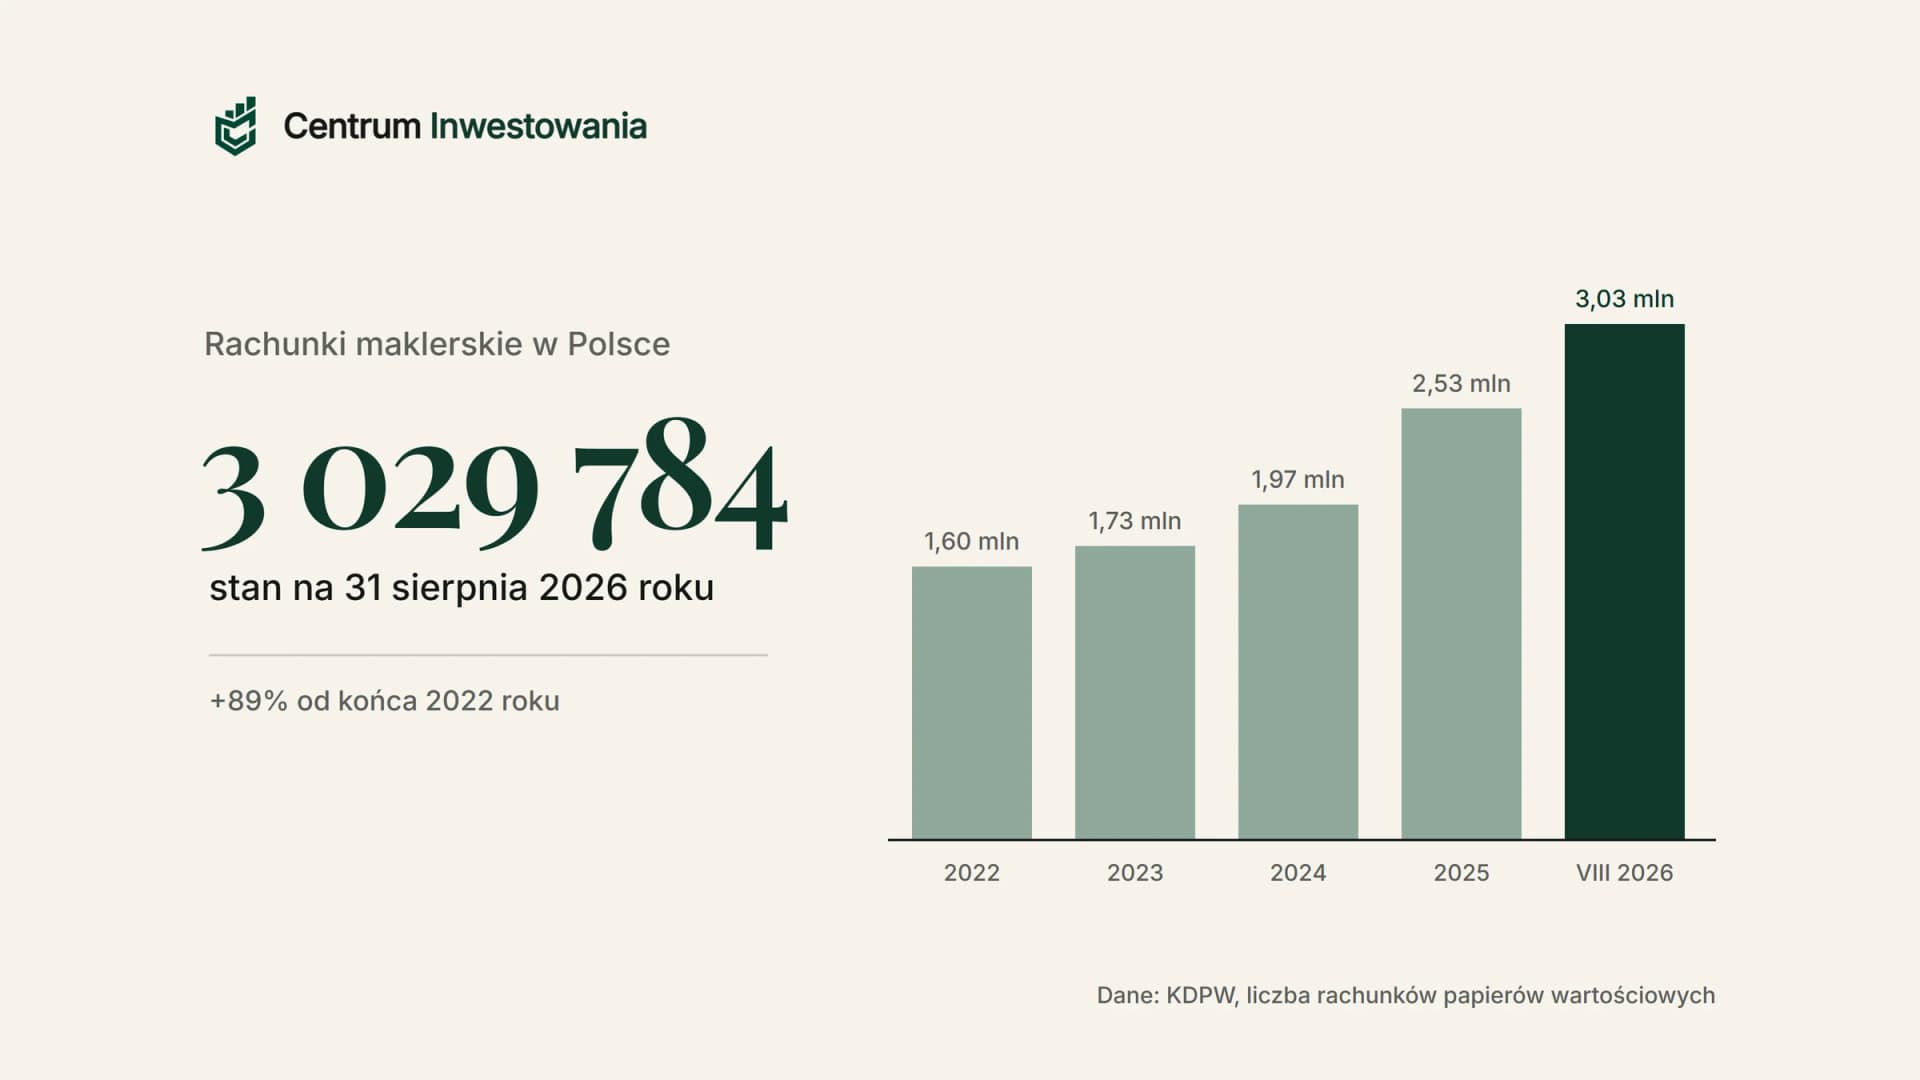
Konto maklerskie to rachunek, na którym kupujesz i przechowujesz akcje, ETF-y i obligacje notowane na giełdzie. Bez niego nie złożysz zlecenia na Giełdzie Papierów Wartościowych w Warszawie ani na giełdach zagranicznych. Na koniec sierpnia 2026 roku polskie biura maklerskie i banki prowadziły 3 029 784 takie rachunki, według danych Krajowego Depozytu Papierów Wartościowych. To o 1,4 mln więcej niż na koniec 2022 roku.
W tym przewodniku wyjaśniamy, jak konto maklerskie działa od środka, ile naprawdę kosztuje, na co patrzeć w tabeli opłat, co dzieje się z Twoimi akcjami, gdy biuro maklerskie upada, i jak rozliczyć podatek. Stawki porównaliśmy w oficjalnych tabelach opłat sześciu największych biur, a zasady ochrony w ustawie o obrocie instrumentami finansowymi. Każda liczba ma podaną datę.
Najważniejsze w skrócie
- Konto maklerskie to dwa rachunki w jednym: rachunek papierów wartościowych, na którym zapisane są Twoje akcje i ETF-y, oraz rachunek pieniężny na gotówkę do inwestowania.
- Papiery wartościowe należą do Ciebie, a nie do biura. Gotówka klientów jest oddzielona od pieniędzy firmy i nie wchodzi do masy upadłości.
- Gdy czegoś zabraknie, działa system rekompensat KDPW: 100% do równowartości 3 000 euro i 90% nadwyżki, łącznie maksymalnie 20 100 euro na osobę w jednym biurze.
- Typowa prowizja w Polsce to 0,37-0,39% wartości zlecenia z minimum 5-6 zł. Przy małych zakupach to minimum, a nie procent, decyduje o koszcie.
- Prowadzenie rachunku kosztuje od 0 zł do 60 zł rocznie, zależnie od biura. Przy regularnych zakupach za 500 zł roczny koszt waha się od 0 zł do ponad 130 zł.
- Polskie biuro przysyła PIT-8C do końca lutego, a Ty składasz PIT-38 do 30 kwietnia i płacisz 19% podatku od zysku.
Co to jest konto maklerskie
Konto maklerskie, nazywane też rachunkiem maklerskim albo rachunkiem inwestycyjnym, prowadzi dom maklerski albo biuro maklerskie banku. Formalnie składa się z dwóch rachunków. Na rachunku papierów wartościowych zapisane są akcje, ETF-y, obligacje i inne instrumenty, a na rachunku pieniężnym leży gotówka, za którą je kupujesz i na którą wpływają pieniądze ze sprzedaży.
Zasady prowadzenia takich rachunków określa ustawa z 29 lipca 2005 roku o obrocie instrumentami finansowymi. Najważniejszy dla inwestora jest jej art. 7: prawa z papierów wartościowych powstają z chwilą zapisania ich na rachunku i przysługują jego posiadaczowi. Akcje, które kupujesz przez biuro, są więc Twoją własnością, a biuro tylko je ewidencjonuje.
Konto maklerskie nie jest lokatą ani produktem inwestycyjnym. Samo w sobie nic nie zarabia. To narzędzie, przez które składasz zlecenia kupna i sprzedaży. Wynik zależy wyłącznie od tego, co kupisz, kiedy i za ile.
Co kupisz na koncie maklerskim
Zakres zależy od biura, ale większość kont daje dostęp do tych samych podstawowych rynków:
- Akcje spółek z GPW i rynku NewConnect, w tym zapisy na akcje w ofertach publicznych.
- ETF-y notowane w Warszawie, a w większości biur także na giełdach zagranicznych, na przykład w Niemczech, Wielkiej Brytanii i USA. Jak działają te fundusze, wyjaśniamy w przewodniku ETF: co to jest i jak w niego inwestować.
- Akcje zagraniczne, jeśli biuro oferuje rynki zagraniczne.
- Obligacje notowane na rynku Catalyst, czyli obligacje korporacyjne, komunalne i skarbowe obligacje rynkowe.
- Instrumenty pochodne, takie jak kontrakty terminowe i opcje. Wymagają osobnej umowy lub aneksu i nie są przeznaczone dla początkujących.
Czego zwykle nie kupisz na koncie maklerskim? Detalicznych obligacji skarbowych, czyli popularnych obligacji oszczędnościowych. Kupujesz je na rachunku rejestrowym w PKO Banku Polskim albo w Banku Pekao, w ramach sprzedaży prowadzonej przez Ministerstwo Finansów.
Konto maklerskie w liczbach
Liczba rachunków papierów wartościowych w Polsce rośnie najszybciej w historii. Krajowy Depozyt co miesiąc publikuje dane zbierane od wszystkich swoich uczestników, czyli biur maklerskich i banków. Wynika z nich, że od końca 2022 roku do końca sierpnia 2026 roku liczba rachunków wzrosła o 89%.

| Stan na | Liczba rachunków | Zmiana rok do roku |
|---|---|---|
| 31.12.2022 | 1 604 739 | - |
| 31.12.2023 | 1 726 292 | +7,6% |
| 31.12.2024 | 1 969 689 | +14,1% |
| 31.12.2025 | 2 534 606 | +28,7% |
| 31.08.2026 | 3 029 784 | +19,5% od początku roku |
Źródło: Portal danych KDPW, liczba rachunków papierów wartościowych.
Rynek jest mocno skoncentrowany. Na koniec sierpnia 2026 roku największe instytucje prowadziły:
| Instytucja | Liczba rachunków | Udział w rynku |
|---|---|---|
| XTB | 1 235 335 | 40,8% |
| Biuro Maklerskie mBanku | 576 585 | 19,0% |
| Biuro Maklerskie Pekao | 213 000 | 7,0% |
| Biuro Maklerskie ING Banku Śląskiego | 208 827 | 6,9% |
| Dom Maklerski BOŚ (bossa.pl) | 198 558 | 6,6% |
| Biuro Maklerskie PKO Banku Polskiego | 187 874 | 6,2% |
| Erste Biuro Maklerskie (dawniej Santander) | 121 879 | 4,0% |
| Biuro Maklerskie Alior Banku | 100 806 | 3,3% |
Te dane obejmują tylko instytucje będące uczestnikami KDPW, czyli rachunki z dostępem do polskiego rynku. Nie ma w nich zagranicznych aplikacji inwestycyjnych, które prowadzą rachunki poza Polską.
Jak wybrać konto maklerskie: 7 kryteriów
Nie ma jednego najlepszego konta dla wszystkich. Dobre konto to takie, które pasuje do tego, jak zamierzasz inwestować. Zanim podpiszesz umowę, sprawdź siedem rzeczy:
- Prowizja od zlecenia i jej minimum. Przy zakupach za kilkaset złotych minimalna prowizja liczy się bardziej niż stawka procentowa. Szczegóły pokazujemy niżej.
- Opłata za prowadzenie rachunku. Część biur nie pobiera nic, inne biorą 60 zł rocznie, a niektóre naliczają opłatę dopiero przy braku aktywności.
- Dostępne rynki i instrumenty. Jeśli chcesz kupować ETF-y z giełd zagranicznych, sprawdź, czy biuro je oferuje i ile kosztuje zlecenie za granicą.
- Koszt przewalutowania. Przy zakupach w euro albo dolarach biuro przelicza złote po swoim kursie. Różnica rzędu 0,5% przy każdej wymianie łatwo przewyższa samą prowizję.
- Możliwość prowadzenia IKE i IKZE. Jeśli planujesz inwestować długoterminowo, warto mieć te konta w tym samym biurze, z tą samą aplikacją.
- Aplikacja i obsługa. Konto, z którego nie umiesz korzystać, generuje błędy, a błędne zlecenia kosztują więcej niż różnica w prowizji.
- Polski czy zagraniczny podmiot. Od tego zależy, czy dostaniesz gotowy PIT-8C i który system ochrony inwestorów Cię obejmuje.
Jeśli jeszcze nie wiesz, jak duże ryzyko możesz podjąć i w co chcesz inwestować, zacznij od profilu inwestora. Wybór konta to drugi krok, a nie pierwszy.
Ile kosztuje konto maklerskie
Porównaliśmy standardowe stawki dla zleceń na akcje i ETF-y z GPW składanych przez internet w sześciu biurach o największej liczbie rachunków. Dane pochodzą z oficjalnych tabel opłat i prowizji, stan na 13.10.2026. Nie uwzględniamy promocji, bo zwykle mają termin ważności i dodatkowe warunki.
| Biuro | Prowizja: akcje i ETF z GPW | Prowadzenie rachunku | Źródło |
|---|---|---|---|
| XTB | 0% do 100 000 euro obrotu w miesiącu, powyżej 0,2% (min. 10 euro) | 0 zł; 10 euro miesięcznie przy braku transakcji przez 365 dni i braku wpłat przez 90 dni | tabela z 30.09.2026 |
| mBank (eMakler) | 0,39%, min. 5 zł | 0 zł przy komunikacji elektronicznej, w innym przypadku 50 zł rocznie | taryfa od 20.03.2026 |
| BM Pekao | 0,39%, min. 5,90 zł (przy obrocie do 30 000 zł miesięcznie) | 60 zł rocznie | taryfa BM Pekao |
| BM ING (Konto Elastyczne) | 0,37%, min. 6 zł | 0 zł | tabela od 24.08.2026 |
| DM BOŚ (bossa.pl) | 0,38%, min. 5 zł | 0 zł przy aktywnym dostępie internetowym | tabela od 08.05.2026 |
| BM PKO BP | 0,39%, min. 5 zł | 60 zł rocznie przy dostępie do aplikacji i dokumentach elektronicznych, w innym przypadku 80 zł | taryfa BM PKO BP |
Tabela pokazuje, że różnice w samej stawce procentowej są niewielkie: od 0,37% do 0,39%. Na koszt bardziej wpływają trzy inne rzeczy: minimalna prowizja, roczna opłata za rachunek i to, jak często kupujesz. Biura regularnie wprowadzają też obniżki, na przykład dla ETF-ów, dla młodych klientów albo dla osób przenoszących portfel. Przed otwarciem konta sprawdź aktualną tabelę opłat i komunikaty o promocjach.
Policzmy przykład. Osoba odkłada co miesiąc 500 zł i za każdym razem kupuje ETF z GPW. Przez rok wpłaca 6 000 zł i składa 12 zleceń.

| Biuro | Prowizje (12 zleceń) | Opłata za rachunek | Koszt w roku | Koszt jako % wpłat |
|---|---|---|---|---|
| XTB | 0 zł | 0 zł | 0 zł | 0% |
| mBank | 60 zł | 0 zł | 60 zł | 1,0% |
| DM BOŚ | 60 zł | 0 zł | 60 zł | 1,0% |
| BM ING | 72 zł | 0 zł | 72 zł | 1,2% |
| BM PKO BP | 60 zł | 60 zł | 120 zł | 2,0% |
| BM Pekao | 70,80 zł | 60 zł | 130,80 zł | 2,2% |
Na tle rocznej opłaty za dobry fundusz ETF, która wynosi często 0,1-0,3%, koszt 2% wpłat jest duży. Przy tych samych kwotach, ale zakupach raz na kwartał po 1 500 zł, prowizje w mBanku spadają do 23,40 zł rocznie, a w DM BOŚ do 22,80 zł. Rzadsze, większe zlecenia to najprostszy sposób na obniżenie kosztów, niezależnie od biura.
Prowizja minimalna: ukryty koszt małych zleceń
Stawka 0,39% brzmi niewinnie, ale prawie każde biuro ma minimalną prowizję. Przy stawce 0,39% i minimum 5 zł próg wynosi około 1 282 zł. Poniżej tej kwoty płacisz stałe 5 zł, więc procentowo coraz więcej.

| Wartość zlecenia | Prowizja | Rzeczywisty koszt | Kupno i sprzedaż razem |
|---|---|---|---|
| 300 zł | 5 zł | 1,67% | 3,33% |
| 500 zł | 5 zł | 1,00% | 2,00% |
| 1 000 zł | 5 zł | 0,50% | 1,00% |
| 1 282 zł | 5 zł | 0,39% | 0,78% |
| 5 000 zł | 19,50 zł | 0,39% | 0,78% |
| 10 000 zł | 39 zł | 0,39% | 0,78% |
Wniosek jest prosty. Jeśli inwestujesz małe kwoty, wybierz biuro bez prowizji albo z niskim minimum, albo zbieraj gotówkę na rachunku i kupuj rzadziej. Pamiętaj też, że prowizję płacisz dwa razy: przy kupnie i przy sprzedaży.
Rynki zagraniczne i przewalutowanie
Przy zakupach za granicą dochodzą dwa koszty: prowizja na rynku zagranicznym i przewalutowanie. W mBanku zlecenie na rynku zagranicznym kosztuje 0,29% wartości, minimum 14 zł. W XTB prowizja jest taka sama jak w kraju, czyli 0% do 100 000 euro obrotu miesięcznie, ale przy zakupie w innej walucie niż waluta rachunku pobierana jest opłata za przewalutowanie w wysokości 0,5%, a w weekendy i święta 0,8% przy przelewie między rachunkami walutowymi.
Przewalutowanie płacisz dwa razy: przy zakupie i przy wymianie pieniędzy ze sprzedaży z powrotem na złote. Przy 0,5% w każdą stronę to łącznie około 1%, czyli więcej niż prowizja w większości polskich biur. Dlatego osoby kupujące regularnie za granicą często prowadzą subkonto walutowe i wymieniają pieniądze w kantorze internetowym albo w banku po korzystniejszym kursie.
Warto też sprawdzić opłatę za przechowywanie zagranicznych papierów. W mBanku taka opłata dotyczy dopiero portfeli powyżej 1 000 000 zł i wynosi 0,15% rocznie, a na IKE i IKZE nie jest pobierana. W innych biurach progi i stawki mogą być inne.
Czy pieniądze na koncie maklerskim są bezpieczne
To najczęstsze pytanie osób, które zaczynają inwestować, i dobra wiadomość jest taka, że ustawa chroni inwestora na trzech poziomach.
- Papiery wartościowe są Twoje. Akcje i ETF-y zapisane na Twoim rachunku papierów wartościowych należą do Ciebie, a nie do biura. Biuro nie może ich użyć na własne potrzeby, a w razie problemów są przenoszone do innej instytucji.
- Gotówka jest oddzielona. Zgodnie z art. 73 ust. 5a-5c ustawy o obrocie instrumentami finansowymi firma inwestycyjna przechowuje pieniądze klientów oddzielnie od własnych. Nie podlegają one zajęciu w egzekucji przeciwko firmie i są wyłączone z masy upadłości.
- System rekompensat. Jeśli mimo to części aktywów zabraknie, na przykład wskutek nadużyć, wypłatę zapewnia obowiązkowy system rekompensat prowadzony przez Krajowy Depozyt Papierów Wartościowych.
Zasady systemu rekompensat określa art. 139 ustawy. Pokrywa on 100% utraconych środków do równowartości 3 000 euro i 90% nadwyżki ponad tę kwotę, przy czym górna granica środków objętych systemem to 22 000 euro. W praktyce maksymalna wypłata to 20 100 euro na jedną osobę w jednym biurze, niezależnie od liczby rachunków. Euro przelicza się po średnim kursie NBP z dnia zdarzenia, które uruchamia wypłaty.

| Utracone środki | Rekompensata | W złotych przy kursie 4,3806 zł |
|---|---|---|
| do 3 000 euro | 100% | do 13 142 zł |
| 10 000 euro | 3 000 + 90% z 7 000 = 9 300 euro | około 40 740 zł |
| 22 000 euro i więcej | maksymalnie 20 100 euro | około 88 050 zł |
Najważniejsze: system rekompensat nie chroni przed spadkami cen. Jeśli kupione akcje stracą na wartości, to jest ryzyko inwestycyjne, a nie strata w rozumieniu ustawy. System działa tylko wtedy, gdy biuro upada albo Komisja Nadzoru Finansowego stwierdzi, że nie jest ono w stanie oddać klientom ich aktywów. Więcej o zasadach przeczytasz na stronie systemu rekompensat KDPW.
Zanim założysz konto, sprawdź, czy firma ma zezwolenie Komisji Nadzoru Finansowego, w wyszukiwarce podmiotów KNF. Przy ofertach z reklam w mediach społecznościowych zajrzyj też na listę ostrzeżeń publicznych KNF. Podmioty bez zezwolenia nie są objęte żadną z opisanych ochron.
Polskie biuro czy zagraniczny broker
Coraz więcej osób inwestuje przez aplikacje zagranicznych firm, które działają w Polsce na podstawie unijnego paszportu. To legalne, ale różni się w trzech ważnych punktach.
| Kwestia | Polskie biuro maklerskie | Zagraniczny broker |
|---|---|---|
| Rozliczenie podatku | Przysyła PIT-8C z gotowymi kwotami | Nie wystawia PIT-8C, przychody i koszty liczysz samodzielnie |
| Przeliczenie walut w PIT | Wykonane przez biuro | Samodzielnie, po kursie NBP z dnia roboczego przed transakcją |
| Ochrona inwestora | System rekompensat KDPW | System kraju siedziby firmy, w UE co najmniej 20 000 euro |
| Język umowy i reklamacji | Polski, spory przed polskim sądem lub Rzecznikiem Finansowym | Zależy od firmy, często angielski |
Jeśli zaczynasz i chcesz mieć spokój z podatkami, polskie biuro jest prostszym wyborem. Zagraniczny broker może mieć niższe koszty przy zakupach za granicą, ale wymaga więcej pracy przy zeznaniu rocznym.
Konto maklerskie a podatki
Zysk ze sprzedaży akcji, ETF-ów i obligacji jest opodatkowany 19% podatkiem, nazywanym potocznie podatkiem Belki. Podstawą jest art. 30b ustawy o podatku dochodowym od osób fizycznych. Liczy się wynik z całego roku: zyski ze sprzedaży pomniejszasz o straty z innych transakcji oraz o koszty, w tym prowizje.
- PIT-8C polskie biuro wysyła Ci do końca lutego roku następującego po roku podatkowym. Znajdziesz w nim przychody i koszty z całego roku.
- PIT-38 składasz samodzielnie do 30 kwietnia. Przepisujesz w nim dane z PIT-8C, a jeśli masz rachunki w kilku biurach, sumujesz wyniki ze wszystkich.
- Stratę możesz odliczać od zysków przez kolejne 5 lat, pod warunkiem że wykażesz ją w PIT-38. Dlatego zeznanie warto złożyć także w roku, w którym nic nie zarobisz.
- Dywidendy z polskich spółek są opodatkowane 19% u źródła: podatek pobiera biuro i nie musisz nic robić. Przy dywidendach zagranicznych dopłacasz w PIT-38 różnicę między 19% a podatkiem pobranym za granicą.
Samo założenie konta, wpłata pieniędzy i zakup akcji nie rodzą obowiązku podatkowego. Podatek pojawia się dopiero przy sprzedaży z zyskiem albo przy wypłacie dywidendy.
Konto maklerskie, IKE czy IKZE
W większości biur obok zwykłego rachunku założysz też IKE i IKZE. Technicznie to te same rachunki maklerskie, z tymi samymi prowizjami, ale z ulgami podatkowymi i limitem wpłat. W 2026 roku na IKE możesz wpłacić do 28 260 zł, a na IKZE do 11 304 zł.
| Cecha | Zwykłe konto maklerskie | IKE | IKZE |
|---|---|---|---|
| Limit wpłat w 2026 roku | brak | 28 260 zł | 11 304 zł (16 956 zł przy działalności) |
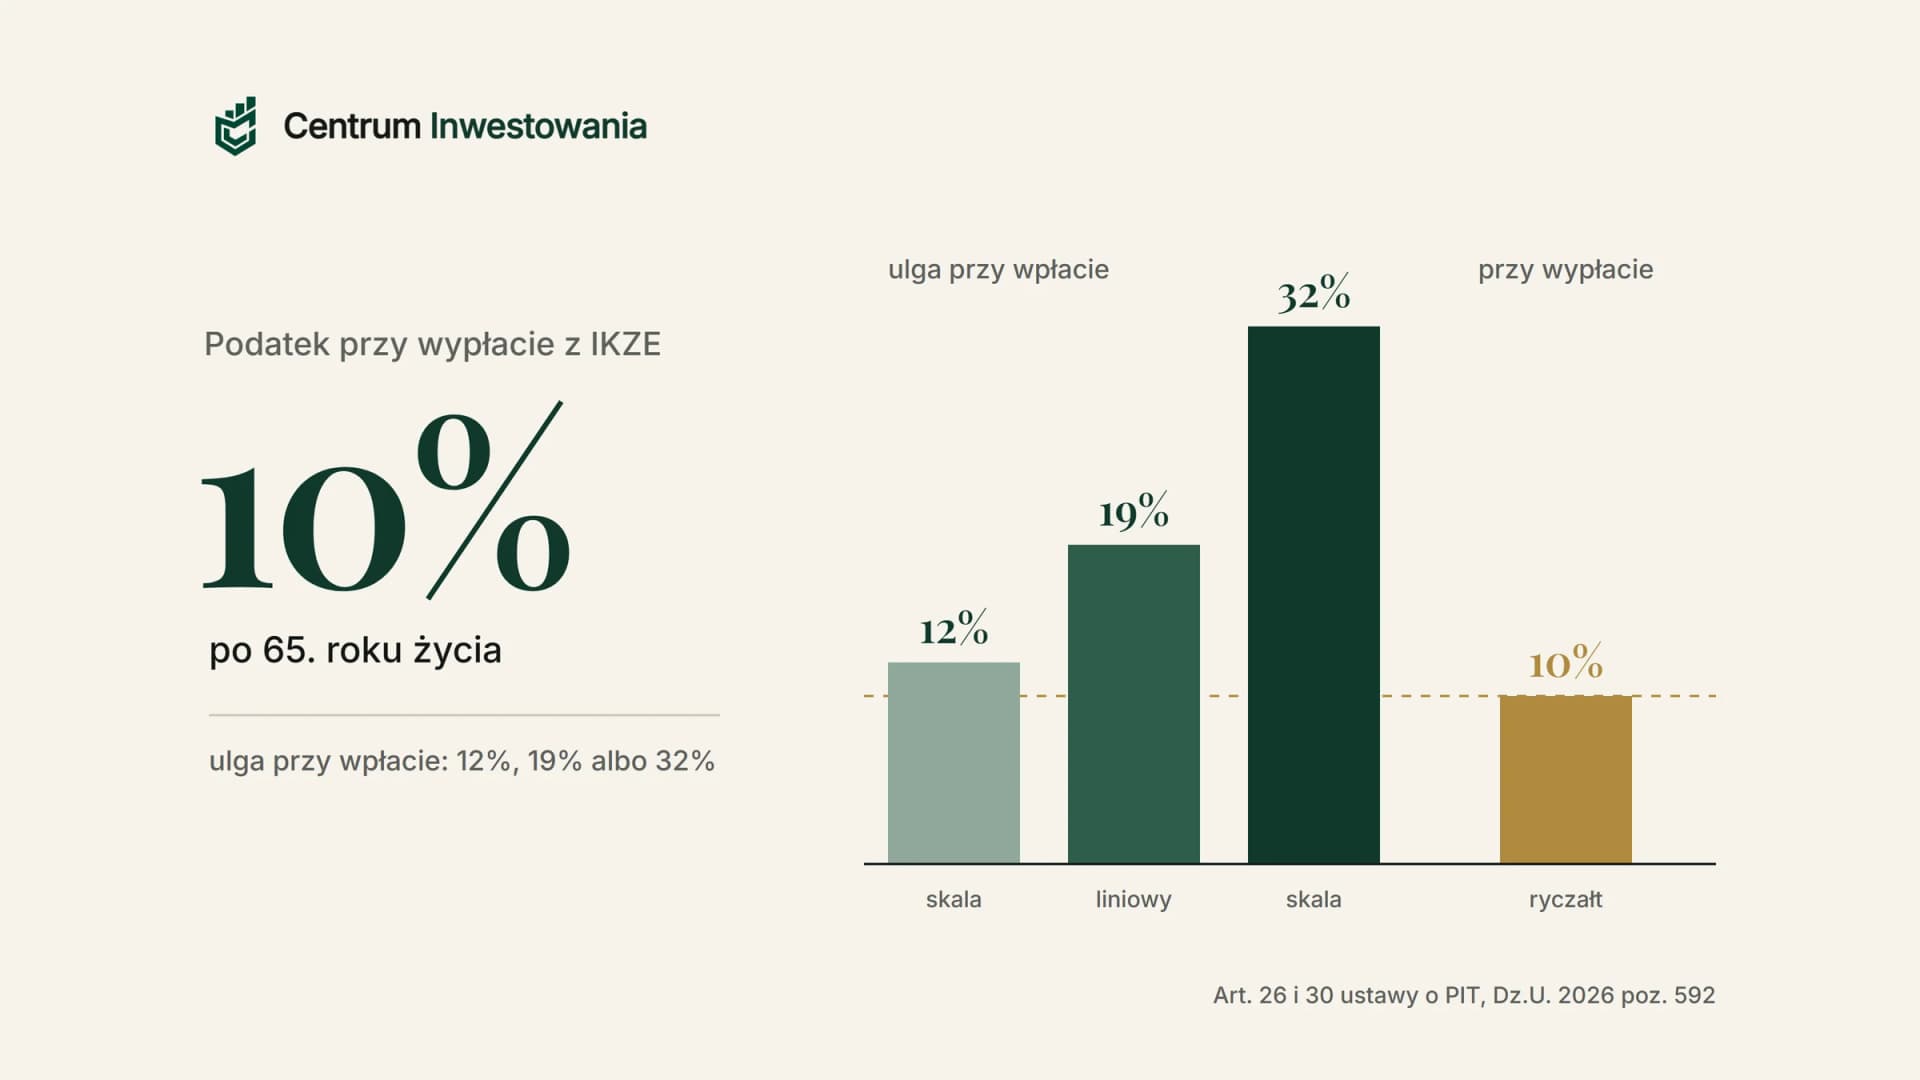
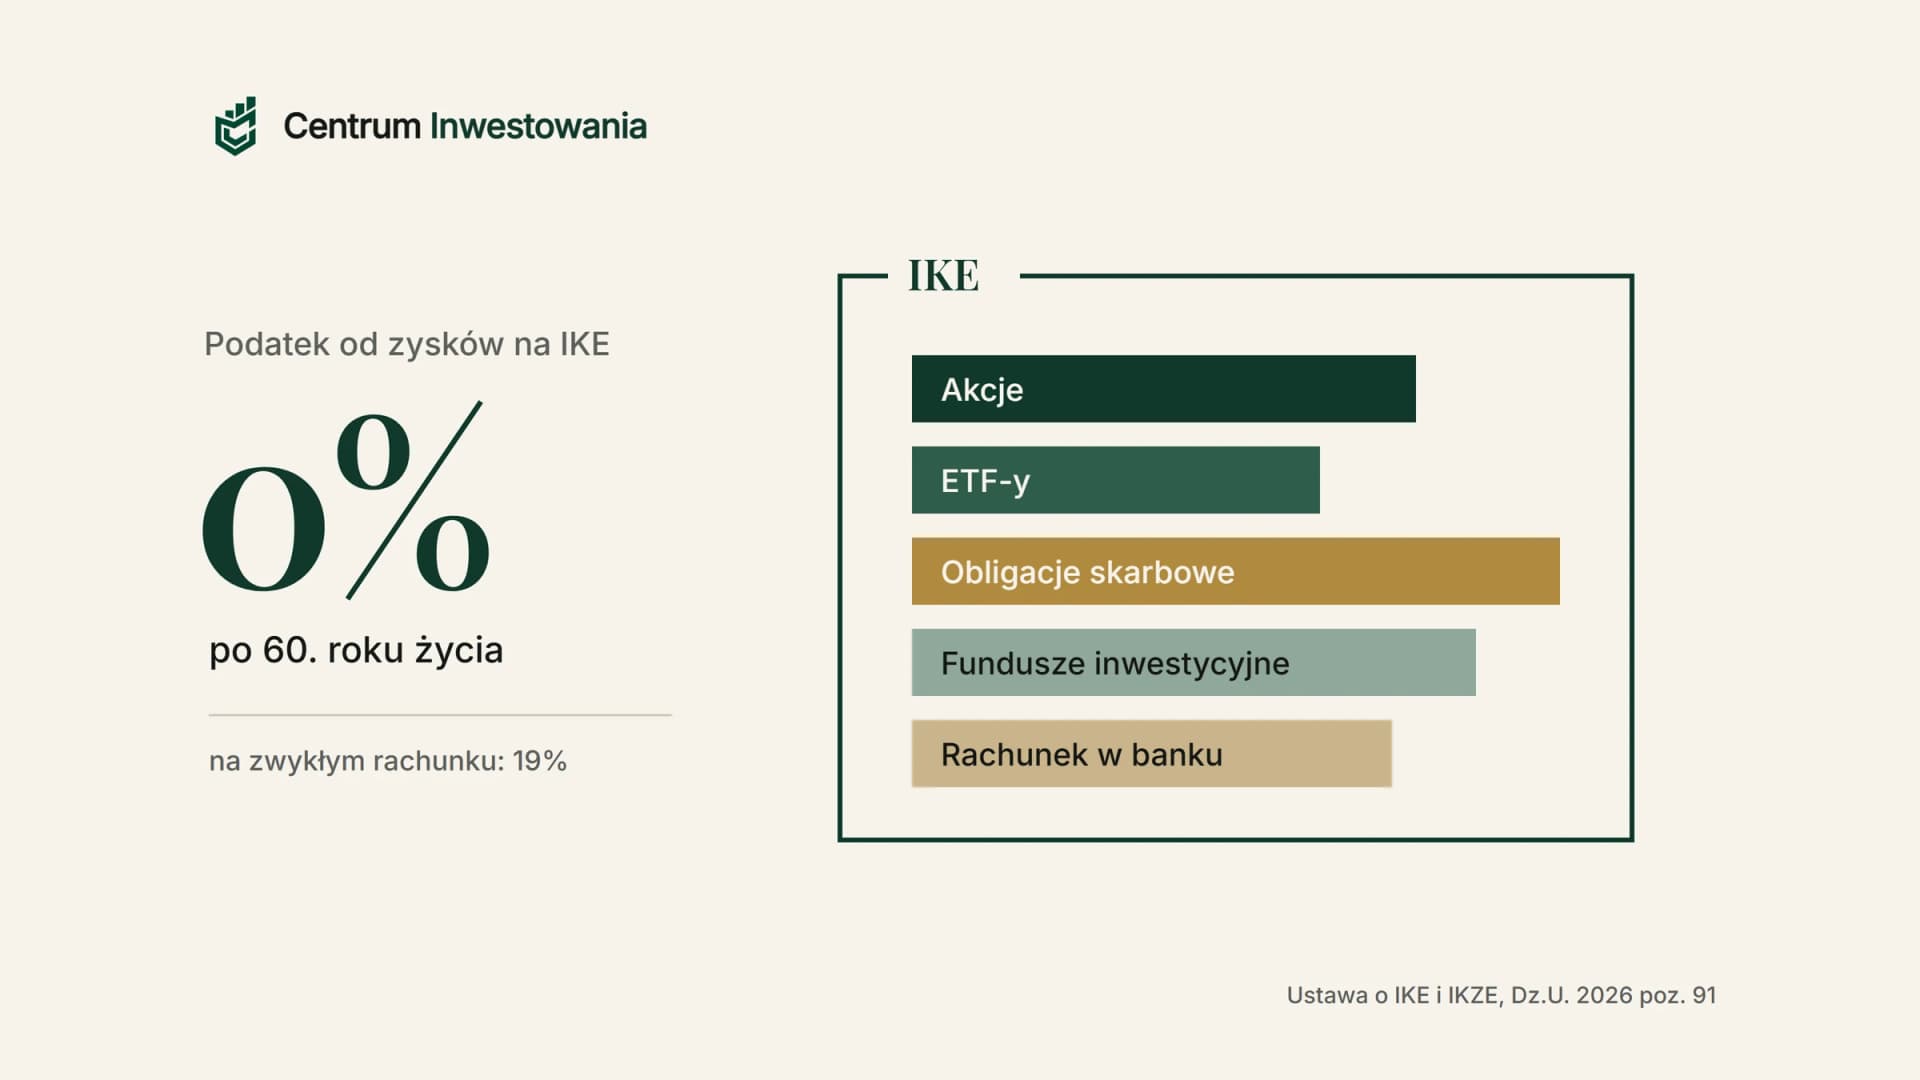
| Podatek od zysku | 19% co roku od zrealizowanego zysku | 0% przy wypłacie po 60. roku życia | 10% od całej wypłaty po 65. roku życia |
| Ulga przy wpłacie | brak | brak | odliczenie od dochodu w PIT |
| Dostęp do pieniędzy | w każdej chwili | w każdej chwili, ale wcześniejszy zwrot oznacza 19% od zysku | w każdej chwili, ale zwrot jest opodatkowany według skali |
| Liczba kont | dowolna | jedno | jedno |
Dobra kolejność dla osoby, która inwestuje na emeryturę, to najpierw wykorzystanie limitu IKE i IKZE, a dopiero potem zwykłe konto maklerskie. Szczegóły znajdziesz w przewodnikach IKE: co to jest i jak działa oraz IKZE: co to jest i jak działa, a porównanie obu kont w artykule IKE czy IKZE: co wybrać. Na zwykłym koncie warto trzymać inwestycje, do których możesz potrzebować dostępu wcześniej, ale nie pieniądze na nagłe wydatki. Te powinny leżeć w poduszce finansowej.
Jak założyć konto maklerskie krok po kroku
- Wybierz biuro. Porównaj tabele opłat pod kątem tego, jak zamierzasz inwestować: jak często, za jakie kwoty i na jakich rynkach.
- Złóż wniosek online. Większość biur otwiera rachunek przez internet w kilkanaście minut. Potrzebujesz dowodu osobistego albo paszportu, numeru PESEL i rachunku bankowego.
- Potwierdź tożsamość. Zwykle robisz to przelewem weryfikacyjnym z własnego konta, selfie z dokumentem albo przez bankowość elektroniczną, jeśli biuro działa przy Twoim banku.
- Wypełnij ankietę MiFID. Biuro pyta o Twoją wiedzę i doświadczenie inwestycyjne. To nie egzamin, ale od odpowiedzi zależy, przed którymi produktami biuro Cię ostrzeże. Odpowiadaj zgodnie z prawdą.
- Złóż oświadczenie podatkowe. Potwierdzasz rezydencję podatkową w Polsce. Przy akcjach amerykańskich podpisujesz też formularz W-8BEN, który obniża podatek od dywidend pobierany w USA.
- Wpłać pieniądze. Zwykły przelew z konta bankowego jest zwykle darmowy. Płatność kartą albo szybkim przelewem bywa płatna, więc sprawdź tabelę opłat.
- Złóż pierwsze zlecenie. Na początek wybierz zlecenie z limitem ceny, a nie po każdej cenie. Unikniesz kupna po kursie wyraźnie wyższym od oczekiwanego.
Jeśli dopiero planujesz pierwsze kroki, zajrzyj do artykułu Jak zacząć inwestować: 7 kroków dla początkujących. A żeby zobaczyć, dlaczego warto zacząć wcześnie, nawet od małych kwot, przeczytaj o procencie składanym.
Najczęstsze błędy przy wyborze konta maklerskiego
- Patrzenie tylko na stawkę procentową. Przy zleceniach za kilkaset złotych o koszcie decyduje minimalna prowizja, a nie różnica między 0,37% i 0,39%.
- Pomijanie przewalutowania. Konto bez prowizji z przewalutowaniem 0,5% w każdą stronę może być droższe niż konto z niską prowizją i rachunkiem walutowym.
- Kupowanie zbyt małymi porcjami. Dwanaście zakupów po 500 zł kosztuje kilka razy więcej niż cztery zakupy po 1 500 zł, jeśli biuro ma minimalną prowizję.
- Zakładanie konta u podmiotu bez zezwolenia KNF. Reklamy obiecujące pewny zysk to częsty znak oszustwa. Takie firmy nie są objęte systemem rekompensat.
- Brak PIT-38 w roku ze stratą. Bez zeznania tracisz prawo do odliczenia straty w kolejnych latach.
- Inwestowanie pieniędzy potrzebnych na bieżąco. Konto maklerskie nie zastępuje oszczędności na czarną godzinę.
Podsumowanie
Konto maklerskie to podstawowe narzędzie każdego, kto chce kupować akcje, ETF-y i obligacje na giełdzie. Twoje papiery wartościowe są Twoją własnością, gotówka jest oddzielona od pieniędzy biura, a na wypadek nadużyć działa system rekompensat KDPW do 20 100 euro. Przy wyborze konta liczą się przede wszystkim minimalna prowizja, roczna opłata za rachunek, koszt przewalutowania i dostęp do IKE oraz IKZE. Polskie biuro ułatwia rozliczenie podatku, bo przysyła gotowy PIT-8C. Niezależnie od wybranego biura najtańszą strategią jest rzadsze kupowanie większych kwot.
Ten artykuł ma charakter edukacyjny i nie jest rekomendacją wyboru konkretnego biura maklerskiego. Stawki z tabel opłat sprawdziliśmy 13.10.2026 i mogą się zmienić. Zasady, według których przygotowujemy treści, opisujemy na stronie zasady redakcyjne. Więcej tekstów dla początkujących znajdziesz w kategorii Podstawy inwestowania.
FAQ: najczęstsze pytania o konto maklerskie
Czy konto maklerskie jest darmowe?
Żadne z porównanych biur nie pobiera od osób fizycznych opłaty za otwarcie konta. Prowadzenie rachunku kosztuje 0 zł w XTB, mBanku (przy komunikacji elektronicznej), ING i DM BOŚ oraz 60 zł rocznie w BM Pekao i BM PKO BP. Płacisz też prowizje od zleceń, chyba że korzystasz z oferty bez prowizji.
Ile pieniędzy potrzeba, żeby zacząć?
Nie ma ustawowego minimum. Jedna akcja albo jednostka ETF może kosztować kilkadziesiąt złotych, a niektóre biura oferują też ułamkowe części akcji. Pamiętaj jednak, że przy prowizji minimalnej 5 zł zakup za 300 zł kosztuje 1,67%, więc małe kwoty opłaca się zbierać i inwestować rzadziej.
Czy można mieć kilka kont maklerskich?
Tak. Zwykłych rachunków maklerskich możesz mieć dowolnie dużo, także w różnych biurach. Ograniczenie dotyczy tylko IKE i IKZE: każde z tych kont możesz mieć tylko jedno. W zeznaniu PIT-38 sumujesz wyniki ze wszystkich rachunków.
Co się stanie z akcjami, jeśli biuro maklerskie upadnie?
Akcje zapisane na Twoim rachunku należą do Ciebie i są przenoszone do innej instytucji. Gotówka klientów jest wyłączona z masy upadłości. Jeśli części aktywów zabraknie, system rekompensat KDPW wypłaca 100% do 3 000 euro i 90% nadwyżki, maksymalnie 20 100 euro na osobę.
Czy trzeba samodzielnie rozliczać podatek?
Tak, ale przy polskim biurze jest to proste. Do końca lutego dostajesz PIT-8C z przychodami i kosztami, a do 30 kwietnia składasz PIT-38 i płacisz 19% od zysku. Przy zagranicznym brokerze wszystkie kwoty musisz policzyć samodzielnie i przeliczyć po kursie NBP.
Czym różni się konto maklerskie od IKE?
IKE to też konto maklerskie, ale z ulgą podatkową: zysk wypłacony po 60. roku życia jest wolny od podatku. W zamian obowiązuje roczny limit wpłat, w 2026 roku 28 260 zł, i możesz mieć tylko jedno IKE. Na zwykłym koncie nie ma limitu, ale od każdego zrealizowanego zysku płacisz 19%.
Czy na koncie maklerskim kupię obligacje skarbowe?
Na koncie maklerskim kupisz skarbowe obligacje rynkowe i obligacje korporacyjne notowane na Catalyst. Popularne detaliczne obligacje oszczędnościowe kupujesz osobno, na rachunku rejestrowym w PKO Banku Polskim albo w Banku Pekao.
Jak przenieść akcje do innego biura maklerskiego?
Składasz w obecnym biurze dyspozycję przeniesienia papierów wartościowych na rachunek w nowym biurze. Przeniesienie nie jest sprzedażą, więc nie powoduje podatku, ale biura zwykle pobierają opłatę za każdy przenoszony papier. Zachowaj dokumenty z ceną zakupu, bo będą potrzebne do rozliczenia przyszłej sprzedaży.