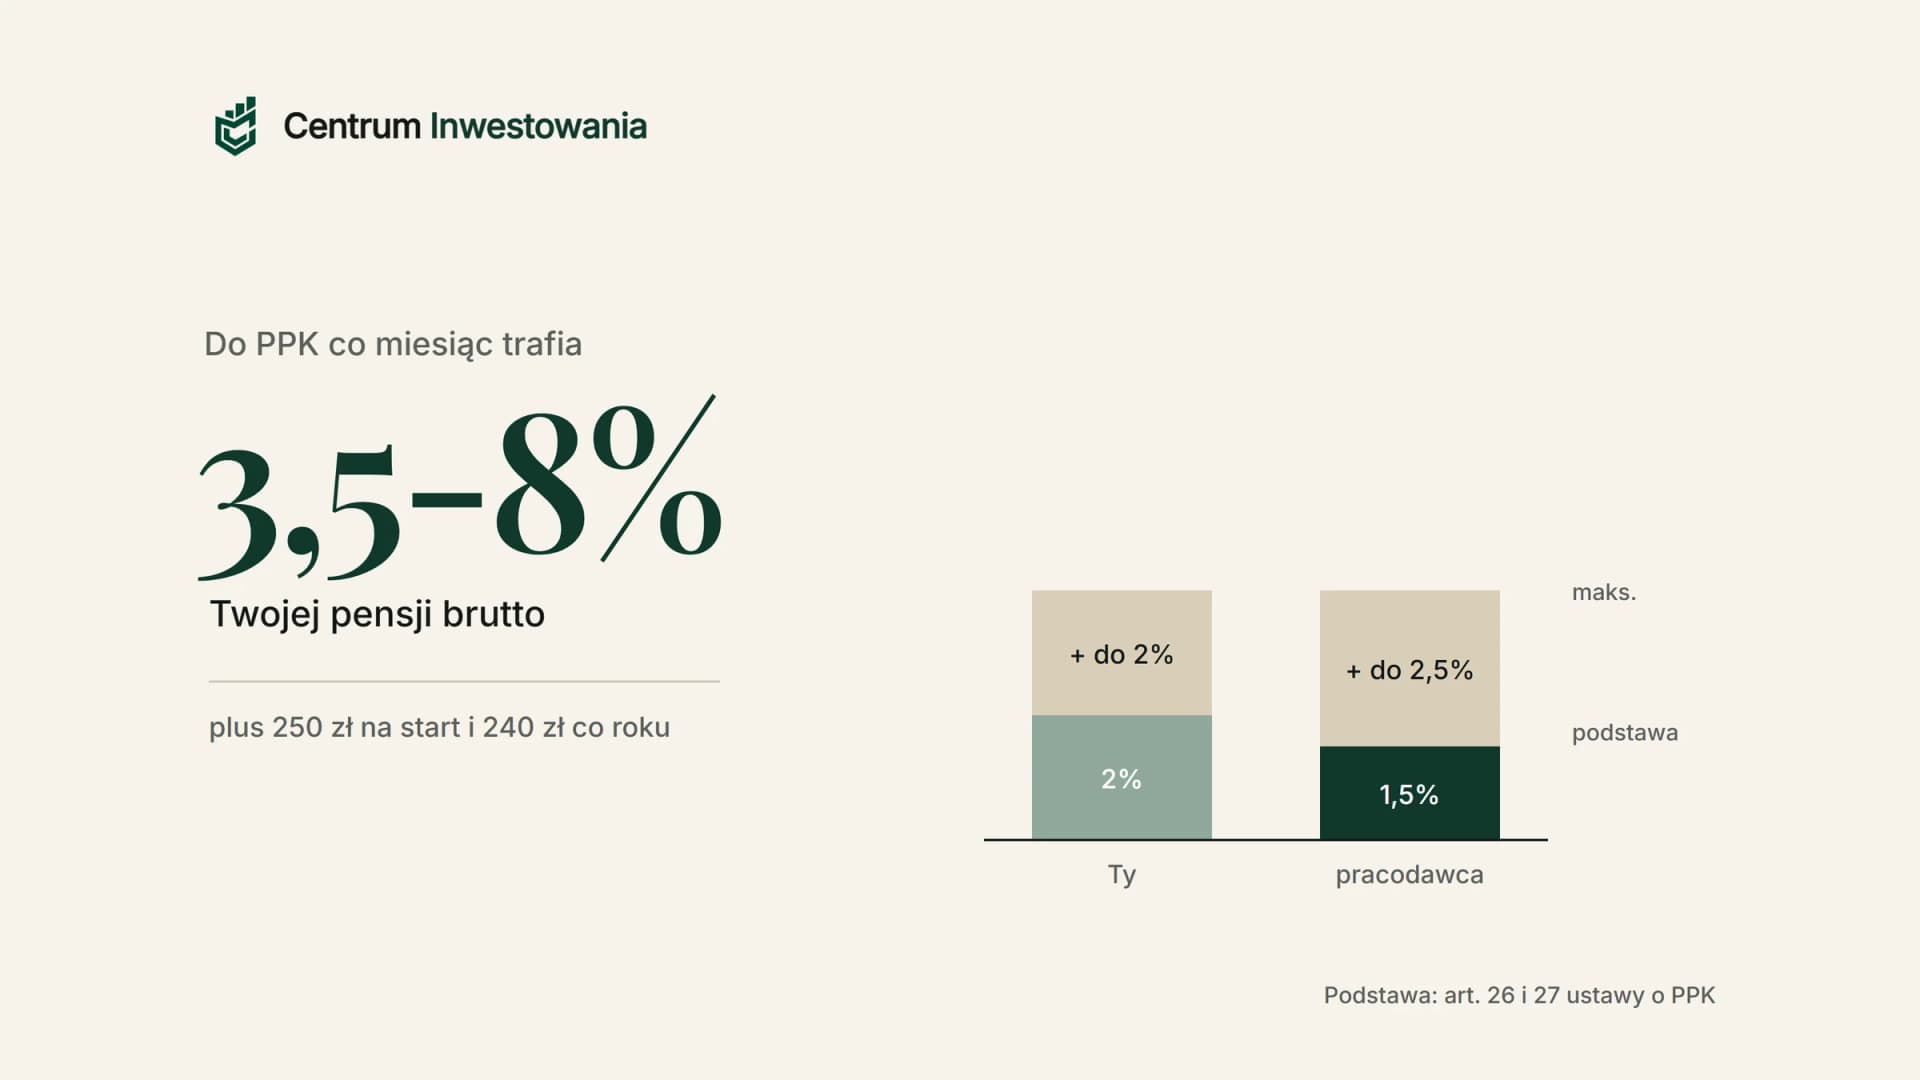
PPK, czyli Pracownicze Plany Kapitałowe, to program długoterminowego oszczędzania, do którego pracodawca zapisuje Cię automatycznie. Odkładasz 2% pensji, pracodawca dokłada co najmniej 1,5%, a państwo dorzuca 250 zł na start i 240 zł co roku. Na koniec sierpnia 2026 roku w PPK oszczędzało 4,47 mln osób, a w funduszach zebrało się 57,79 mld zł, według danych PFR Portal PPK.
W tym przewodniku wyjaśniamy, jak PPK działa od środka, ile naprawdę na nim zyskujesz, jakie są zasady wypłaty po 60. roku życia i wcześniejszego zwrotu, co dzieje się z pieniędzmi po śmierci uczestnika i kiedy rezygnacja ma sens. Przepisy sprawdziliśmy w ustawie o pracowniczych planach kapitałowych i w ustawie o podatku dochodowym od osób fizycznych, a liczby w danych PFR. Każda ma podaną datę.
Najważniejsze w skrócie
- Do PPK trafiają cztery rodzaje wpłat: Twoje 2% pensji, co najmniej 1,5% od pracodawcy, 250 zł wpłaty powitalnej i 240 zł dopłaty rocznej od państwa.
- Przy pensji 6 000 zł brutto w pierwszym roku na Twoje konto trafia 3 010 zł, a Ciebie kosztuje to 1 569,60 zł, razem z podatkiem od wpłaty pracodawcy.
- Po 60. roku życia wypłacasz pieniądze bez podatku, jeśli 75% bierzesz w co najmniej 120 ratach miesięcznych. 25% możesz wypłacić od razu.
- Wcześniej też możesz wypłacić pieniądze. Tracisz wtedy dopłaty państwa, 30% wpłat pracodawcy trafia na Twoje konto w ZUS, a od zysku płacisz 19% podatku.
- Nawet przy wcześniejszym zwrocie wypłacasz zwykle więcej, niż zostało odłożone z pensji, bo zostaje Ci 70% wpłat pracodawcy.
- 1 marca 2027 roku odbędzie się kolejny autozapis. Wszystkie rezygnacje złożone wcześniej stracą ważność.
Co to jest PPK
Pracownicze Plany Kapitałowe to dobrowolny program oszczędzania na emeryturę, działający od 2019 roku. Zasady określa ustawa z 4 października 2018 roku o pracowniczych planach kapitałowych, której tekst jednolity ogłoszono w lutym 2026 roku. Program wdraża i nadzoruje Polski Fundusz Rozwoju, a pieniędzmi zarządzają towarzystwa funduszy inwestycyjnych, powszechne towarzystwa emerytalne i zakłady ubezpieczeń.
W odróżnieniu od IKE i IKZE PPK nie zakładasz samodzielnie. Umowę w Twoim imieniu zawiera pracodawca, wpłaty są pobierane automatycznie z pensji, a instytucję finansową wybiera firma. Pieniądze w PPK są jednak Twoją prywatną własnością: możesz je wypłacić w każdej chwili, a po śmierci przechodzą na bliskich.
W PPK nie wybierasz pojedynczych akcji ani funduszy. Pieniądze trafiają do funduszu zdefiniowanej daty dopasowanego do Twojego rocznika, który z wiekiem automatycznie ogranicza ryzyko.
Kto może oszczędzać w PPK
Do PPK zapisywane są osoby zatrudnione, czyli przede wszystkim pracownicy na umowie o pracę, a także osoby na umowie zlecenia i inne osoby objęte obowiązkowymi ubezpieczeniami emerytalnym i rentowymi z tytułu zatrudnienia.
- Do 55. roku życia pracodawca zapisuje Cię automatycznie, po 3 miesiącach zatrudnienia u niego. Do okresu zatrudnienia wlicza się praca w tej firmie z ostatnich 12 miesięcy.
- Między 55. a 70. rokiem życia możesz przystąpić do PPK, ale tylko na własny wniosek.
- Po ukończeniu 70 lat nie można już zawrzeć umowy o prowadzenie PPK.
- Przedsiębiorcy prowadzący jednoosobową działalność nie oszczędzają w PPK na siebie, chyba że są jednocześnie zatrudnieni w innej firmie. Dla nich odpowiednikiem jest IKZE z wyższym limitem.
Jeśli pracujesz w kilku firmach, w każdej możesz mieć osobny rachunek PPK. Wpłata powitalna przysługuje jednak tylko raz w życiu, a dopłata roczna raz na rok, niezależnie od liczby rachunków.
Ile wpłacasz Ty, pracodawca i państwo
Wysokość wpłat zależy od Twojego wynagrodzenia brutto, czyli podstawy wymiaru składek emerytalnych. Część wpłat jest obowiązkowa, część dobrowolna.
| Kto wpłaca | Wpłata podstawowa | Wpłata dodatkowa | Podstawa prawna |
|---|---|---|---|
| Ty | 2% pensji (od 0,5% przy niskich zarobkach) | do 2% pensji | art. 27 ustawy o PPK |
| Pracodawca | 1,5% pensji | do 2,5% pensji | art. 26 ustawy o PPK |
| Państwo: wpłata powitalna | 250 zł jednorazowo, po 3 pełnych miesiącach uczestnictwa | art. 31 ustawy o PPK | |
| Państwo: dopłata roczna | 240 zł za każdy rok, w którym spełnisz warunek minimalnych wpłat | art. 32 ustawy o PPK | |
Łącznie do PPK może więc trafiać od 3,5% do 8% pensji, plus dopłaty z Funduszu Pracy. Wpłaty pracodawcy nie są wliczane do podstawy składek ZUS, więc nie obniżają Twojej pensji netto o składki. Twoje własne wpłaty są pobierane z pensji po opodatkowaniu.
Obniżoną wpłatę, od 0,5% do 2%, możesz zadeklarować, jeśli Twoje łączne wynagrodzenie ze wszystkich źródeł nie przekracza 1,2-krotności płacy minimalnej. Przy płacy minimalnej 4 806 zł, obowiązującej od 1 stycznia 2026 roku na mocy rozporządzenia Rady Ministrów z 11 września 2025 roku, ten próg wynosi 5 767,20 zł brutto miesięcznie.
Warunek dopłaty rocznej w 2026 roku
Dopłatę roczną 240 zł dostajesz, jeśli suma wpłat Twoich i pracodawcy w danym roku wynosi co najmniej tyle, ile wpłaty podstawowe od sześciokrotności płacy minimalnej. W 2026 roku to 3,5% z 28 836 zł, czyli 1 009,26 zł. Przy obniżonej wpłacie wystarczy 25% tej kwoty, czyli 252,32 zł. W praktyce warunek spełnia każda osoba, która przez około pół roku zarabiała co najmniej płacę minimalną. Dopłata wpływa na konto do końca marca następnego roku.
Ile naprawdę zyskujesz na PPK
Najczęstsza wątpliwość brzmi: skoro i tak oddaję 2% pensji, to co z tego mam? Policzmy to na przykładzie. Osoba zarabia 6 000 zł brutto miesięcznie i płaci podatek według stawki 12%.
Jest jeden koszt, o którym mało kto wie. Wpłata pracodawcy jest Twoim przychodem, więc pracodawca pobiera od niej zaliczkę na podatek dochodowy. Przy wpłacie 90 zł i stawce 12% to 10,80 zł miesięcznie, o które spada Twoja pensja netto.

| Pozycja | Miesięcznie | Pierwszy rok |
|---|---|---|
| Twoja wpłata (2%) | 120 zł | 1 440 zł |
| Wpłata pracodawcy (1,5%) | 90 zł | 1 080 zł |
| Wpłata powitalna i dopłata roczna | - | 490 zł |
| Razem na Twoim rachunku PPK | - | 3 010 zł |
| Podatek od wpłaty pracodawcy (12%) | 10,80 zł | 129,60 zł |
| Ile kosztuje Cię PPK | 130,80 zł | 1 569,60 zł |
Z każdej złotówki, którą odkładasz z własnej kieszeni, na rachunek trafia w pierwszym roku 1,92 zł. W kolejnych latach, bez wpłaty powitalnej, około 1,76 zł. To przewaga, której nie da żadna lokata ani fundusz, i to jeszcze zanim pieniądze zaczną zarabiać.
Przy dłuższym horyzoncie efekt jest wyraźniejszy. Jeśli ta sama osoba oszczędza w PPK przez 30 lat przy stałej pensji, a fundusz zarabia średnio 5% rocznie po kosztach, na rachunku zbierze się około 188 260 zł. Z własnej pensji, razem z podatkiem od wpłat pracodawcy, wyłoży 47 088 zł. Jak działa ten mechanizm narastania, wyjaśniamy w artykule o procencie składanym. Przyjęta stopa zwrotu jest założeniem, a nie prognozą: wynik funduszy w kolejnych latach może być wyższy albo niższy.
Gdzie inwestowane są pieniądze z PPK
Każdy uczestnik trafia do funduszu zdefiniowanej daty, który odpowiada jego rocznikowi. Fundusze tworzone są co 5 lat, na przykład PPK 2050 dla osób urodzonych w latach 1988-1992. Im dalej do daty funduszu, tym więcej akcji w portfelu. Z wiekiem udział akcji spada, a rośnie udział obligacji i innych instrumentów dłużnych.
| Okres do zdefiniowanej daty funduszu | Udział akcji | Udział części dłużnej |
|---|---|---|
| ponad 20 lat | 60-80% | 20-40% |
| od 10 do 20 lat | 40-70% | 30-60% |
| od 5 do 10 lat | 25-50% | 50-75% |
| ostatnie 5 lat | 10-30% | 70-90% |
| po osiągnięciu daty | do 15% | co najmniej 85% |
Źródło: art. 40 ustawy o PPK. Instytucja finansowa może pobierać wynagrodzenie za zarządzanie w wysokości najwyżej 0,5% aktywów rocznie oraz dodatkowo do 0,1% za osiągnięty wynik, ale tylko wtedy, gdy fundusz zarobił i pokonał wskaźnik odniesienia. To jedne z najniższych limitów opłat na polskim rynku funduszy.
Jeśli chcesz, możesz złożyć dyspozycję, by Twoje pieniądze były inwestowane w fundusz innego rocznika, czyli bardziej albo mniej ryzykowny. Według przeglądu funkcjonowania PPK przygotowanego przez Ministerstwo Finansów średnia stopa zwrotu funduszy PPK w latach 2022-2025 przekroczyła 28%, a w funduszach dla najmłodszych uczestników 56%. Akcje oznaczają jednak wahania wartości: w słabszych latach rachunek może okresowo tracić.
Wypłata z PPK po 60. roku życia
Po ukończeniu 60 lat możesz wypłacić pieniądze bez podatku od zysków, jeśli zachowasz proporcje określone w art. 99 ustawy o PPK:
- 25% środków wypłacasz jednorazowo albo w ratach, według własnego wyboru.
- 75% środków wypłacasz w co najmniej 120 ratach miesięcznych, czyli przez minimum 10 lat.
Możesz też wybrać szybszą wypłatę, nawet całości naraz. Wtedy od zysku przypadającego na część 75%, wypłaconą w mniej niż 120 ratach, płacisz 19% podatku, zgodnie z art. 30a ust. 1 pkt 11b ustawy o PIT. Jeśli pierwsza rata wyszłaby niższa niż 50 zł, instytucja wypłaca wszystko jednorazowo. Wtedy od zysku przypadającego na część 75% również pobierany jest 19% podatek.
Inne możliwości po 60. roku życia to przeniesienie pieniędzy na lokatę terminową, wykup świadczenia okresowego lub dożywotniego w zakładzie ubezpieczeń oraz świadczenie małżeńskie. Małżonkowie, którzy oboje mają co najmniej 60 lat i oszczędzają w tej samej instytucji, mogą połączyć środki we wspólny rachunek wypłacany w co najmniej 120 ratach.
Wypłata z PPK nie zależy od przejścia na emeryturę. Możesz dalej pracować i jednocześnie pobierać pieniądze z PPK. Po rozpoczęciu wypłaty pracodawca przestaje jednak naliczać wpłaty, a państwo przestaje dopłacać.
Wcześniejsza wypłata, czyli zwrot
Pieniądze z PPK możesz wypłacić w każdej chwili, także przed 60. rokiem życia. Taka operacja nazywa się zwrotem i ma swoją cenę, określoną w art. 105 ustawy o PPK:
| Część środków | Co się z nią dzieje przy zwrocie |
|---|---|
| Twoje wpłaty | dostajesz 100%, pomniejszone o 19% podatku od zysku |
| Wpłaty pracodawcy | dostajesz 70%, pomniejszone o 19% podatku od zysku; 30% trafia na Twoje konto w ZUS jako składka emerytalna |
| Wpłata powitalna i dopłaty roczne | wracają do Funduszu Pracy |
Przy zwrocie nie tracisz więc wszystkiego, co dał Ci pracodawca. 30% jego wpłat nie przepada, tylko zwiększa przyszłą emeryturę z ZUS. A ponieważ podatek dochodowy od wpłat pracodawcy został już zapłacony, 19% płacisz wyłącznie od zysku z inwestycji.

Przykład: osoba z pensją 6 000 zł brutto oszczędza w PPK przez 10 lat. Dla przejrzystości pomijamy zyski z inwestycji, więc nie ma też podatku od zysku.
| Scenariusz po 10 latach | Kwota | W porównaniu z kosztem |
|---|---|---|
| Koszt z własnej pensji (wpłaty i podatek od wpłat pracodawcy) | 15 696 zł | - |
| Zwrot przed 60. rokiem życia: na Twoje konto bankowe | 21 960 zł | +6 264 zł (+40%) |
| Zwrot: dodatkowo na Twoje konto w ZUS | 3 240 zł | do emerytury |
| Wypłata po 60. roku życia | 27 850 zł | +12 154 zł (+77%) |
Nawet wcześniejsze wycofanie pieniędzy daje więcej, niż zostało odłożone z pensji. Dlatego rezygnacja z PPK rzadko ma sens finansowy. Najwięcej zyskujesz, gdy pieniądze zostają do 60. roku życia.
Wypłata na wkład własny i w razie choroby
Ustawa przewiduje dwie wypłaty przed 60. rokiem życia bez kosztów zwrotu:
- Wkład własny do kredytu mieszkaniowego. Do 45. roku życia możesz jednorazowo wypłacić do 100% środków na wkład własny. To pożyczka z własnych oszczędności: zwrot musisz zacząć najpóźniej po 5 latach i zakończyć w ciągu 15 lat od wypłaty, bez odsetek. Jeśli nie oddasz pieniędzy w terminie, od niezwróconego zysku zapłacisz 19% podatku.
- Poważne zachorowanie. W razie poważnej choroby Twojej, małżonka albo dziecka możesz wypłacić do 25% środków, jednorazowo lub w ratach. Nie musisz tych pieniędzy oddawać, a wypłata nie jest opodatkowana.
Co się dzieje z PPK po śmierci uczestnika
Środki z PPK są dziedziczone, a zasady opisują art. 85 i 86 ustawy. Jeśli uczestnik był w związku małżeńskim z ustawową wspólnością majątkową, połowa pieniędzy trafia do małżonka, w formie przelewu na jego PPK, IKE albo PPE lub wypłaty w gotówce. Pozostała część przypada osobom wskazanym przez uczestnika jako uprawnione, a przy braku takiej dyspozycji spadkobiercom.
Takie wypłaty i przelewy są zwolnione z podatku dochodowego. Warto więc zalogować się do swojego rachunku PPK i wskazać osoby uprawnione. To przyspiesza wypłatę, bo wystarczy akt zgonu, bez postępowania spadkowego.
Rezygnacja z PPK i autozapis w 2027 roku
Udział w PPK jest dobrowolny. Aby zrezygnować, składasz pracodawcy pisemną deklarację o rezygnacji z dokonywania wpłat. Wpłaty ustają od miesiąca złożenia deklaracji, a te pobrane w tym miesiącu wracają do Ciebie. Pieniądze zgromadzone wcześniej zostają na rachunku i dalej pracują.
Co 4 lata odbywa się jednak ponowny autozapis. Pierwszy miał miejsce w 2023 roku i według Ministerstwa Finansów zwiększył liczbę aktywnych uczestników o 721 tys. osób. Kolejny nastąpi w 2027 roku. Jak informuje PFR Portal PPK, 1 marca 2027 roku stracą ważność wszystkie deklaracje o rezygnacji złożone przed tym dniem. Pracodawca do końca lutego 2027 roku poinformuje o tym pracowników i naliczy wpłaty od pensji wypłaconej w marcu.
Jeśli nadal nie chcesz oszczędzać w PPK, możesz złożyć nową deklarację o rezygnacji, ale najwcześniej 1 marca 2027 roku. Osoby, które przed 1 kwietnia 2027 roku ukończą 55 lat, nie zostaną zapisane automatycznie, ale mogą złożyć wniosek do końca lutego.
Kiedy rezygnacja może mieć sens? Głównie wtedy, gdy masz problem z bieżącymi wydatkami albo nie masz jeszcze poduszki finansowej, a 2% pensji realnie decyduje o domowym budżecie. Przy niskich zarobkach lepszym rozwiązaniem bywa jednak obniżenie wpłaty do 0,5% niż całkowita rezygnacja, bo pracodawca nadal dopłaca swoje 1,5%.
PPK w liczbach
PFR co miesiąc publikuje dane z ewidencji PPK. Według wrześniowego Biuletynu PPK, na koniec sierpnia 2026 roku:

| Wskaźnik | Wartość na koniec sierpnia 2026 |
|---|---|
| Liczba uczestników | 4,47 mln osób |
| Aktywne rachunki PPK | 5,59 mln |
| Aktywa funduszy zdefiniowanej daty | 57,79 mld zł |
| Partycypacja | 62,26% |
| Pracodawcy oferujący PPK | 346,10 tys. |
| Wpłaty powitalne z Funduszu Pracy (łącznie) | 1,05 mld zł |
| Dopłaty roczne z Funduszu Pracy (łącznie) | 2,66 mld zł |
Partycypacja oznacza odsetek osób uprawnionych w firmach, które wdrożyły PPK, faktycznie oszczędzających w programie. Przy pierwszym przeglądzie ustawy w 2022 roku wynosiła 34,6%. Aktywa wzrosły z około 3,1 mld zł na początku 2021 roku do prawie 58 mld zł.
PPK, IKE czy IKZE
PPK nie wyklucza innych form oszczędzania. Możesz jednocześnie mieć PPK, IKE i IKZE, a limity wpłat na IKE i IKZE są od PPK niezależne.
| Cecha | PPK | IKE | IKZE |
|---|---|---|---|
| Kto zakłada | pracodawca | Ty | Ty |
| Dopłaty | pracodawca i państwo | brak | brak, ale ulga w PIT |
| Limit wpłat w 2026 roku | procent pensji | 28 260 zł | 11 304 zł (16 956 zł przy działalności) |
| Wybór inwestycji | fundusz zdefiniowanej daty | dowolny w ramach oferty | dowolny w ramach oferty |
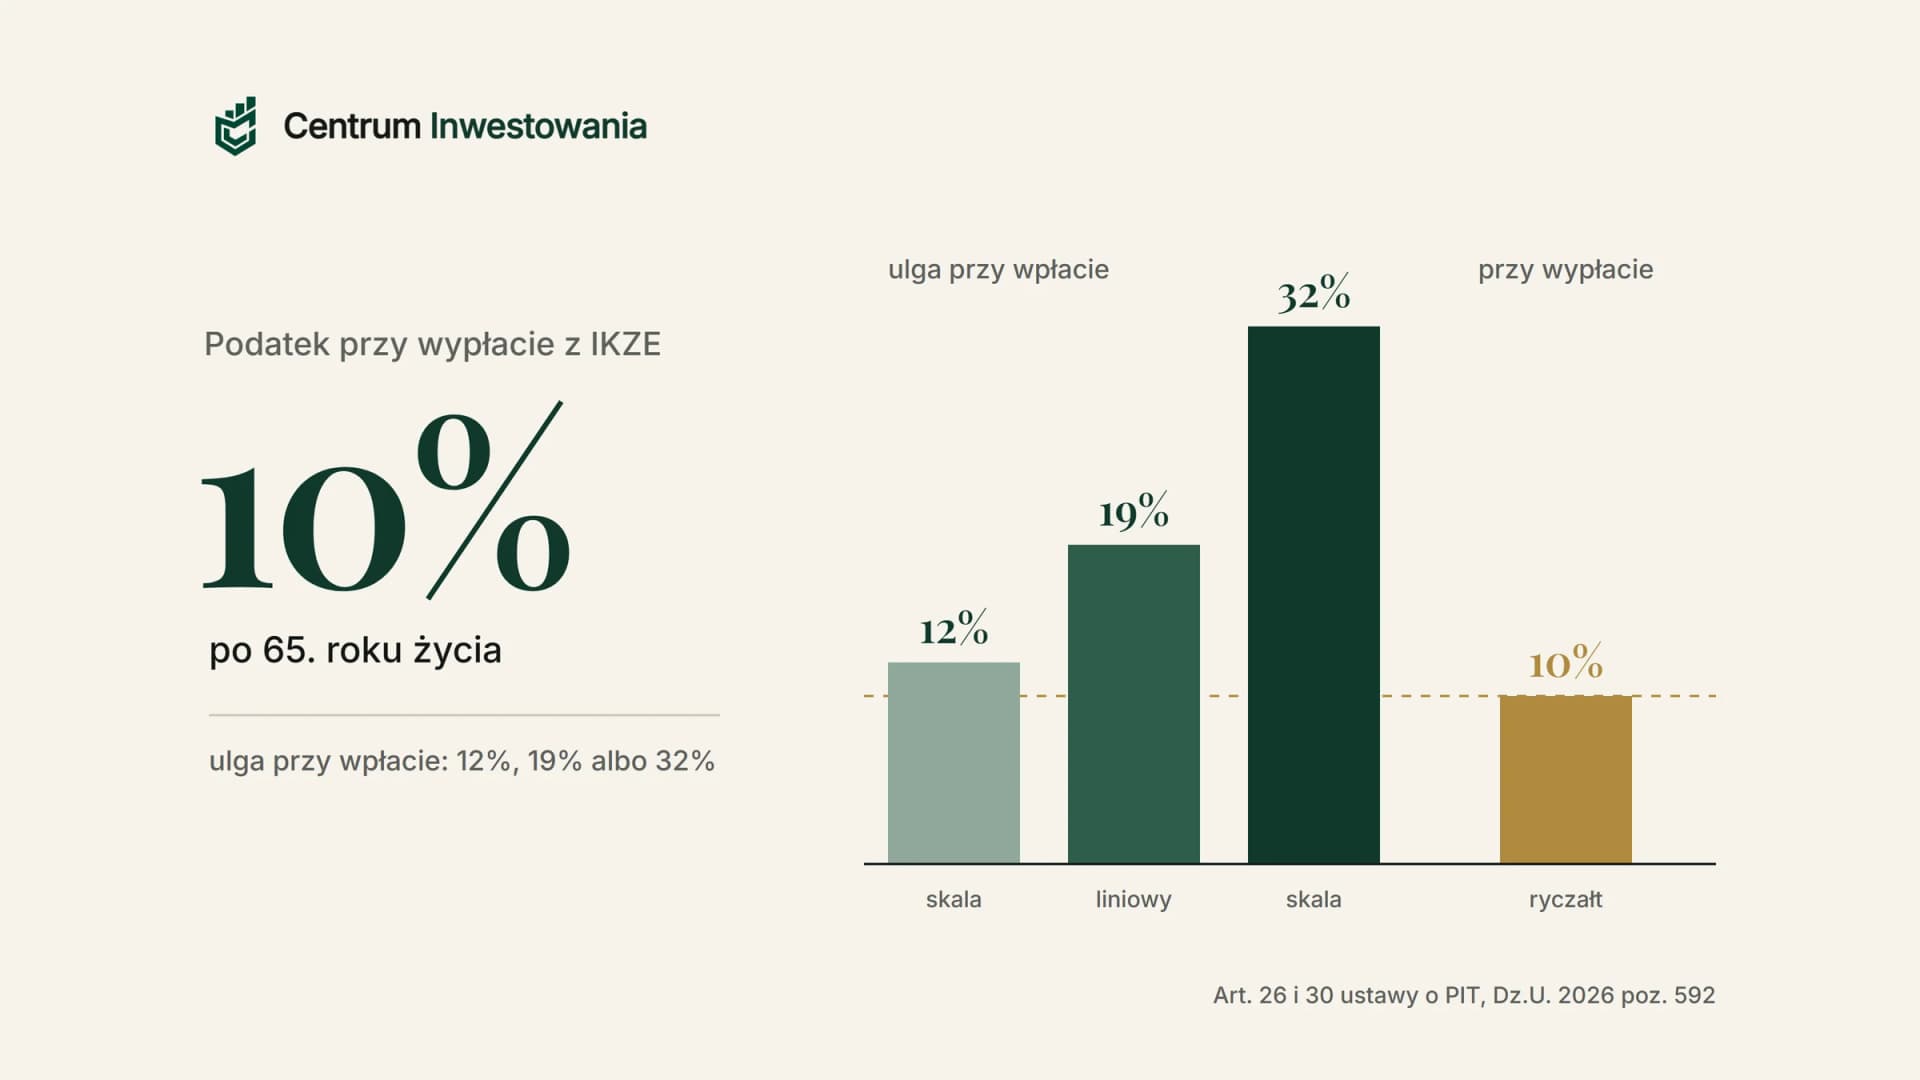
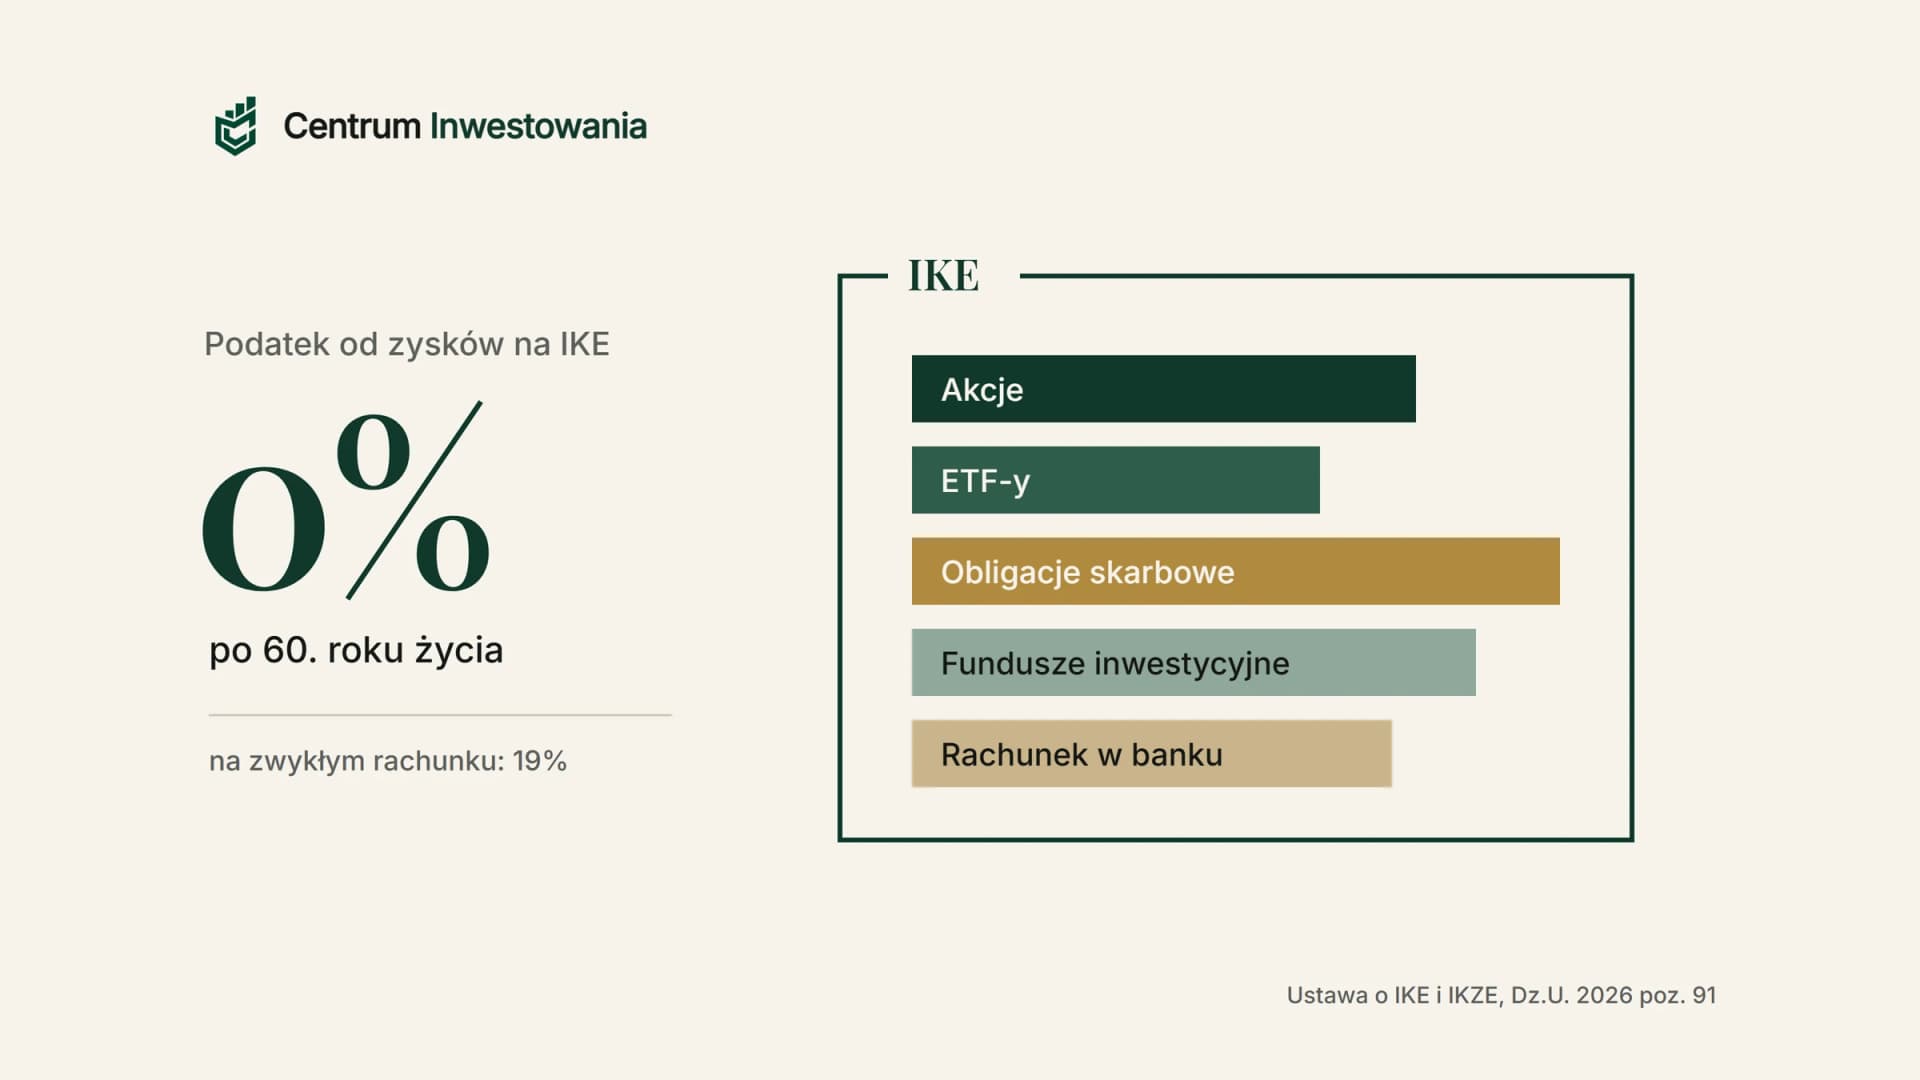
| Wypłata bez podatku | od 60. roku życia, 75% w ratach | od 60. roku życia | od 65. roku życia, 10% podatku |
Rozsądna kolejność dla większości pracowników: najpierw zostań w PPK, bo dopłaty pracodawcy to najwyższa „stopa zwrotu” na starcie. Potem, jeśli możesz odkładać więcej, wybierz między IKE a IKZE. Pomoże Ci w tym artykuł IKE czy IKZE: co wybrać. Jeśli chcesz samodzielnie decydować, w co inwestujesz, potrzebne będzie konto maklerskie oraz wiedza o funduszach ETF.
Najczęstsze błędy związane z PPK
- Rezygnacja bez policzenia. Rezygnując, oddajesz wpłaty pracodawcy i dopłaty państwa, czyli w praktyce podwyżkę rzędu 1,5% pensji.
- Zwrot w czasie spadków. Wypłata, gdy fundusz akurat traci, zamienia chwilową stratę w trwałą.
- Brak wskazania osób uprawnionych. Bez tego bliscy muszą przejść przez postępowanie spadkowe.
- Zapominanie o starych rachunkach. Po zmianie pracy rachunek PPK zostaje u poprzedniej instytucji. Możesz przenieść pieniądze na rachunek u nowego pracodawcy albo je zostawić, ale warto wiedzieć, gdzie są. Wszystkie rachunki sprawdzisz w serwisie mojePPK.
- Traktowanie PPK jak oszczędności na bieżące cele. PPK to pieniądze na emeryturę, a nie na wakacje. Na nagłe wydatki potrzebna jest osobna rezerwa.
Podsumowanie
PPK to program, w którym do każdej złotówki odłożonej z pensji pracodawca i państwo dokładają drugie tyle, a przy pensji 6 000 zł brutto w pierwszym roku nawet więcej. Pieniądze są Twoją własnością, możesz je wypłacić w każdej chwili, a po 60. roku życia bez podatku od zysków, jeśli 75% weźmiesz w ratach. Nawet wcześniejszy zwrot zwykle daje więcej, niż zostało odłożone z pensji. Dla większości pracowników pozostanie w PPK jest więc korzystne, a rezygnacja ma sens tylko w trudnej sytuacji finansowej. Pamiętaj o autozapisie 1 marca 2027 roku i o wskazaniu osób uprawnionych.
Ten artykuł ma charakter edukacyjny i nie jest rekomendacją inwestycyjną. Wyliczenia opierają się na założeniach opisanych przy przykładach. Zasady, według których przygotowujemy treści, opisujemy na stronie zasady redakcyjne. Więcej tekstów dla początkujących znajdziesz w kategorii Podstawy inwestowania.
FAQ: najczęstsze pytania o PPK
Czy PPK jest obowiązkowe?
Nie. Pracodawca zapisuje Cię automatycznie, ale w każdej chwili możesz zrezygnować z wpłat, składając pisemną deklarację. Co 4 lata, najbliżej 1 marca 2027 roku, deklaracje tracą ważność i wpłaty są wznawiane, chyba że ponownie zrezygnujesz.
Ile pracodawca wpłaca do PPK?
Co najmniej 1,5% Twojego wynagrodzenia brutto. Może dobrowolnie dopłacać do 2,5% więcej, czyli łącznie do 4%. Od wpłaty pracodawcy płacisz podatek dochodowy, bo jest Twoim przychodem.
Czy pieniądze z PPK można wypłacić przed 60. rokiem życia?
Tak, w każdej chwili. Przy takim zwrocie dostajesz całość własnych wpłat i 70% wpłat pracodawcy, pomniejszone o 19% podatku od zysku. 30% wpłat pracodawcy trafia na Twoje konto w ZUS, a dopłaty państwa wracają do Funduszu Pracy.
Czy wypłata z PPK po 60. roku życia jest opodatkowana?
Nie, jeśli 25% środków wypłacisz jednorazowo, a 75% w co najmniej 120 ratach miesięcznych. Jeśli wybierzesz mniej rat, od zysku przypadającego na te 75% zapłacisz 19% podatku.
Co się dzieje z PPK po zmianie pracy?
Pieniądze zostają na dotychczasowym rachunku i dalej są inwestowane. U nowego pracodawcy powstanie nowy rachunek PPK. Środki ze starego rachunku możesz przenieść na nowy na swój wniosek.
Czy PPK może przepaść jak OFE?
Środki w PPK są prywatną własnością uczestnika, co wprost wynika z ustawy: możesz je wypłacić w każdej chwili i przechodzą na spadkobierców. W OFE pieniądze nie podlegały swobodnej wypłacie. To zasadnicza różnica, choć oczywiście wartość inwestycji w funduszu może się wahać.
Czy z PPK można wziąć pieniądze na mieszkanie?
Tak, do 45. roku życia możesz jednorazowo wypłacić do 100% środków na wkład własny do kredytu mieszkaniowego. Musisz je oddać bez odsetek: spłatę zaczynasz najpóźniej po 5 latach i kończysz w ciągu 15 lat od wypłaty.
Czy warto zostać w PPK, jeśli mam IKE?
Tak. IKE i PPK się nie wykluczają, a PPK daje coś, czego nie ma żadne inne konto: dopłaty pracodawcy i państwa. Przy pensji 6 000 zł brutto to 1 080 zł od pracodawcy i 240 zł od państwa rocznie.