Błędy poznawcze to powtarzalne skróty myślowe, przez które podejmujemy gorsze decyzje, niż wynikałoby z dostępnych informacji. W inwestowaniu kosztują konkretne pieniądze. Inwestor nie przegrywa z rynkiem dlatego, że nie zna wskaźników, tylko dlatego, że sprzedaje w panice, za długo trzyma stratne pozycje i zbyt często handluje, bo jest przekonany, że wie lepiej.
W tym przewodniku opisujemy osiem błędów poznawczych, które najczęściej szkodzą inwestorom i traderom. Każdy pokazujemy na przykładzie i podajemy sposób, jak go ograniczyć. Opieramy się na badaniach z finansów behawioralnych i na własnych obliczeniach na danych S&P 500, WIG20 i bitcoina: sprawdziliśmy, ile kosztuje przegapienie kilku najlepszych dni na giełdzie i kiedy te dni zwykle wypadają.
Najważniejsze w skrócie
- Błędy poznawcze to nie brak wiedzy, tylko sposób działania mózgu. Mają je wszyscy, także zawodowcy. Da się je ograniczyć zasadami, ale nie wyłączyć.
- Nadmierna pewność siebie kosztuje. W badaniu 66 465 gospodarstw domowych z lat 1991-1996 najaktywniej handlujący inwestorzy zarabiali 11,4% rocznie, a rynek dawał 17,9% (Barber i Odean, 2000).
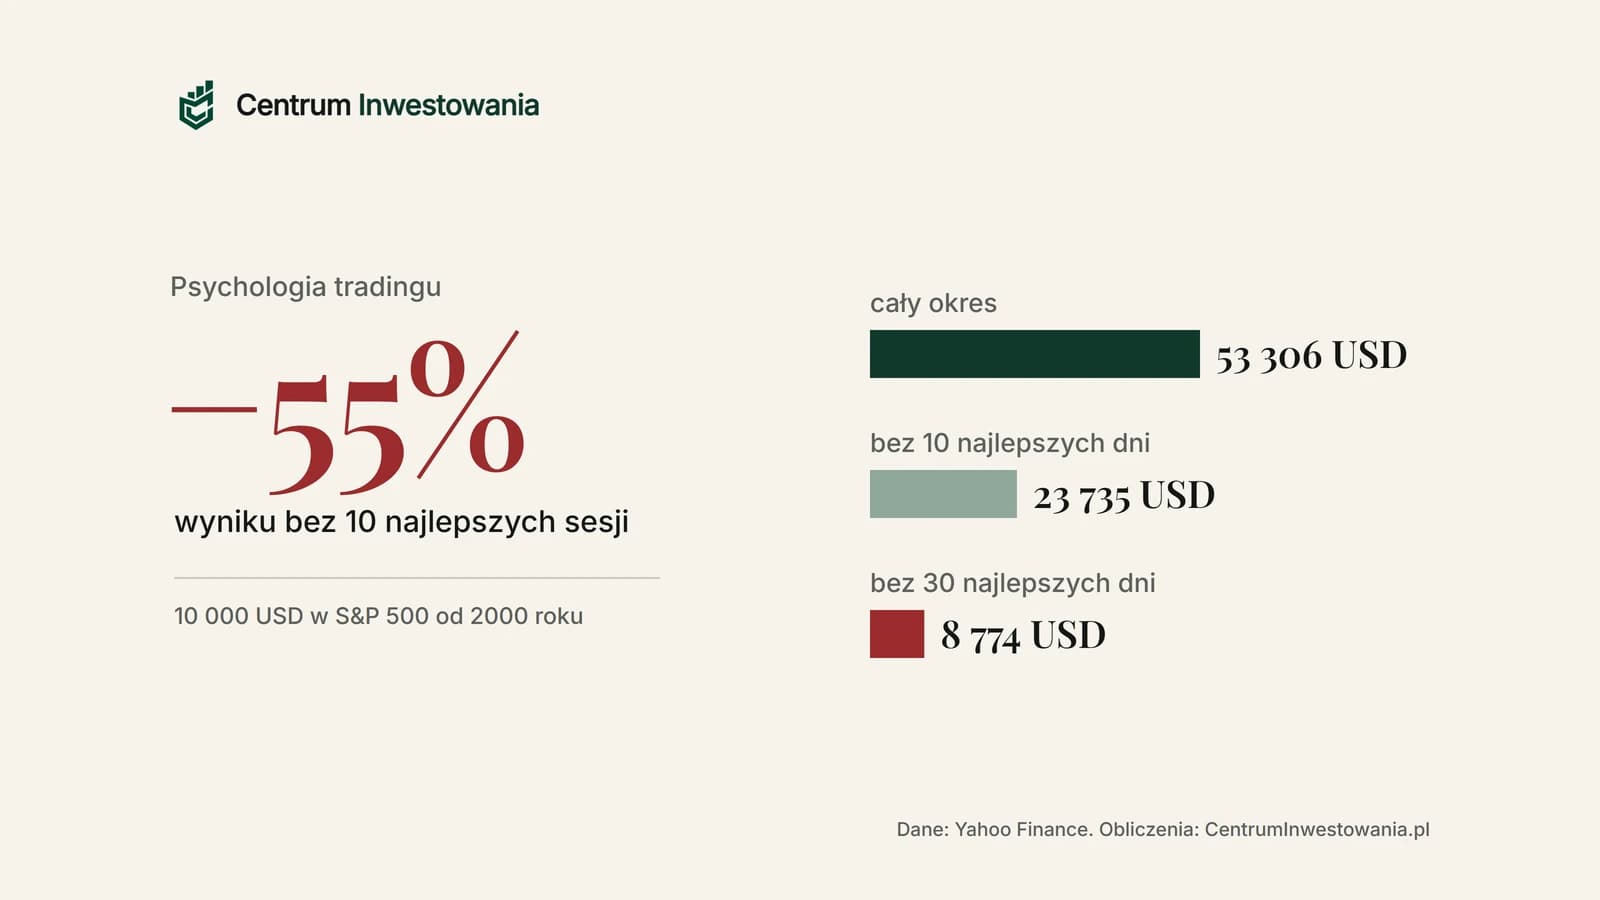
- Kilka dni decyduje o wyniku. 10 000 USD w S&P 500 od 2000 roku urosło do 53 306 USD. Bez 10 najlepszych dni byłoby to 23 735 USD, a bez 30 najlepszych dni inwestor byłby na stracie.
- Najlepsze dni przychodzą w najgorszym momencie. 7 z 10 najlepszych sesji S&P 500 od 2000 roku wypadło najwyżej 10 sesji przed albo po jednej z 20 najgorszych.
- Polscy inwestorzy też płacą za emocje. W 2025 roku 72% aktywnych klientów na rynku forex w Polsce zamknęło rok ze stratą, według KNF.
Czym są błędy poznawcze
Mózg nie liczy prawdopodobieństw jak arkusz kalkulacyjny. Żeby szybko podejmować decyzje, korzysta ze skrótów, które psychologowie nazywają heurystykami. W codziennym życiu zwykle się sprawdzają. Na rynku finansowym, gdzie wynik zależy od przypadku, informacji jest za dużo, a nagroda przychodzi z opóźnieniem, te same skróty prowadzą do systematycznych błędów.
Badaniem tych błędów zajmują się finanse behawioralne. Za prace nad tym, jak ludzie podejmują decyzje w warunkach niepewności, psycholog Daniel Kahneman dostał w 2002 roku Nagrodę Nobla z ekonomii, a Richard Thaler w 2017 roku. Najważniejsza lekcja z ich badań: ludzie nie są w pełni racjonalni, ale ich błędy są przewidywalne. A skoro są przewidywalne, można się przed nimi bronić.

1. Nadmierna pewność siebie
Większość kierowców uważa, że jeździ lepiej niż przeciętny kierowca. Podobnie jest z inwestorami: przeceniamy swoją wiedzę i trafność prognoz. Skutek to zbyt częsty handel, zbyt duże pozycje i za mało dywersyfikacji.
Najbardziej znane badanie na ten temat przeprowadzili Brad Barber i Terrance Odean. Przeanalizowali transakcje 66 465 gospodarstw domowych w dużym amerykańskim domu maklerskim w latach 1991-1996. Przeciętne gospodarstwo wymieniało w ciągu roku 75% portfela i zarabiało 16,4% rocznie, wobec 17,9% dla rynku. Najaktywniej handlująca grupa zarabiała już tylko 11,4% rocznie. Autorzy nazwali pracę wymownie: „Trading Is Hazardous to Your Wealth”, czyli „Handel szkodzi twojemu majątkowi”.

Jak się bronić: zapisuj każdą transakcję z uzasadnieniem i po kilku miesiącach porównaj wynik z prostym benchmarkiem, na przykład ETF-em na szeroki indeks. Jeśli nie wygrywasz z benchmarkiem, częstszy handel nie pomoże.
2. Awersja do strat
Strata boli bardziej, niż cieszy zysk tej samej wielkości. Daniel Kahneman i Amos Tversky pokazali w badaniach nad teorią perspektywy, że ludzie odczuwają stratę mniej więcej dwa razy silniej niż równy zysk. Dlatego wiele osób odrzuca rzut monetą, w którym może wygrać 120 zł albo przegrać 100 zł, mimo że oczekiwana wartość jest dodatnia.
Na rynku awersja do strat ma dwie twarze. Z jednej strony przez nią inwestorzy unikają akcji i trzymają zbyt dużo gotówki, tracąc na inflacji. Z drugiej strony, gdy strata już się pojawi, ludzie zaczynają ryzykować więcej, żeby „się odegrać”.
Jak się bronić: oceniaj portfel rzadziej. Im częściej sprawdzasz notowania, tym częściej widzisz stratę, nawet w portfelu, który w długim terminie rośnie. Akcje dają zarobić w długim terminie, ale z dnia na dzień zmieniają się prawie losowo.
3. Efekt dyspozycji: tniesz zyski, trzymasz straty
Efekt dyspozycji to skłonność do zbyt szybkiego sprzedawania akcji, które zyskały, i zbyt długiego trzymania tych, które straciły. Sprzedaż z zyskiem daje przyjemność „zrealizowanego sukcesu”, a sprzedaż ze stratą oznacza przyznanie się do błędu. Terrance Odean sprawdził to na transakcjach 10 000 rachunków w domu maklerskim: inwestorzy wyraźnie chętniej realizowali zyski niż straty. Co gorsza, sprzedane akcje z zyskiem radziły sobie potem lepiej niż trzymane akcje ze stratą.
W tradingu efekt dyspozycji prowadzi do najgorszego możliwego układu: małe zyski i duże straty. Wystarczy kilka pozycji, w których „poczekam, aż wróci”, żeby zniszczyć wynik wielu udanych transakcji.
Jak się bronić: ustal poziom wyjścia ze stratą, zanim otworzysz pozycję. Jak to zrobić, opisujemy w kalkulatorze wielkości pozycji i stop lossa. Zadawaj sobie pytanie: „czy warto kupić ten walor dzisiaj, po tej cenie?”. Cena zakupu nie ma dla rynku znaczenia.
4. Kotwiczenie
Kotwica to liczba, do której odnosimy kolejne oceny, nawet jeśli nie ma z nimi związku. Na giełdzie kotwicą bywa cena zakupu, historyczny szczyt albo okrągła liczba. „Akcja kosztowała 100 zł, teraz kosztuje 60 zł, więc jest tania” to typowy przykład. Spadek o 40% nie mówi nic o tym, czy spółka jest warta 60 zł.
Dobrze pokazuje to bitcoin. Po szczycie z 2021 roku wielu inwestorów czekało na powrót do 69 000 USD, żeby „wyjść na zero”, a w listopadzie 2022 roku bitcoin kosztował już poniżej 16 000 USD. O tym, od czego naprawdę zależy cena, piszemy w przewodniku bitcoin: co to jest, jak działa i od czego zależy cena.
Jak się bronić: oceniaj inwestycję na podstawie tego, co wiesz dziś, a nie ceny sprzed miesięcy. W analizie technicznej ważne poziomy cenowe mają sens, ale też nie zawsze działają. Sprawdziliśmy to na danych w tekście wsparcie i opór: jak wyznaczyć ważne poziomy.
5. Efekt potwierdzenia
Gdy już mamy zdanie, szukamy informacji, które je potwierdzają, a pomijamy te, które mu przeczą. Inwestor przekonany do spółki czyta tylko pozytywne analizy, a krytyczne uznaje za „FUD” albo atak konkurencji. Algorytmy mediów społecznościowych to wzmacniają, bo pokazują treści podobne do tych, które już nam się spodobały.
Jak się bronić: przed zakupem zapisz trzy powody, dla których inwestycja może się nie udać, i warunek, przy którym zmienisz zdanie. Szukaj najlepszych argumentów przeciwko swojej tezie, a nie najsłabszych.
6. Efekt świeżości
Ostatnie wydarzenia wydają się ważniejsze, niż są. Po roku wzrostów inwestorzy oczekują kolejnych, a po krachu boją się następnego. Dlatego wpłaty do funduszy akcji rosną zwykle po dobrych latach, a odpływy nasilają się po spadkach, czyli dokładnie w złym momencie.
Morningstar co roku liczy, ile inwestorzy tracą przez źle dobrany moment wpłat i wypłat. W edycji obejmującej 10 lat do końca 2025 roku przeciętny dolar w amerykańskich funduszach i ETF-ach zarobił 8,7% rocznie, a same fundusze 9,9% rocznie. Różnica 1,2 punktu procentowego rocznie to mniej więcej 12% zysku, który przepadł przez zachowanie inwestorów.
Jak się bronić: inwestuj regularnie stałą kwotą, niezależnie od nastrojów. Ile daje taki system na prawdziwych danych, sprawdzisz w kalkulatorze regularnego inwestowania.
7. Owczy pęd i FOMO
Gdy wszyscy wokół zarabiają, trudno stać z boku. FOMO, czyli strach przed tym, że coś nas ominie, popycha do zakupów po dużych wzrostach, często na pożyczonych pieniądzach. Bańki spekulacyjne, od spółek internetowych w 2000 roku po memowe kryptowaluty, rosną właśnie dzięki owczemu pędowi.
Jak się bronić: zanim kupisz coś, o czym „wszyscy mówią”, sprawdź, czy to pasuje do Twojego planu i ile możesz stracić. Wyznacz z góry, jaką część portfela przeznaczasz na spekulację. Więcej o tym, jak emocje tłumu wpływają na rynek, piszemy w tekście strach i chciwość: jak emocje kosztują inwestorów.
8. Błąd wiedzy po fakcie
Po krachu wszystko wydaje się oczywiste: „było widać, że to bańka”. To złudzenie. Przed faktem sygnałów było wiele i wskazywały w różne strony. Błąd wiedzy po fakcie wzmacnia nadmierną pewność siebie, bo przekonuje nas, że następnym razem przewidzimy ruch rynku.
Jak się bronić: prowadź dziennik decyzji. Zapisuj, co myślisz przed transakcją, a nie po niej. Po kilku miesiącach zobaczysz, jak często Twoje prognozy naprawdę się sprawdzały.
Ile kosztuje panika: test najlepszych dni
Wszystkie opisane błędy mają wspólny skutek: skłaniają do działania w złym momencie. Żeby pokazać, ile to kosztuje, sprawdziliśmy, co się dzieje z wynikiem inwestora, który przegapi kilka najlepszych dni na giełdzie, bo na przykład sprzedał w panice i wrócił za późno.

| 10 000 zainwestowane | S&P 500 (2000-2026) | WIG20 (1995-2026) | Bitcoin (2017-2026) |
|---|---|---|---|
| przez cały okres | 53 306 USD | 56 020 zł | 197 294 USD |
| bez 10 najlepszych dni | 23 735 USD | 24 555 zł | 42 083 USD |
| bez 20 najlepszych dni | 13 796 USD | 13 140 zł | 12 991 USD |
| bez 30 najlepszych dni | 8 774 USD | 7 542 zł | 4 500 USD |
Na S&P 500 od 3 stycznia 2000 roku do 21 października 2026 roku było 6 740 sesji. Wystarczyło przegapić 10 z nich, żeby końcowa kwota spadła o ponad połowę. Bez 30 najlepszych sesji, czyli niecałych 0,5% wszystkich, inwestor byłby na stracie. Na WIG20 wynik jest bardzo podobny, a na bitcoinie, od sierpnia 2017 roku, jeszcze bardziej skrajny. Liczyliśmy na indeksach cenowych, bez dywidend, więc prawdziwe wyniki inwestorów byłyby wyższe, ale proporcje się nie zmieniają.
Ten test ma jedno ograniczenie: nikt nie przegapia wyłącznie najlepszych dni. Ktoś, kto siedzi poza rynkiem, omija też część najgorszych. Problem w tym, że jedne i drugie wypadają obok siebie:
- 7 z 10 najlepszych sesji S&P 500 od 2000 roku wypadło najwyżej 10 sesji przed albo po jednej z 20 najgorszych. Licząc od 1950 roku, było to 8 z 10.
- Najlepsze dni S&P 500 to 13 października 2008 roku (+11,6%) i 28 października 2008 roku (+10,8%), w środku kryzysu finansowego. Trzeci najlepszy, 9 kwietnia 2025 roku (+9,5%), przyszedł po kilku dniach gwałtownych spadków po ogłoszeniu ceł w USA.
- Na WIG20 najlepsza sesja od 1995 roku, 29 października 1997 roku (+14,7%), przyszła dzień po jednej z najgorszych (−13,2%).
Kto sprzedaje w panice po najgorszym dniu, bardzo często traci też najlepszy, który przychodzi zaraz potem. Dlatego najprostsza obrona przed błędami poznawczymi to plan, który z góry mówi, co robisz, gdy rynek gwałtownie spada.
Jak ograniczyć błędy poznawcze: zasady na co dzień
- Spisz plan inwestycyjny. Cel, horyzont, podział na akcje, obligacje i gotówkę, zasady dokupowania i sprzedaży. Pomoże Ci w tym przewodnik profil inwestora: jak dopasować ryzyko do siebie.
- Automatyzuj, co się da. Stałe przelewy na inwestycje w dniu wypłaty usuwają decyzję „czy to dobry moment”.
- Prowadź dziennik transakcji. Zapisuj powód wejścia, plan wyjścia i emocje. To najlepsze lekarstwo na błąd wiedzy po fakcie i nadmierną pewność siebie.
- Ustal maksymalną stratę z góry. Kwota ryzyka na transakcję i stop loss ustawione przed wejściem chronią przed efektem dyspozycji.
- Rzadziej sprawdzaj portfel. Raz w miesiącu wystarczy inwestorowi długoterminowemu.
- Miej poduszkę finansową. Kto ma odłożone pieniądze na nagłe wydatki, nie musi sprzedawać akcji w środku krachu. Ile odłożyć, policzysz w kalkulatorze poduszki finansowej.
Najczęściej zadawane pytania
Czym są błędy poznawcze w inwestowaniu?
To powtarzalne skróty myślowe, przez które inwestorzy podejmują gorsze decyzje, niż wynikałoby z dostępnych informacji. Najczęstsze to nadmierna pewność siebie, awersja do strat, efekt dyspozycji, kotwiczenie, efekt potwierdzenia, efekt świeżości, owczy pęd i błąd wiedzy po fakcie.
Jaki błąd poznawczy jest najbardziej kosztowny?
W badaniach najmocniej udokumentowane są koszty nadmiernej pewności siebie, czyli zbyt częstego handlu, i efektu świeżości, czyli kupowania po wzrostach i sprzedawania po spadkach. Według Morningstar inwestorzy w amerykańskich funduszach w ciągu 10 lat do końca 2025 roku zarabiali przez to średnio o 1,2 punktu procentowego rocznie mniej niż same fundusze.
Czy da się całkowicie wyeliminować błędy poznawcze?
Nie. Wynikają ze sposobu działania mózgu i dotyczą także zawodowców. Można je ograniczyć zasadami: spisanym planem, automatycznymi wpłatami, stop lossem ustalonym przed transakcją i dziennikiem decyzji.
Co to jest efekt dyspozycji?
To skłonność do zbyt szybkiego sprzedawania inwestycji, które zyskały, i zbyt długiego trzymania tych, które straciły. W tradingu prowadzi do małych zysków i dużych strat.
Ile kosztuje przegapienie najlepszych dni na giełdzie?
Według naszych obliczeń 10 000 USD zainwestowane w S&P 500 od 2000 roku urosło do 53 306 USD. Bez 10 najlepszych sesji byłoby to 23 735 USD, a bez 30 najlepszych inwestor byłby na stracie. Na WIG20 od 1995 roku wyniki są podobne.
Jak psychologia wpływa na wyniki traderów?
Bardzo mocno. W 2025 roku 72% aktywnych klientów na rynku forex w Polsce zamknęło rok ze stratą, a średni wynik na klienta wyniósł −5 248 zł, według danych KNF. Duża dźwignia wzmacnia każdy błąd decyzyjny.